猜你想问
信立泰研报核心内容有哪些?
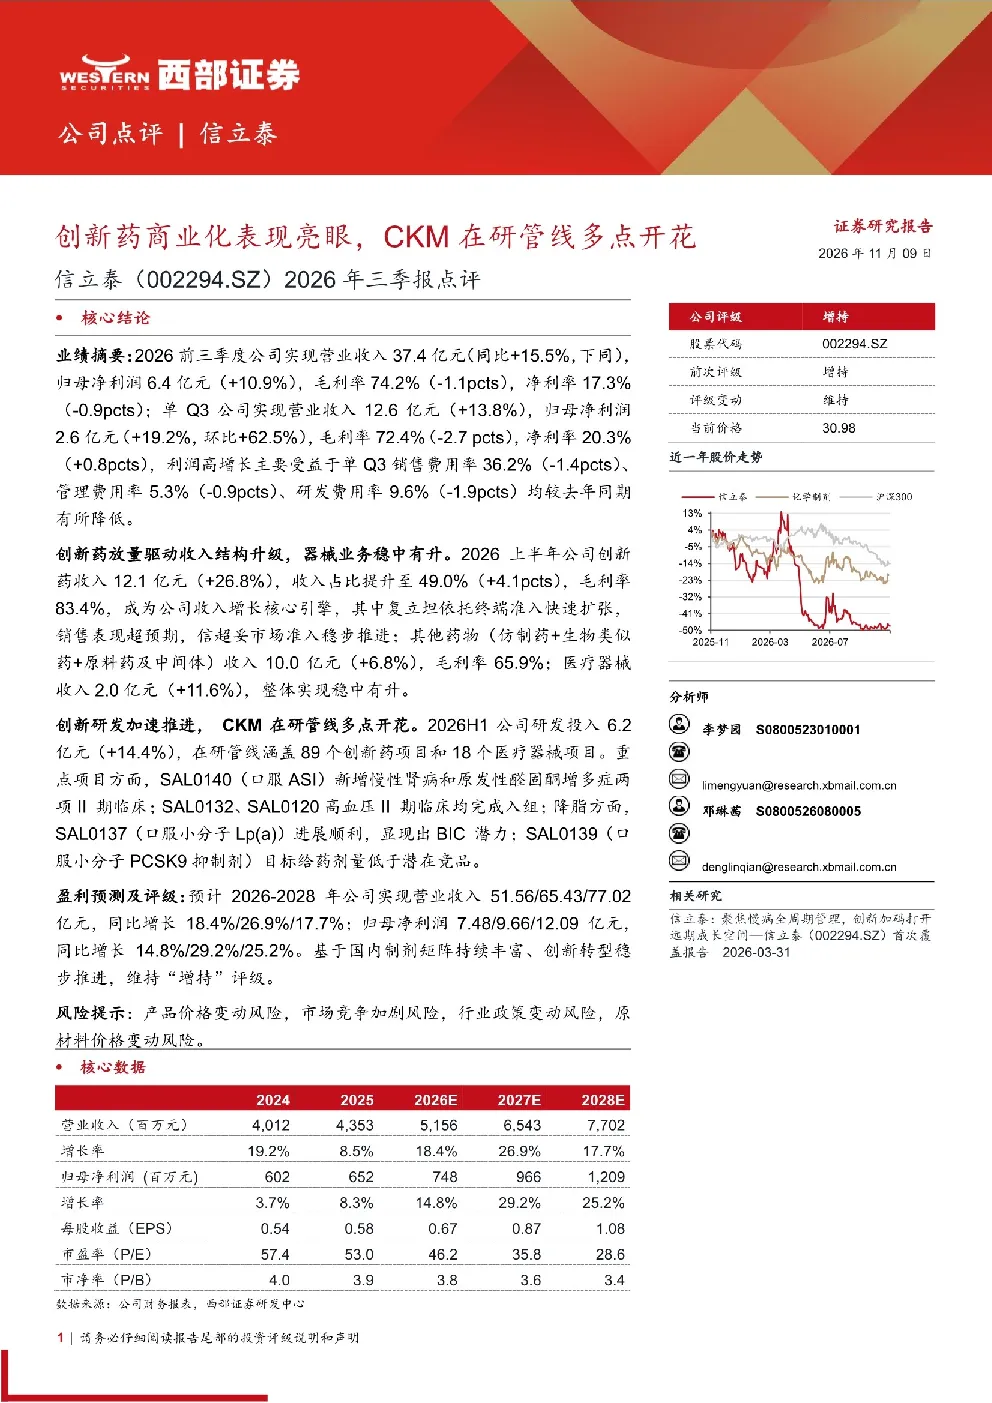
信立泰2026年前三季度业绩表现亮眼,营业收入37.4亿元同比增长15.5%,归母净利润6.4亿元增长10.9%。单Q3净利润环比大幅增长62.5%。创新药收入占比提升至49.0%,毛利率83.4%。研发投入6.2亿元,在研管线涵盖89个创新药和18个医疗器械项目,重点项目如SALO140、SAL0132等进展顺利。预计未来三年营收和净利润将持续增长,维持‘增持’评级。
创新药赛道发展趋势如何?
创新药赛道持续向高附加值产品升级,信立泰创新药收入占比显著提升。口服小分子药物如口服ASI、口服小分子PCSK9抑制剂等成为研发重点,展现技术领先性。行业整体受益于技术突破和市场需求增长,但竞争加剧和价格压力是主要挑战。信立泰通过多元化在研管线和成本控制,维持竞争优势。
报告重点分析了哪些方向?
报告重点分析信立泰创新药商业化表现和研发管线布局。创新药放量驱动收入结构优化,毛利率提升。研发投入持续增加,管线丰富覆盖多个治疗领域。重点关注SALO140、SAL0132等项目的临床进展和商业化潜力。同时关注费用率优化带来的利润改善。
当前创新药市场竞争现状如何?
创新药市场竞争激烈,仿制药集采和专利悬崖影响下,企业加速向创新药转型。信立泰通过差异化竞争策略,在口服小分子药物领域取得突破。行业集中度提升,头部企业优势明显。信立泰需持续提升产品竞争力以应对市场变化。
研报提示了哪些风险?
研报提示的主要风险包括产品价格变动风险,创新药定价受医保控费和市场竞争影响。市场竞争加剧风险,同类产品增多可能压缩利润空间。行业政策变动风险,如药品审评审批政策调整。原材料价格变动风险,影响生产成本稳定性。
你可能感兴趣
创新药商业化表现亮眼,CKM在研管线多点开花——信立泰(002294.SZ)2026年三季报点评
西部证券2026-11-09
华创医药投资观点&研究专题周周谈·第150期:从研发日看信立泰CKM创新管线布局
医药生物华创证券2025-11-15
季报点评:三季度业绩表现亮眼,产品矩阵多点开花持续放量
国盛证券2024-11-07
公司动态点评:主营业务多点开花,业绩向好表现亮眼
信息技术长城证券2019-04-01
利润增长亮眼,在研管线步入收获期
国金证券2026-08-30
微电生理:多能量诊疗管线持续丰富,海外商业化表现亮眼
太平洋证券2026-08-28
点评报告:产品多点开花,商超和创新渠道表现亮眼
食品饮料万联证券2025-10-29
国际化BD成果丰硕,创新药商业化多点开花
华西证券2026-09-03
TYK2抑制剂具BIC潜力,在研管线&商业化双突破
东吴证券2026-04-26