猜你想问
交通银行2026年三季报核心内容有哪些?
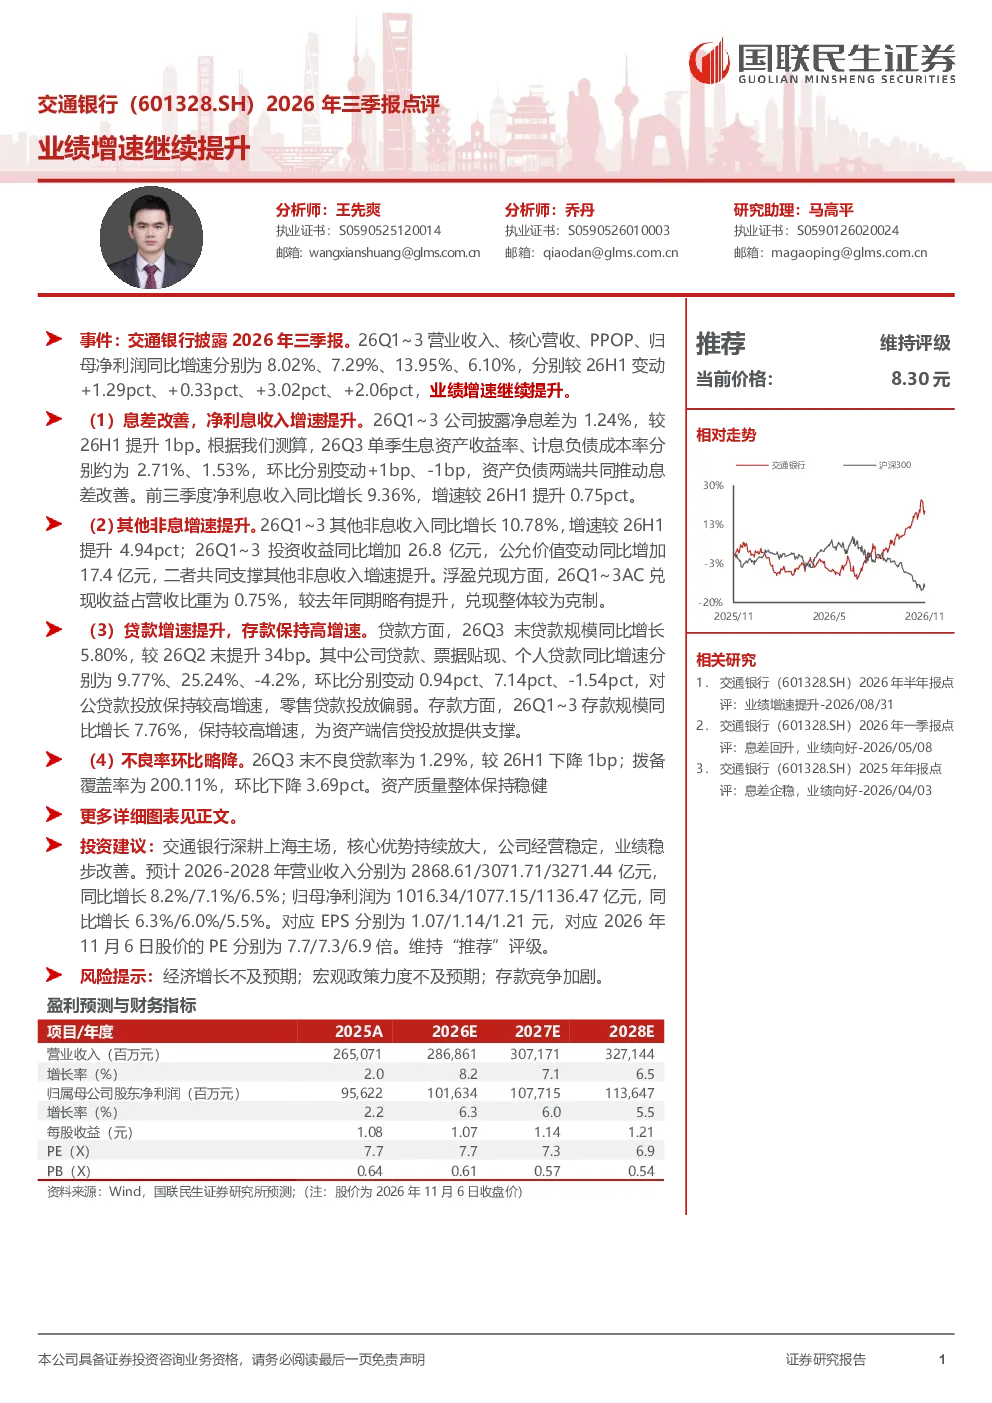
交通银行2026年前三季度业绩显著提升,营业收入、核心营收、PPOP、归母净利润同比增速分别为8.02%、7.29%、13.95%、6.10%,较上半年均有所提高。净息差改善至1.24%,非息收入增长10.78%,贷款规模增长5.80%,存款增长7.76%,不良率环比微降。整体表现稳健,为投资者提供了积极的信号。
银行业发展趋势如何?
银行业正经历数字化转型与业务结构调整。交通银行通过优化信贷结构、提升非息收入、加强风险管理,展现了行业发展的新方向。未来,银行业将更加注重科技赋能与客户体验提升,同时面临利率市场化与监管政策变化的挑战。
交通银行报告有哪些重点分析方向?
报告重点分析了交通银行在息差改善、非息收入增长、贷款结构优化及资产质量保持稳健方面的表现。特别是对公贷款的高增速和零售贷款的调整策略,以及净息差的提升,均体现了其精细化管理能力。
当前市场对交通银行有何判断?
市场对交通银行的判断主要基于其稳健的业绩表现和良好的资产质量。报告显示,交通银行在保持高增长的同时,有效控制了不良率,展现了较强的风险抵御能力。投资者对其未来发展持谨慎乐观态度。
交通银行研报存在哪些风险提示?
研报提示了宏观经济波动、政策环境变化及存款竞争加剧等风险因素。这些因素可能影响交通银行的业务发展,需要密切关注。此外,资产质量的变化和市场竞争的加剧也是潜在风险点。
你可能感兴趣
农业银行(601288.SH)2026年三季报点评:业绩增速继续提升
国联民生证券2026-11-06
建设银行(601939.SH)2026年三季报点评:业绩增速继续提升
国联民生证券2026-11-03
沪农商行(601825.SH)2026年三季报点评:业绩增速提升
国联民生证券2026-11-06
山西焦煤(000983.SZ)2026年三季报点评:焦煤长协价提升,业绩有望继续改善
国联民生证券2026-10-28
川仪股份2026年三季报点评:Q3收入增速提升归母利润改善
未知机构2026-10-29
工商银行(601398.SH)2026年三季报点评:利润增速提升
国联民生证券2026-11-03
2026年三季报点评:营收增速提升,进一步夯实拨备
国信证券2026-10-30
2026年三季报点评:海外业务增速亮眼,盈利能力提升
医药生物财信证券2026-11-02
张家港行(002839.SZ)2026年三季报点评 核心营收增速提升
国联民生证券2026-11-09
张家港行(002839.SZ)2026年三季报点评:核心营收增速提升
国联民生证券2026-11-09