猜你想问
这份研报的核心内容是什么?
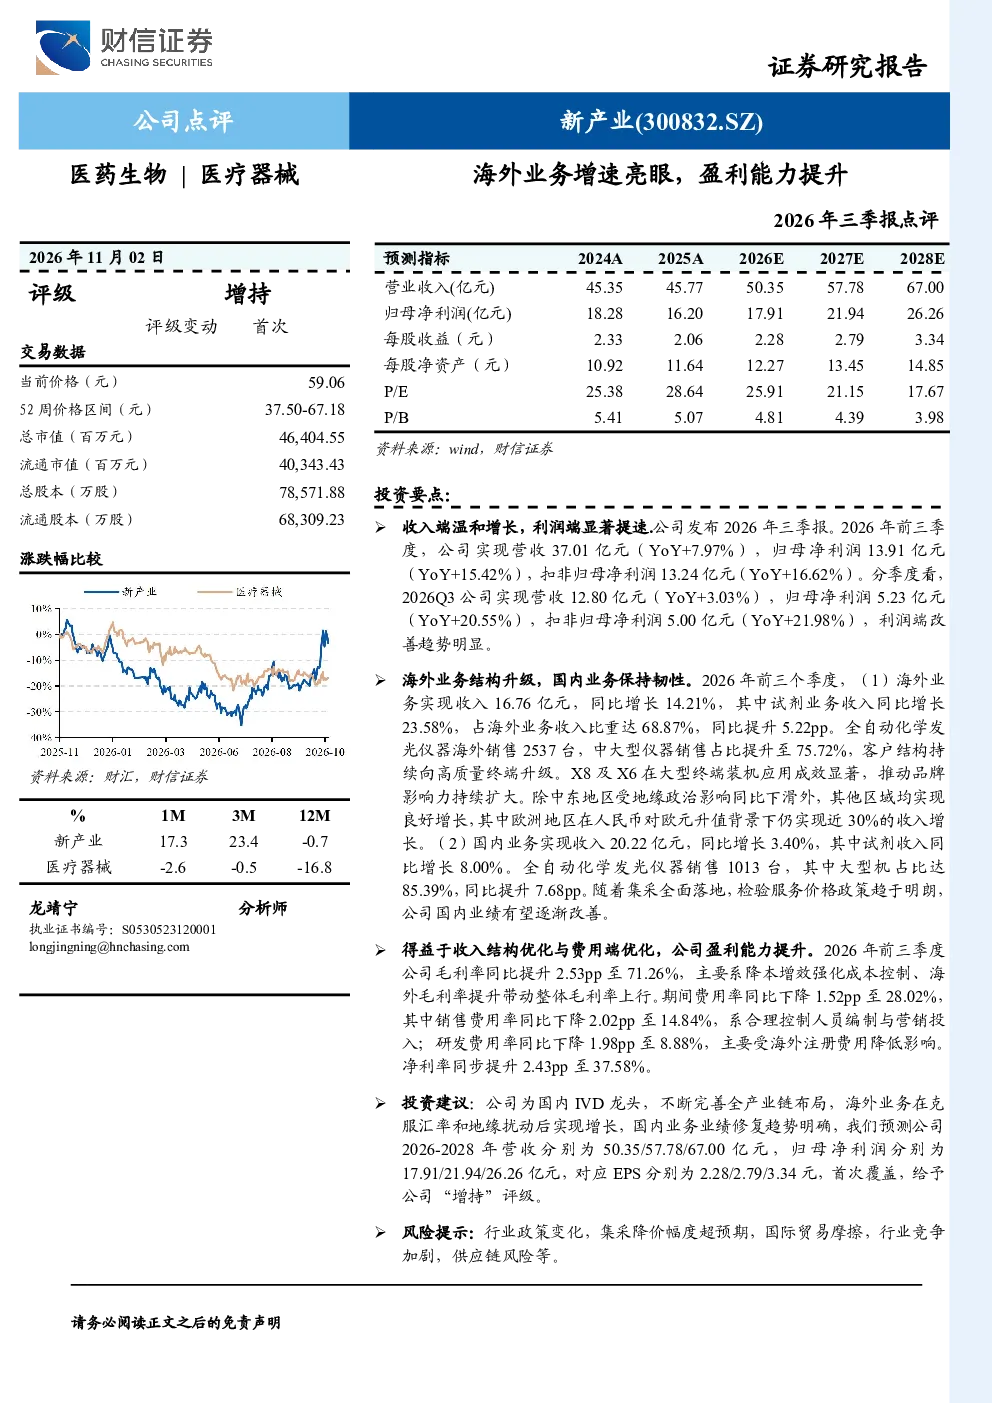
这份研报的核心内容是点评公司2026年前三季度的业绩表现。报告显示公司收入端温和增长,利润端显著提速,海外业务结构升级,国内业务保持韧性,盈利能力提升。具体来看,公司营收37.01亿元(YoY+7.97%),其中海外业务16.76亿元(YoY+14.21%),国内业务20.22亿元(YoY+3.40%);归母净利润13.91亿元(YoY+15.42%),扣非归母净利润13.24亿元(YoY+16.62%)。海外业务亮点在于试剂业务收入同比增长23.58%(占比68.87%),全自动化学发光仪器销售2537台,中大型仪器占比75.72%,欧洲地区收入增长近30%。国内业务亮点在于全自动化学发光仪器销售1013台,大型机占比85.39%,集采政策下业绩有望改善。盈利能力方面,毛利率提升2.53pp至71.26%,期间费用率下降1.52pp至28.02%,净利率提升2.43pp至37.58%。
医药生物行业的发展趋势如何?
医药生物行业的发展趋势呈现多元化和技术密集化特点。一方面,随着人口老龄化和健康意识提升,市场需求持续增长,特别是创新药和高端医疗器械领域。另一方面,技术进步推动行业向智能化、精准化方向发展,如基因测序、AI辅助诊断等。同时,政策调控如集采、医保控费等对行业格局产生深远影响,促进行业整合和效率提升。此外,全球化布局成为企业重要战略,海外市场拓展有助于分散风险和提升竞争力。未来,行业将更加注重研发创新和产品差异化,以应对激烈的市场竞争和政策变化带来的挑战。
研报重点分析了哪些方向?
研报重点分析了公司2026年前三季度业绩的多个维度。首先,关注海外业务增长情况,特别是试剂业务和全自动化学发光仪器的表现,以及欧洲等关键市场的收入增长。其次,分析了国内业务在集采政策下的业绩变化,以及大型机销售占比的提升。此外,报告还深入探讨了公司盈利能力的改善,包括毛利率、期间费用率和净利率的提升幅度及原因。最后,结合公司未来三年营收和净利润的预测,以及首次覆盖给予的“增持”评级,全面评估了公司的投资价值和发展潜力。
当前医药生物市场的现状如何?
当前医药生物市场呈现稳中有进的发展态势。一方面,市场需求持续扩大,创新药和高端医疗器械受到重点关注,企业研发投入不断增加。另一方面,行业竞争加剧,集采政策导致部分产品价格下降,企业面临成本控制和利润率调整的压力。同时,国际化成为行业重要发展方向,企业积极拓展海外市场以寻求新的增长点。此外,技术革新如AI、大数据等在医药领域的应用逐渐普及,推动行业向智能化转型。总体来看,医药生物市场机遇与挑战并存,企业需在创新、成本和国际化之间寻求平衡,以适应市场变化。
研报提到了哪些风险提示?
研报提示了医药生物行业和公司面临的多重风险。首先,行业政策变化风险,如医保政策调整、集采降价超预期等可能影响企业收入和利润。其次,国际贸易摩擦风险,可能导致海外市场拓展受阻或成本上升。再次,行业竞争加剧风险,新进入者和技术突破可能改变现有市场格局。此外,供应链风险也不容忽视,原材料价格波动或供应中断可能影响生产。最后,研发失败风险也是医药生物行业特有的挑战,新药研发投入大、周期长且成功率不确定。这些风险需引起投资者关注,并纳入投资决策考量范围。