猜你想问
沪农商行2026年三季报主要业绩表现如何?
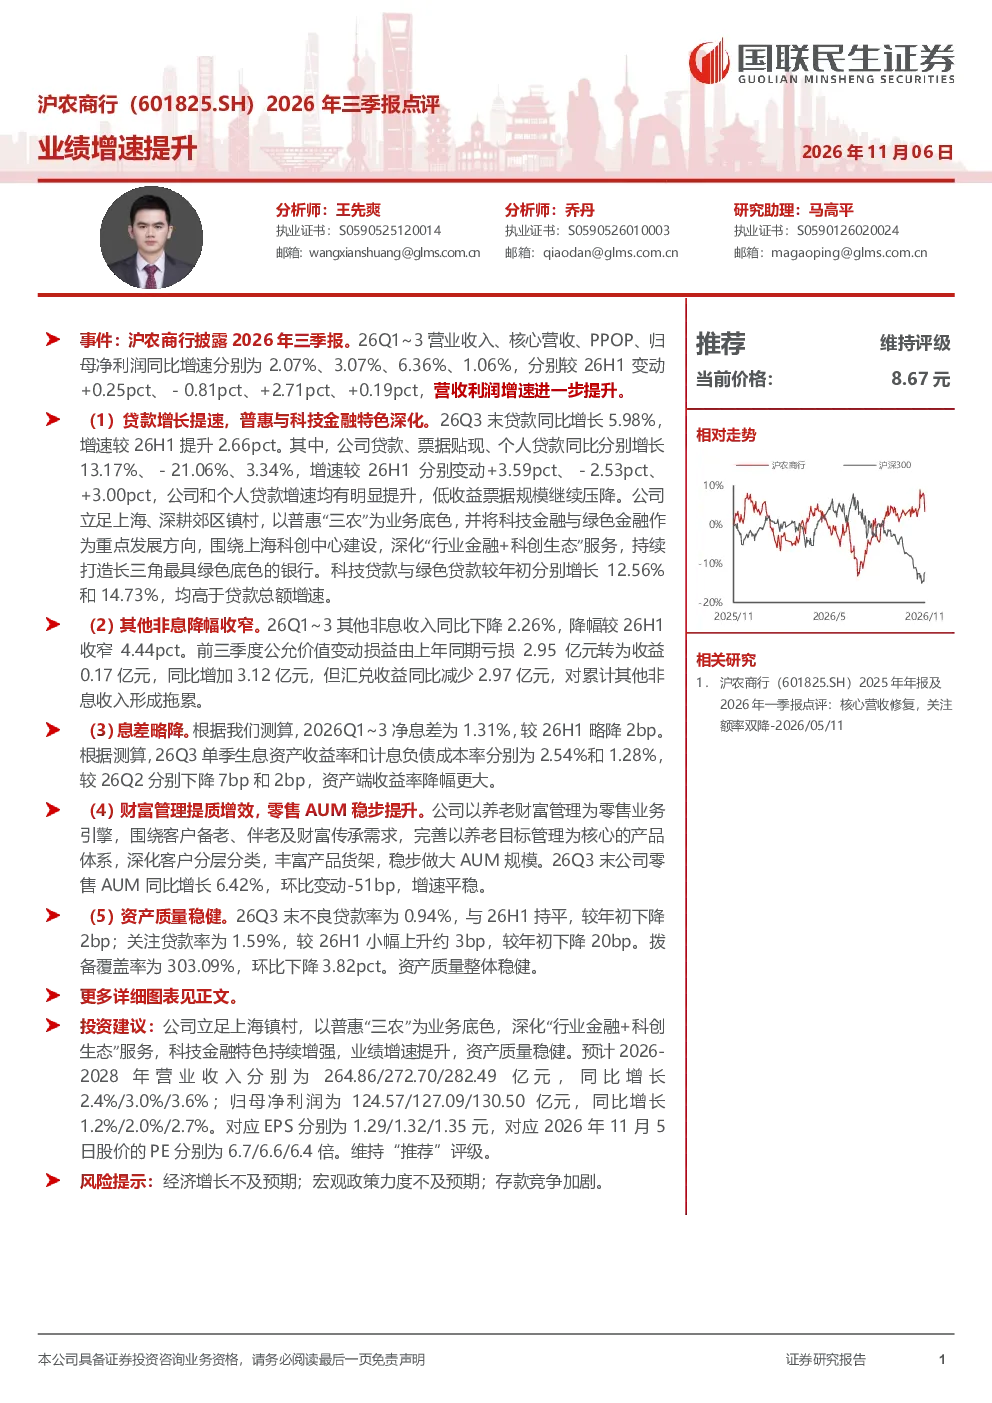
沪农商行2026年三季报显示公司业绩增速提升。26Q1~3营业收入、核心营收、PPOP、归母净利润同比增速分别为2.07%、3.07%、6.36%、1.06%,较26H1变动+0.25pct、-0.81pct、+2.71pct、+0.19pct。贷款增长提速,26Q3末贷款同比增长5.98%,增速较26H1提升2.66pct,其中公司贷款、个人贷款同比分别增长13.17%、3.34%,增速较26H1分别变动+3.59pct、+3.00pct。财富管理提质增效,26Q3末零售AUM同比增长6.42%。资产质量稳健,26Q3末不良贷款率为0.94%,拨备覆盖率为303.09%
银行业当前赛道发展趋势如何?
银行业当前赛道发展趋势呈现多元化发展特点。一方面,数字化转型加速,银行积极布局金融科技,普惠金融与绿色金融成为重要发展方向。另一方面,利率市场化改革持续深化,净息差管理面临更大挑战。同时,财富管理业务竞争加剧,零售转型成为银行核心战略。沪农商行在科技金融、普惠金融领域表现突出,资产质量保持稳健,反映行业发展趋势下部分银行的成功实践
这份报告重点分析了哪些方向?
这份报告重点分析了沪农商行2026年三季报的业绩表现及未来发展趋势。核心内容包括业绩增速提升、贷款增长提速、普惠与科技金融特色深化、财富管理提质增效以及资产质量稳健等方面。报告还对比了26Q1~3与26H1的数据变化,揭示了公司经营策略调整的效果。此外,报告对2026-2028年的营收、净利润及EPS进行了预测,并提示了宏观经济、政策力度和存款竞争等风险因素
当前市场对银行业现状有何判断?
当前市场对银行业现状判断呈现分化态势。一方面,部分银行在数字化转型、业务创新方面取得进展,业绩表现亮眼;另一方面,利率市场化、资产质量压力等因素制约行业发展。沪农商行2026年三季报显示,公司通过深化普惠与科技金融、优化财富管理业务,实现了业绩增速提升,不良贷款率与拨备覆盖率保持稳健,反映市场对部分银行经营策略的认可。但整体而言,银行业仍面临多重挑战,需持续提升风险管理能力
研报提示了哪些主要风险?
研报提示了三方面主要风险:一是经济增长不及预期可能导致信贷需求下降和资产质量恶化;二是宏观政策力度不及预期可能影响市场流动性及利率水平,进而影响银行业绩;三是存款竞争加剧可能压缩银行利差空间,增加经营成本。这些风险因素需引起投资者关注,需结合宏观经济环境及政策变化动态评估银行业经营状况