猜你想问
工商银行2026年三季报核心内容有哪些?
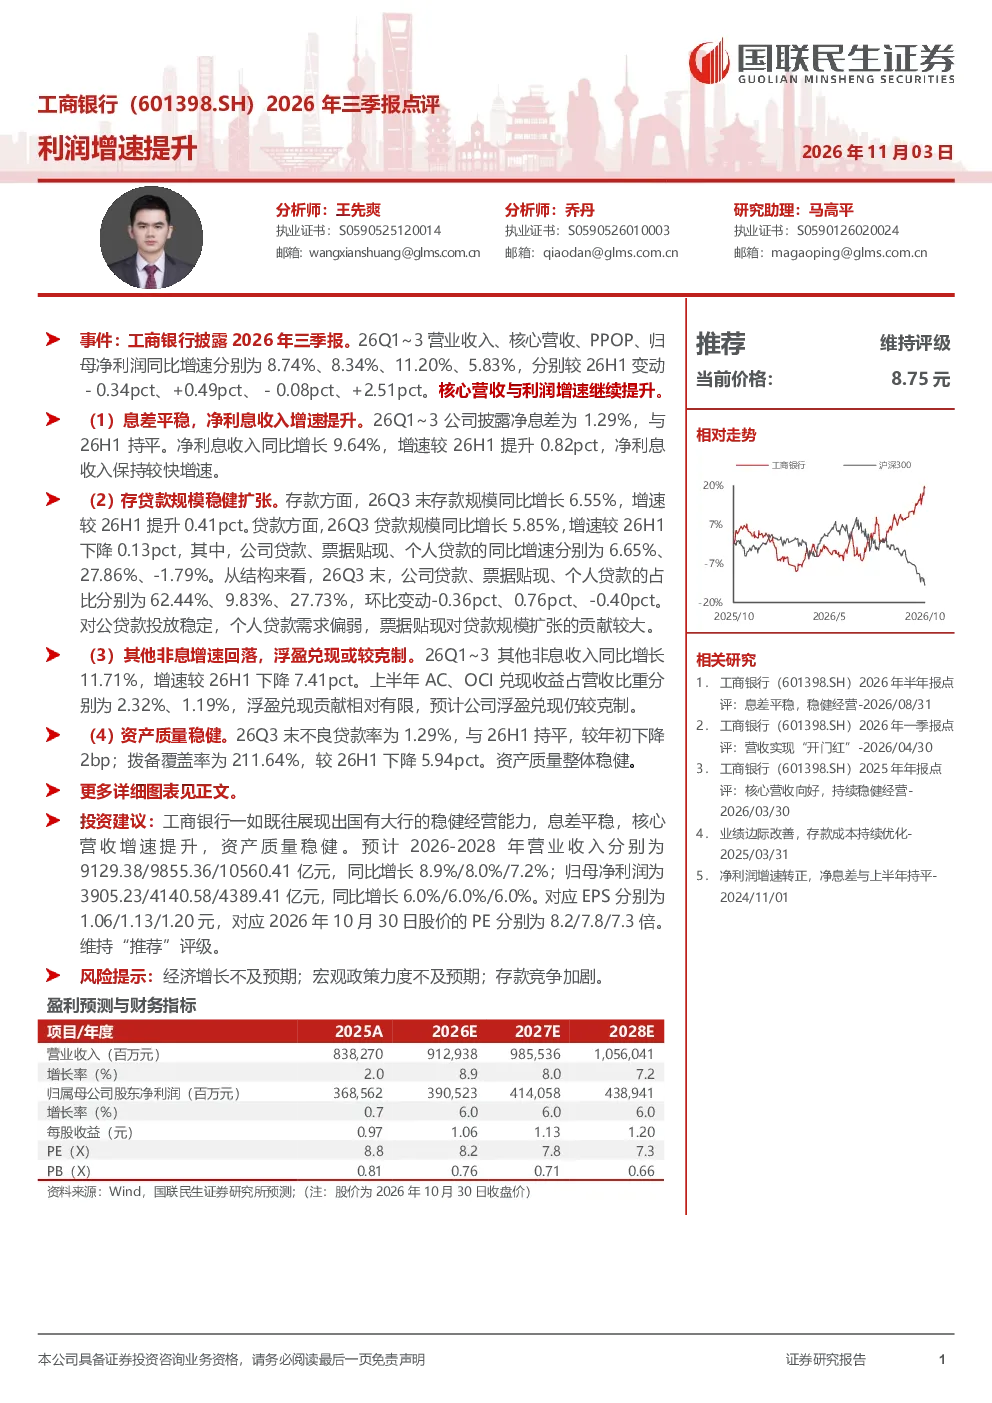
工商银行2026年三季报显示,公司展现出国有大行的稳健经营能力。报告期内,营业收入、核心营收、PPOP、归母净利润同比增速分别为8.74%、8.34%、11.20%、5.83%。净息差保持1.29%,净利息收入同比增长9.64%。存款规模同比增长6.55%,贷款规模同比增长5.85%。不良贷款率为1.29%,拨备覆盖率为211.64%。整体来看,工商银行经营稳健,资产质量良好。
银行业未来发展趋势如何?
银行业未来发展趋势呈现多元化特点。一方面,数字化转型加速,银行纷纷加大科技投入,提升服务效率和客户体验。另一方面,监管政策趋严,对资本充足率、风险管理提出更高要求。同时,利率市场化改革持续深化,息差空间面临挑战。此外,绿色金融、普惠金融等领域成为发展重点,银行需积极布局新兴业务。总体而言,银行业竞争加剧,但稳健经营仍是主流方向。
工商银行报告重点分析了哪些方面?
工商银行报告重点分析了公司息差稳定性、营收增长动力及资产质量。报告指出,净息差保持1.29%,显示公司盈利能力稳定。核心营收增速提升,主要得益于中间业务发展。存贷款规模稳健扩张,对公贷款投放稳定,票据贴现贡献较大。不良贷款率及拨备覆盖率表现良好,表明资产质量整体稳健。报告还关注到非息收入增速回落,浮盈兑现较克制,反映公司经营审慎。
当前市场对银行业整体有何判断?
当前市场对银行业整体判断呈现分化态势。一方面,大型国有银行凭借规模优势和稳健经营,业绩表现相对稳定,估值得到市场认可。另一方面,中小银行面临息差收窄、不良资产处置压力,需加快转型步伐。监管政策对资本充足率、风险管理的要求提升,促使银行更加注重内控和风险防范。整体来看,银行业竞争格局持续优化,头部效应明显,稳健经营成为市场共识。
研报提示了哪些主要风险?
研报提示了银行业面临的主要风险,包括经济增长不及预期可能影响信贷需求;宏观政策力度不及预期可能传导至银行体系;存款竞争加剧可能压缩息差空间。此外,利率市场化改革深化可能带来盈利模式调整压力。部分银行资产质量仍面临潜在风险,需持续关注不良资产处置进展。整体而言,银行业需保持审慎经营,加强风险管理,应对外部环境变化带来的挑战。