猜你想问
张家港行2026年三季报核心营收增速提升的原因是什么?
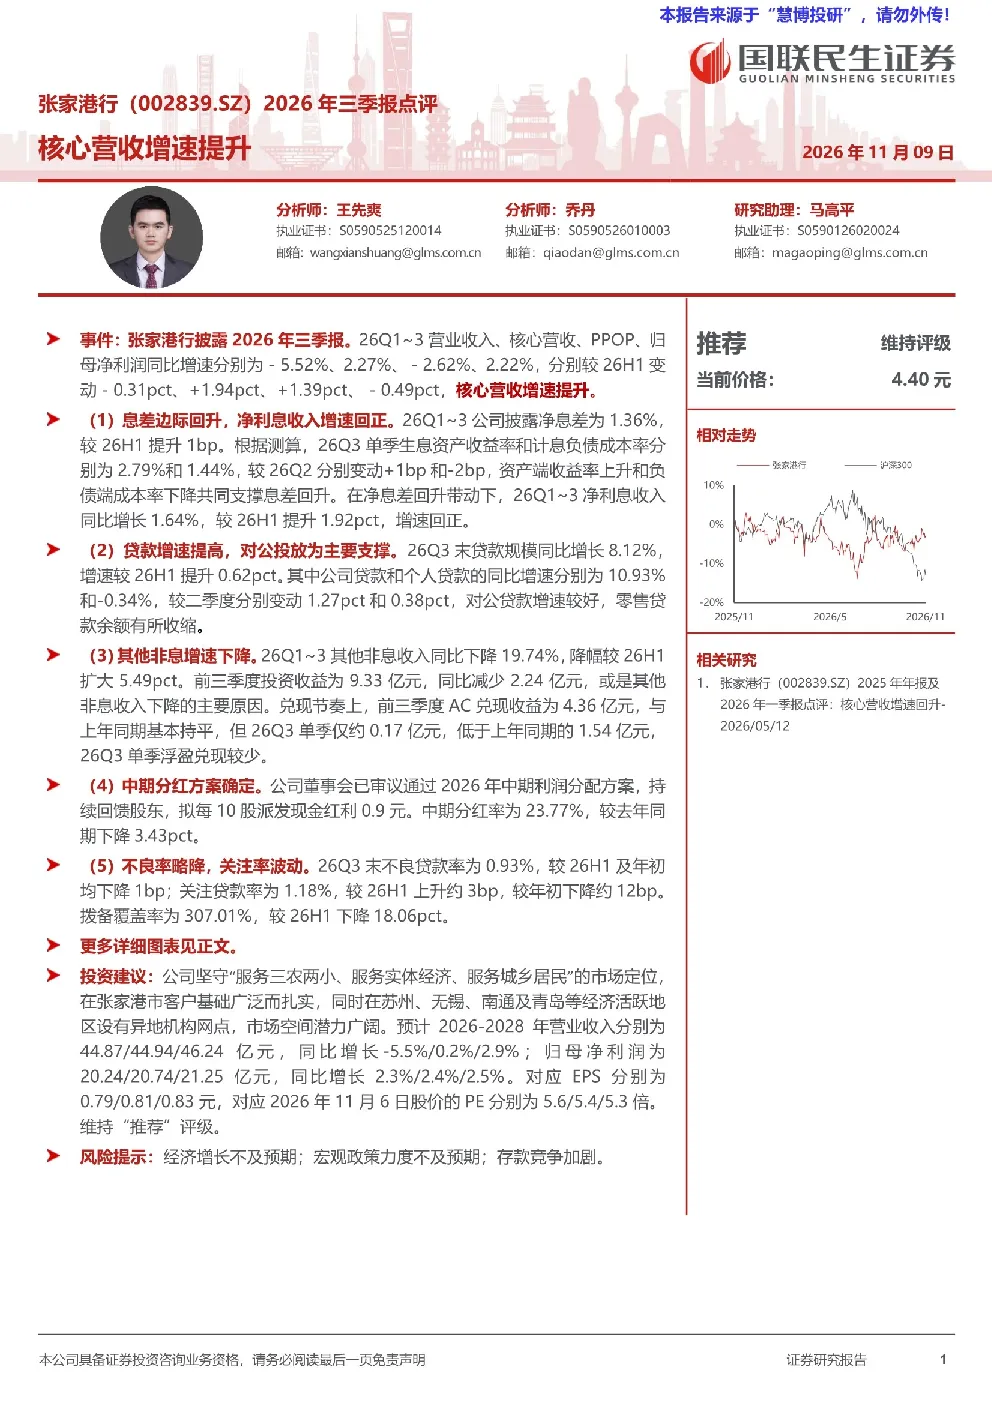
张家港行2026年三季报显示核心营收增速提升。主要得益于净息差边际回升,26Q1~3净息差为1.36%,较26H1提升1bp,源于资产端收益率上升和负债端成本率下降。同时,贷款增速提高,26Q3末贷款规模同比增长8.12%,增速较26H1提升0.62pct,其中对公贷款增速较好。这些因素共同推动了核心营收增速较26H1提升1.94pct。
张家港行2026年三季报的行业发展趋势如何?
张家港行2026年三季报反映了银行业普遍的行业发展趋势。净息差回升显示银行业在资产端收益和负债端成本控制上取得进展,但其他非息收入同比下降19.74%,主要因投资收益减少,反映了银行业非息收入增长面临的挑战。贷款增速提高和对公贷款表现良好,符合银行业服务实体经济、优化信贷结构的大方向。
张家港行2026年三季报重点分析了哪些方向?
张家港行2026年三季报重点分析了息差变化、贷款结构、非息收入表现、分红方案及风险敞口。报告显示净息差边际回升,贷款增速提高,但其他非息收入下降,中期分红率有所下降。不良率与拨备方面,不良贷款率下降但关注贷款率上升,拨备覆盖率下降,这些是报告关注的重点风险点。
张家港行2026年三季报的市场现状如何判断?
张家港行2026年三季报的市场现状显示公司经营稳健,但面临息差收窄和不良率波动压力。净息差回升是积极信号,但其他非息收入下降和拨备覆盖率下降提示风险。贷款增速提高和对公贷款表现良好,反映了公司在市场中的竞争力。整体看,银行业在宏观经济和市场竞争中需持续优化经营策略。
张家港行2026年三季报有哪些风险提示?
张家港行2026年三季报提示了经济增长不及预期、宏观政策力度不足和存款竞争加剧等风险。其他非息收入下降和拨备覆盖率下降也反映了市场环境变化带来的挑战。关注贷款率上升是潜在风险点,需持续监控。这些风险提示了银行业在当前经济周期中需应对的宏观和微观挑战。
你可能感兴趣
张家港行(002839.SZ)2026年半年报点评:资产质量向好,业绩增速提升
国信证券2026-08-28
张家港行2023年中报点评:营收增速转正,资产质量略有波动
国泰君安证券2023-08-30
张家港行2022年中报业绩快报点评:资产质量超出预期,投资收益同比下降拖累营收增速
国泰君安证券2022-07-12
兰州银行2026年三季报点评:核心营收提升,主动出清风险
国联民生证券2026-11-08
2026年三季报点评:营收增速提升,进一步夯实拨备
国信证券2026-10-30
2026年半年报点评核心营收较强,私行客户增速较快
华创证券2026-08-20
张家港行2021年报点评:利润增速行业领先,拨备覆盖率大幅提升
国泰君安证券2022-03-29
2026年三季报营收增速提升,息差持续改善,资产质量稳健
中泰证券2026-10-29
详解成都银行2026年三季报:营收增速提升,息差持续改善,资产质量稳健
中泰证券2026-10-29
2026年三季报营收利润增速提升,不良率保持稳定
中泰证券2026-10-30