猜你想问
成都银行2026年三季报主要有哪些亮点?
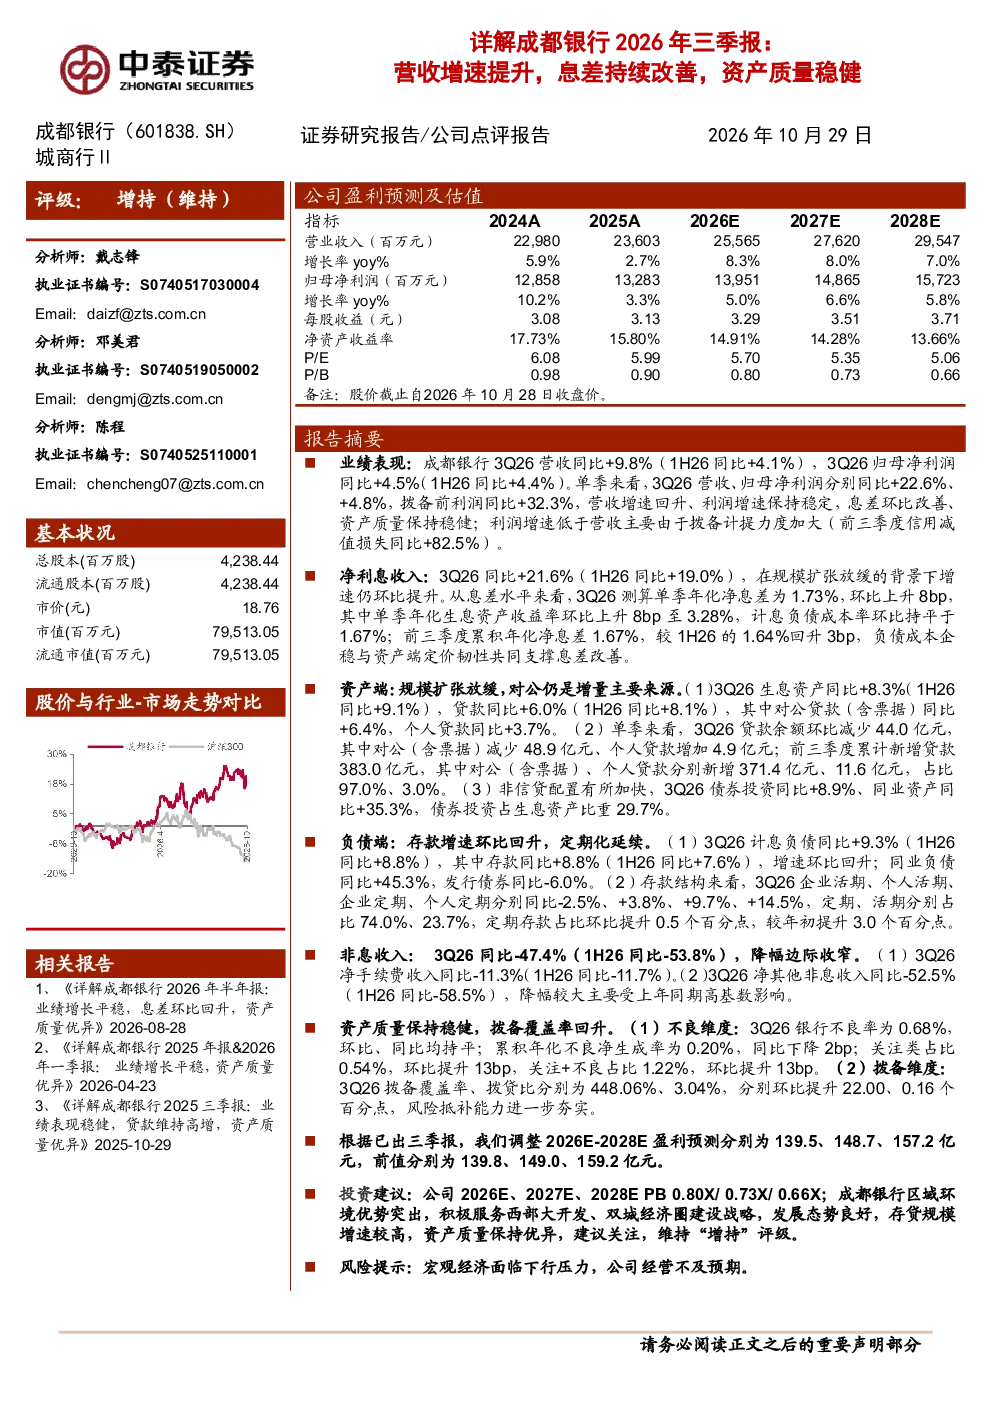
成都银行2026年第三季度营收同比增长9.8%,归母净利润同比增长4.5%,营收增速回升。单季净息差为1.73%,环比上升8个基点,主要由于生息资产收益率提升。资产质量保持稳健,不良率0.68%,拨备覆盖率448.06%,环比均有所提升,风险抵补能力增强。报告显示,息差改善主要得益于负债成本企稳和资产端定价韧性,非信贷配置加快,存款结构定期化延续。
成都银行所在城商行赛道的发展趋势如何?
城商行赛道整体面临区域发展不平衡和资产质量压力,但成都银行凭借区域优势,积极服务西部大开发战略,发展态势良好。报告显示,成都银行对公贷款仍是增量主要来源,资产端规模扩张放缓但增速仍较高,负债端存款增速环比回升,定期化趋势明显。行业层面,城商行需在服务地方经济和提升自身风控能力间寻求平衡,成都银行资产质量保持优异,未来发展可关注其区域战略的落实效果。
研报中对成都银行的哪些方面进行了重点分析?
研报重点分析了成都银行的营收增速、息差改善和资产质量表现。营收增速回升至9.8%,利润增速稳定在4.5%,但低于营收主要由于拨备计提力度加大。净息差方面,单季年化净息差达1.73%,环比改善8个基点,主要得益于生息资产收益率提升和负债成本稳定。资产质量保持稳健,不良率、拨备覆盖率等指标均表现良好,显示银行风险抵补能力持续增强。
当前成都银行的市场表现如何?
成都银行市场表现稳健,营收和利润增速回升,息差持续改善,资产质量保持稳定。报告显示,第三季度营收同比增长9.8%,归母净利润同比增长4.5%,单季息差环比上升8个基点至1.73%。资产端贷款增速放缓但仍保持增长,负债端存款结构优化,定期存款占比提升。整体来看,成都银行在区域经济中扮演重要角色,经营稳健,未来发展可关注其服务地方经济的政策支持和资产质量保持情况。
研报中提示了哪些风险因素?
研报提示的主要风险因素包括宏观经济下行压力和公司经营不及预期。宏观经济环境的不确定性可能影响银行资产质量和盈利能力,特别是信用风险可能上升。此外,银行业竞争激烈,成都银行需持续提升服务能力和风险管理水平以应对市场变化。报告显示,前三季度信用减值损失同比增长82.5%,关注类贷款占比环比提升,需持续关注银行资产质量的变化情况。