猜你想问
山西焦煤2026年三季报核心内容有哪些?
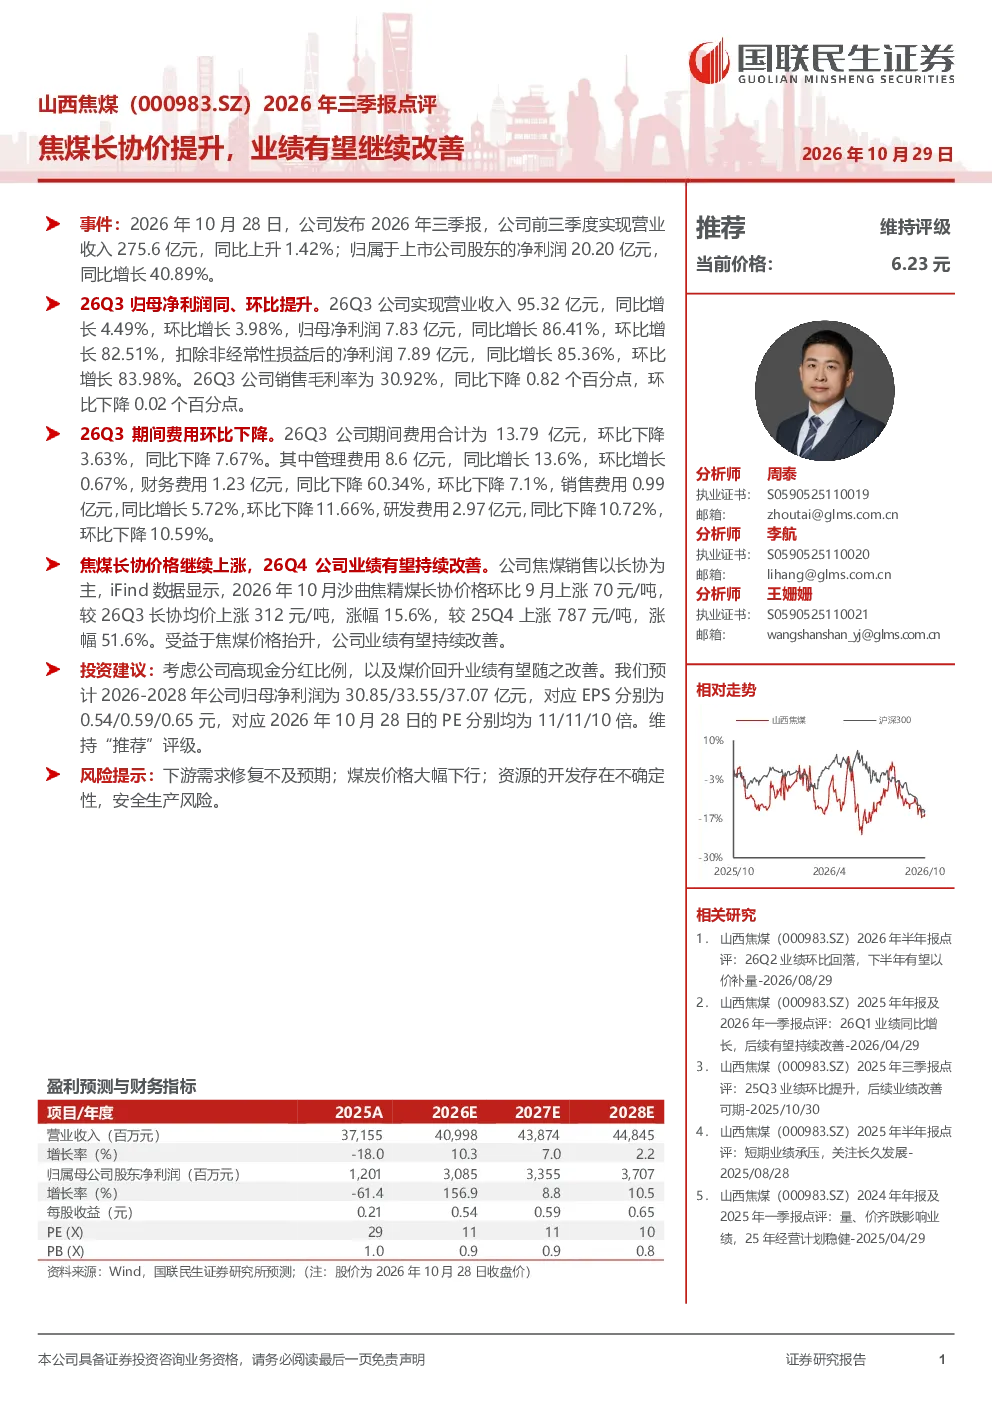
山西焦煤2026年前三季度实现营业收入275.6亿元,同比增长1.42%;归母净利润20.20亿元,同比增长40.89%。26Q3单季度营业收入95.32亿元,同比增长4.49%;归母净利润7.83亿元,同比增长86.41%。焦煤价格方面,iFind数据显示,2026年10月沙曲焦精煤长协价格环比上涨70元/吨,较26Q3长协均价上涨312元/吨,涨幅15.6%
焦煤行业发展趋势如何?
焦煤行业受益于长协价提升,2026年四季度业绩有望持续改善。预计2026-2028年归母净利润分别为30.85/33.55/37.07亿元。行业整体呈现供需关系变化,价格波动受供需及政策影响较大,未来需关注下游需求修复情况及煤炭价格走势
研报重点分析了哪些方面?
研报重点分析了山西焦煤的业绩表现、毛利率与费用结构、焦煤价格变化及未来业绩预期。其中,26Q3销售毛利率为30.92%,同比下降0.82个百分点;期间费用合计13.79亿元,环比下降3.63%。预计2026-2028年EPS分别为0.54/0.59/0.65元,PE分别为11/11/10倍
当前市场对山西焦煤的判断是什么?
市场关注山西焦煤业绩改善潜力,公司受益于焦煤价格上涨,四季度业绩有望持续提升。公司维持“推荐”评级,主要基于高现金分红比例及煤价回升带来的业绩改善预期。需关注下游需求及煤炭价格波动等市场因素
研报提示了哪些风险?
研报提示的主要风险包括下游需求修复不及预期、煤炭价格大幅下行、资源开发不确定性及安全生产风险。这些因素可能对公司业绩及行业发展趋势产生不利影响,需持续关注相关动态变化
你可能感兴趣
山西焦煤(000983.SZ)2026年半年报点评:26Q2业绩环比回落,下半年有望以价补量
国联民生证券2026-08-29
山西焦煤2023上半年业绩点评:长协价下跌拖累业绩,高分红彰显价值
国泰君安证券2023-08-08
2023年三季报点评:业绩符合预期,长协上调看好焦煤板块估值提升
民生证券2023-10-11
平煤股份2022年三季报预告点评:长协价底部已现,业绩长期提升可期
国泰君安证券2022-10-17
山西焦煤2022年报及2023一季报点评:长协稳定业绩无忧,高分红凸显价值
国泰君安证券2023-04-25
公司三季度点评报告:长协价下调业绩承压,稳增长政策或提振焦煤价格
化石能源开源证券2023-10-31
量价回落拖累业绩,四季度长协抬升有望推动业绩环比改善
化石能源信达证券2023-10-26
公司三季报点评报告:Q3业绩如期释放,长协价涨幅扩大Q4业绩可期
化石能源开源证券2021-10-29
山西焦煤2024年中报点评:产量压力最大时刻已过,Q3长协价格有所调整
化石能源国泰君安证券2024-08-30
煤炭行业周报:焦煤长协价上调,估值业绩双升在即
化石能源德邦证券2024-01-01