猜你想问
这份研报的核心内容是什么?
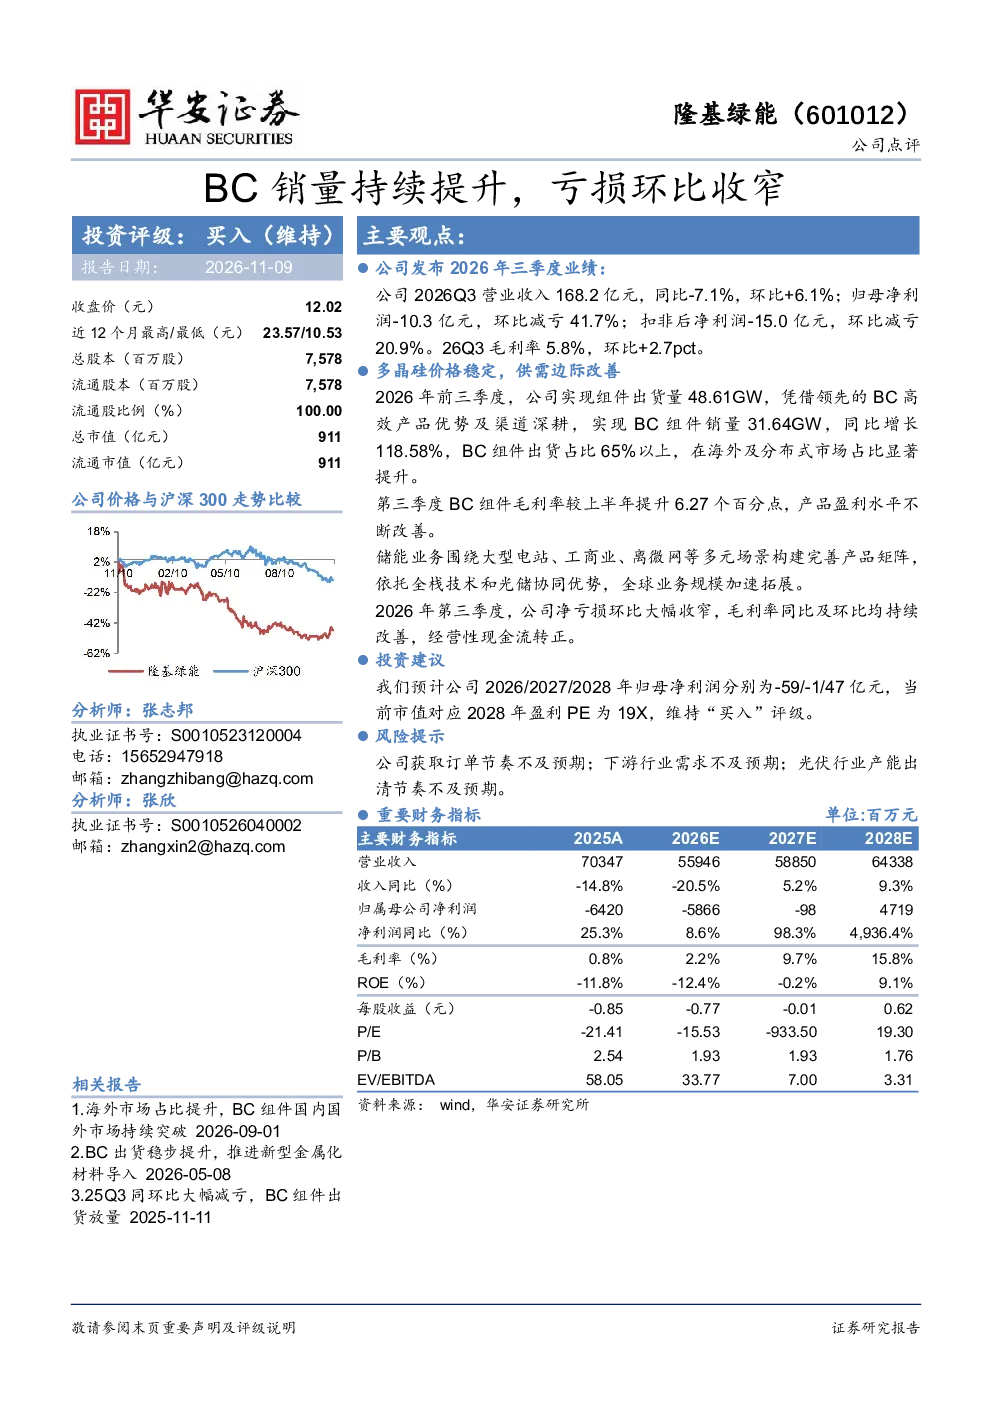
本报告分析2026年第三季度公司业绩,显示营业收入168.2亿元,环比增长6.1%,归母净利润-10.3亿元,环比减亏41.7%。BC组件销量31.64GW,同比增长118.58%,占比超65%,毛利率提升6.27个百分点。报告强调经营性现金流转正,毛利率持续改善。
光伏行业发展趋势如何?
报告指出,2026年前三季度组件出货量48.61GW,BC组件销量占比超65%,海外及分布式市场占比显著提升。储能业务围绕多元场景构建产品矩阵,依托全栈技术和光储协同优势,全球业务规模加速拓展。
报告重点分析了哪些方向?
报告重点分析BC组件销量增长及毛利率提升,海外及分布式市场拓展,以及储能业务多元场景布局。同时关注经营性现金流改善和毛利率同比环比持续提升。
当前光伏市场现状如何?
报告显示,公司BC组件销量同比增长118.58%,占比超65%,海外及分布式市场占比显著提升。第三季度BC组件毛利率较上半年提升6.27个百分点,经营性现金流转正,体现市场需求向好。
研报提示了哪些风险?
报告提示,需关注公司获取订单节奏不及预期风险,下游行业需求不及预期风险,以及光伏行业产能出清节奏不及预期风险。这些因素可能影响公司业绩表现和行业发展趋势。
你可能感兴趣
2024年三季报点评:24Q3亏损环比收窄,坚定BC技术领先布局
建筑建材民生证券2024-11-02
重大事件快评:快手四季度前瞻:料亏损环比收窄,运营效率提升
国信证券2022-01-20
1Q22业绩点评:餐饮单均盈利继续提升 ,新业务亏损环比收窄
西部证券2022-06-04
4Q21业绩点评:餐饮单均盈利继续提升,新业务亏损环比收窄
西部证券2022-03-29
亏损显著收窄,BC技术持续领先
国金证券2024-10-31
隆基绿能2025年三季报点评:亏损持续收窄,BC技术驱动结构性改善
国盛证券2025-11-02
2024年三季报点评:Q3净利亏损环比显著收窄,HPBC差异化组件持续突破
东方财富2024-11-05
公司信息更新报告:单Q3收入恢复正增长,利润亏损环比持续收窄
医药生物开源证券2024-10-25
上半年亏损同比收窄,云服务占比持续提升
信息技术国联证券2024-08-27
月产销环比改善,上汽乘用车销量降幅持续收窄
交通运输山西证券2020-09-05