猜你想问
这份研报的核心内容是什么?
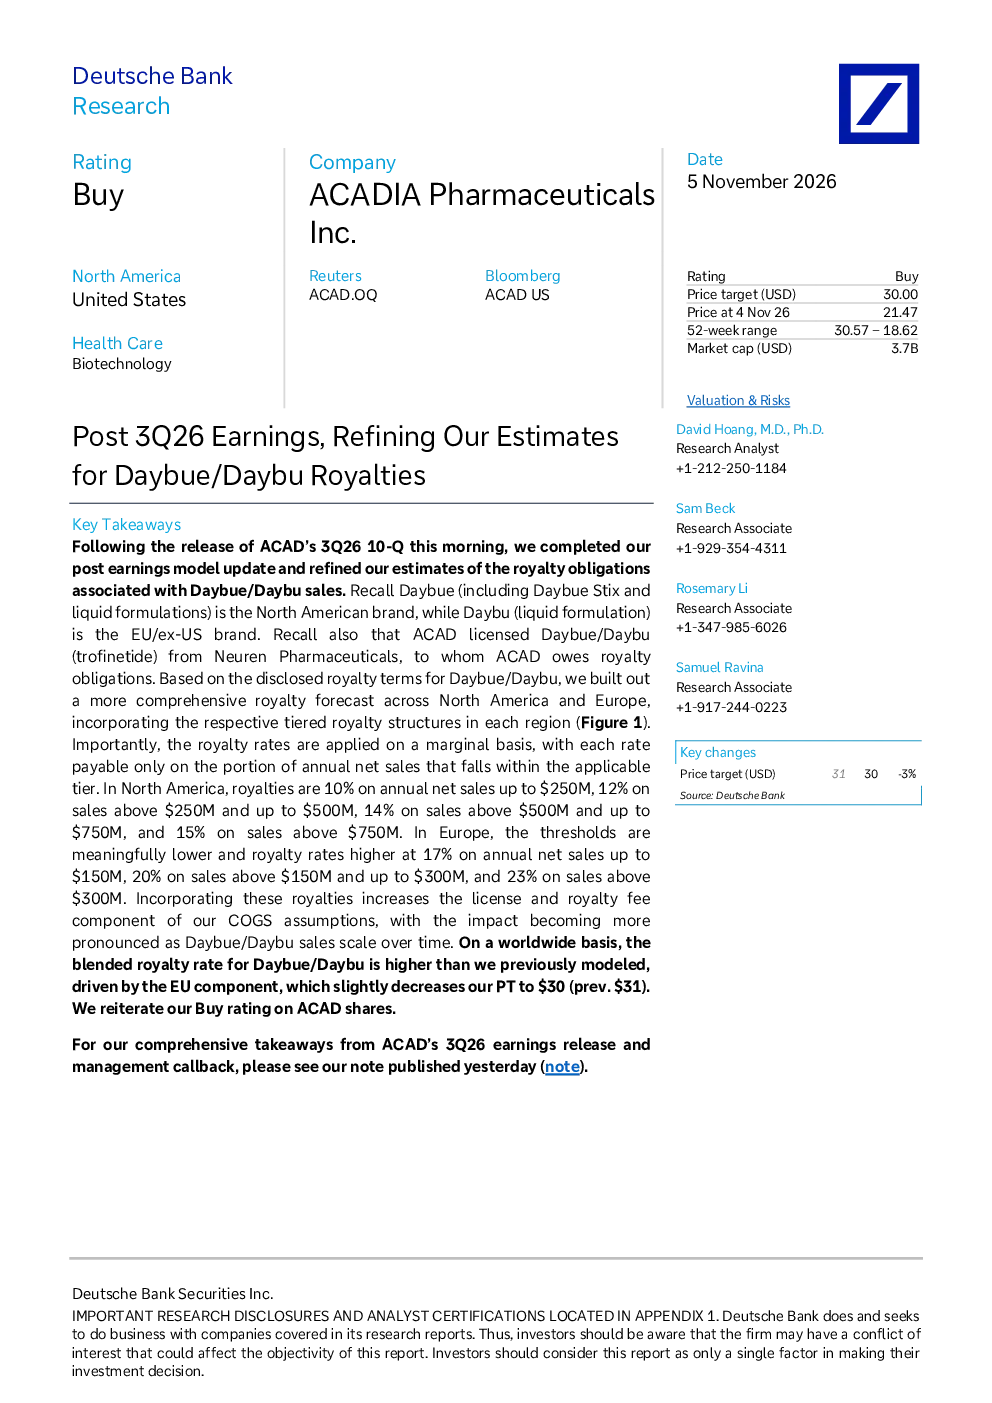
这份研报主要分析了ACADIA Pharmaceuticals Inc.(ACAD)在2026年第三季度业绩后的Daybue及特许权使用费调整。报告维持对ACAD的“买入”评级,但将目标价从31美元下调至30美元,主要原因是欧洲市场的高版税率导致全球加权平均版税率上升。研报详细解析了Daybue/Daybu在北美和欧洲市场的版税结构差异,以及其对公司盈利能力的影响。分析师更新了盈利预测模型,并指出随着产品销量的增长,欧洲市场的高版税率影响将更加显著。
Daybue所在的赛道发展趋势如何?
Daybue所在的赛道为神经退行性疾病治疗领域,特别是针对痴呆症的治疗。ACADIA从Neuren Pharmaceuticals获得了trofinetide的许可,Daybue作为其核心产品,在北美和欧洲市场均有销售。随着全球对神经退行性疾病治疗需求的增加,以及ACADIA在产品开发和市场推广方面的持续投入,该赛道未来有望保持增长态势。然而,欧洲市场的高版税率对公司的盈利能力构成挑战,需要关注其如何通过市场策略和成本控制来应对这一影响。
报告重点分析了哪些方向?
报告重点分析了ACADIA的版税结构及其对财务表现的影响。具体包括北美和欧洲市场的版税率差异,以及全球加权平均版税率的计算方式。分析师特别指出,欧洲市场17%-23%的版税率显著高于北美的10%-15%,随着Daybue/Daybu销量的增长,这一差异将导致许可和版税费用占成本(COGS)的比重上升。此外,报告还更新了2026年第三季度财报后的盈利预测模型,并讨论了市场风险和分析师披露信息。
当前市场对ACADIA的判断是什么?
当前市场对ACADIA的判断是维持“买入”评级,但下调目标价至30美元。市场关注点主要集中在欧洲市场的高版税率对盈利能力的影响上。虽然分析师认为这一影响是暂时的,且公司仍具备长期发展潜力,但版税率的上升确实略微降低了市场对公司股价的预期。市场同时关注ACADIA在北美和欧洲市场的销售表现,以及其如何通过产品定价和成本管理来平衡版税率带来的压力。
研报中提示了哪些风险?
研报提示的主要风险包括欧洲市场的高版税率对盈利能力的潜在影响。随着Daybue/Daybu销量的增长,欧洲市场23%的版税率可能导致许可和版税费用大幅增加,从而影响公司的净利润率。此外,市场竞争加剧也可能对产品的销售表现造成压力。分析师还提醒投资者关注全球加权平均版税率的波动,以及其对公司财务预测的敏感性。研报附录中提供了更详细的市场风险和分析师披露信息,供投资者进一步参考。