猜你想问
Marqeta 26年Q4 EBITDA指引是多少?
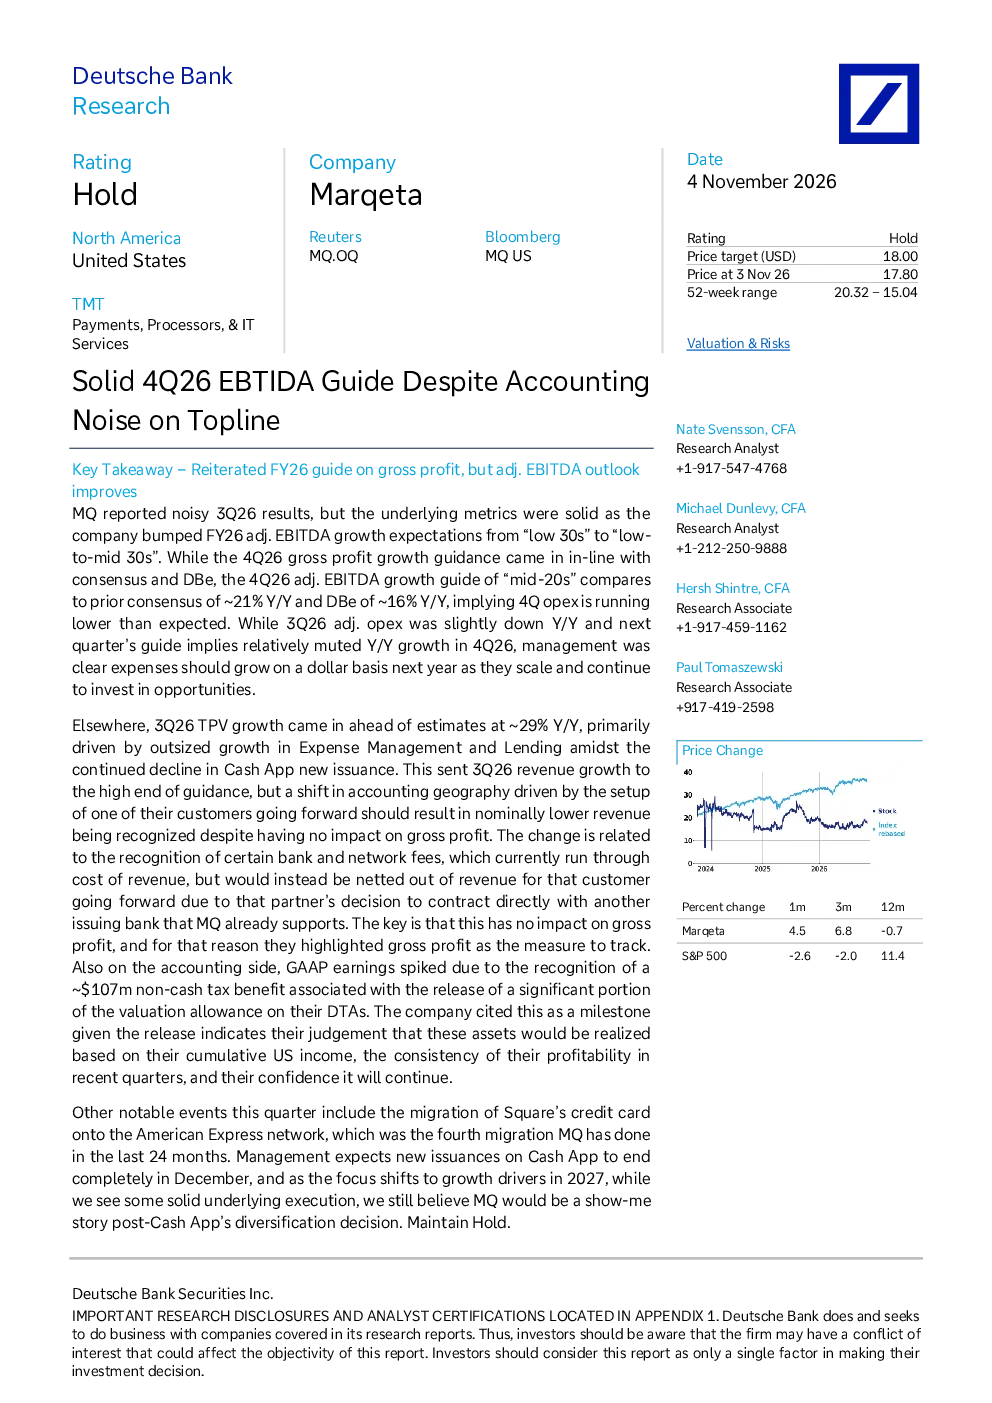
Marqeta 在 2026 年第 3 季度报告显示,尽管收入端存在会计噪音,但公司基本面表现稳健,将全年调整后 EBITDA 增长预期从“低 30%”上调至“低至中 30%”。4Q26 调整后 EBITDA 增长指引为“中 20%”,较此前市场预期(约 21%)和 Dbe(约 16%)有所下调,暗示 4Q26 营业费用增速低于预期。管理层表示,随着公司规模扩大,费用将按美元计值增长,并继续投资于增长机会。
Marqeta 3Q26 收入增长情况如何?
Marqeta 3Q26 交易处理量(TPV)同比增长约 29%,主要受费用管理和借贷业务增长推动,而 Cash App 新发卡量持续下降。这使 3Q26 收入增长达到指引区间的高位,但公司会计结构发生变化,部分银行和网络费用将从收入成本中剥离,导致名义收入降低,这对毛利率没有影响。公司强调毛利率是衡量业绩的关键指标。
Marqeta 所属赛道发展趋势如何?
Marqeta 所属的数字支付与金融科技赛道,随着金融科技持续创新和数字化转型加速,市场对灵活、高效的支付解决方案需求持续增长。Marqeta 以其开放的金融技术平台,为金融机构和商户提供定制化支付解决方案,受益于行业发展趋势。未来,随着更多金融机构采用其技术,赛道有望保持高增长态势。
Marqeta 4Q26 营业费用情况如何?
Marqeta 4Q26 调整后 EBITDA 增长指引为“中 20%”,较此前市场预期(约 21%)和 Dbe(约 16%)有所下调,暗示 4Q26 营业费用增速低于预期。管理层表示,随着公司规模扩大,费用将按美元计值增长,并继续投资于增长机会。这一情况表明公司费用控制能力较强,但未来费用增长仍需关注。
Marqeta 研报有哪些风险提示?
Marqeta 研报提示的主要风险包括:会计结构变化可能导致名义收入降低,影响市场短期感知;依赖 Cash App 新发卡业务增长存在不确定性,随着新发卡结束,公司需寻找新的增长点;市场竞争加剧可能压缩利润空间;监管政策变化可能影响业务发展。此外,约 1.07 亿美元的税收优惠主要来自估值准备金释放,其可持续性需持续关注。