猜你想问
新宙邦26年三季报核心内容是什么?
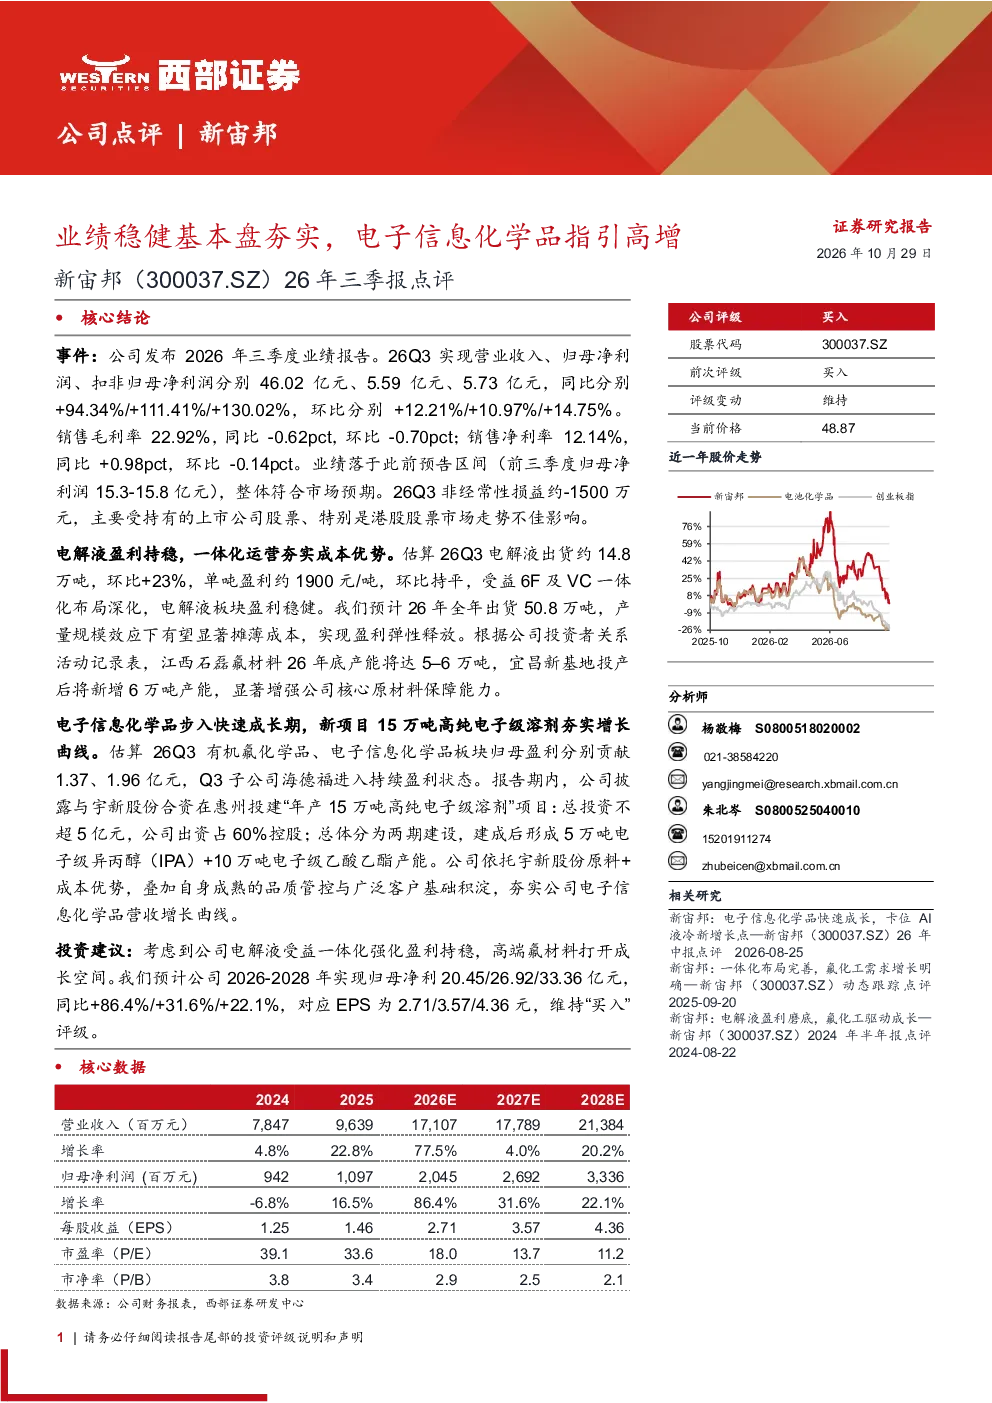
新宙邦2026年Q3业绩表现亮眼,营业收入46.02亿元同比增长94.34%,归母净利润5.59亿元同比增长111.41%,扣非归母净利润5.73亿元同比增长130.02%。电解液板块出货约14.8万吨环比增长23%,单吨盈利约1900元/吨,受益6F及VC一体化布局深化,盈利稳健。电子信息化学品Q3归母盈利贡献1.96亿元,子公司海德福进入持续盈利状态。公司还与宇新股份合资投建年产15万吨高纯电子级溶剂项目,总投资不超5亿元,建成后形成5万吨电子级异丙醇+10万吨电子级乙酸乙酯产能。
电子信息化学品赛道发展趋势如何?
电子信息化学品赛道发展前景广阔,随着半导体、新能源等行业需求持续增长,高端电子化学品市场空间不断拓展。新宙邦在电子信息化学品领域布局深入,子公司海德福已进入持续盈利状态,显示其技术实力和市场需求优势。公司新投建的电子级溶剂项目将进一步强化其在该领域的产能和产品结构,有望受益于行业景气度提升,未来成长空间打开。
研报重点分析了新宙邦哪些方面?
研报重点分析了新宙邦的业绩表现和增长动力。公司2026年Q3业绩大幅增长,主要得益于电解液板块出货量提升和盈利能力稳定,以及电子信息化学品板块贡献显著。报告还关注了公司一体化布局的深化,如6F及VC一体化项目,有效提升了电解液板块的盈利稳定性。此外,公司新投建的电子级溶剂项目也显示出其向高端化学品拓展的积极战略。
当前市场对电子化学品行业现状如何判断?
当前电子化学品行业处于快速发展阶段,市场需求旺盛,但竞争也日趋激烈。新宙邦作为行业领先企业,凭借其技术积累和产能扩张,在电解液和电子信息化学品领域均占据优势地位。行业整体受益于下游应用领域的需求增长,但原材料价格波动和产能释放节奏是影响企业盈利的关键因素。新宙邦的一体化布局和新项目投建,为其应对市场变化提供了有力支撑。
研报提示了哪些投资风险?
研报提示了几个主要投资风险:一是下游需求不及预期,半导体和新能源行业增长放缓可能影响电子化学品需求;二是原材料价格波动,如碳酸锂、六氟磷酸锂等关键原材料价格大幅波动将直接影响公司盈利能力;三是新产能释放不及预期,新投建项目可能面临建设延期或产能爬坡不及计划的风险。这些因素需持续关注,以评估投资风险。