猜你想问
新宙邦研报核心内容是什么?
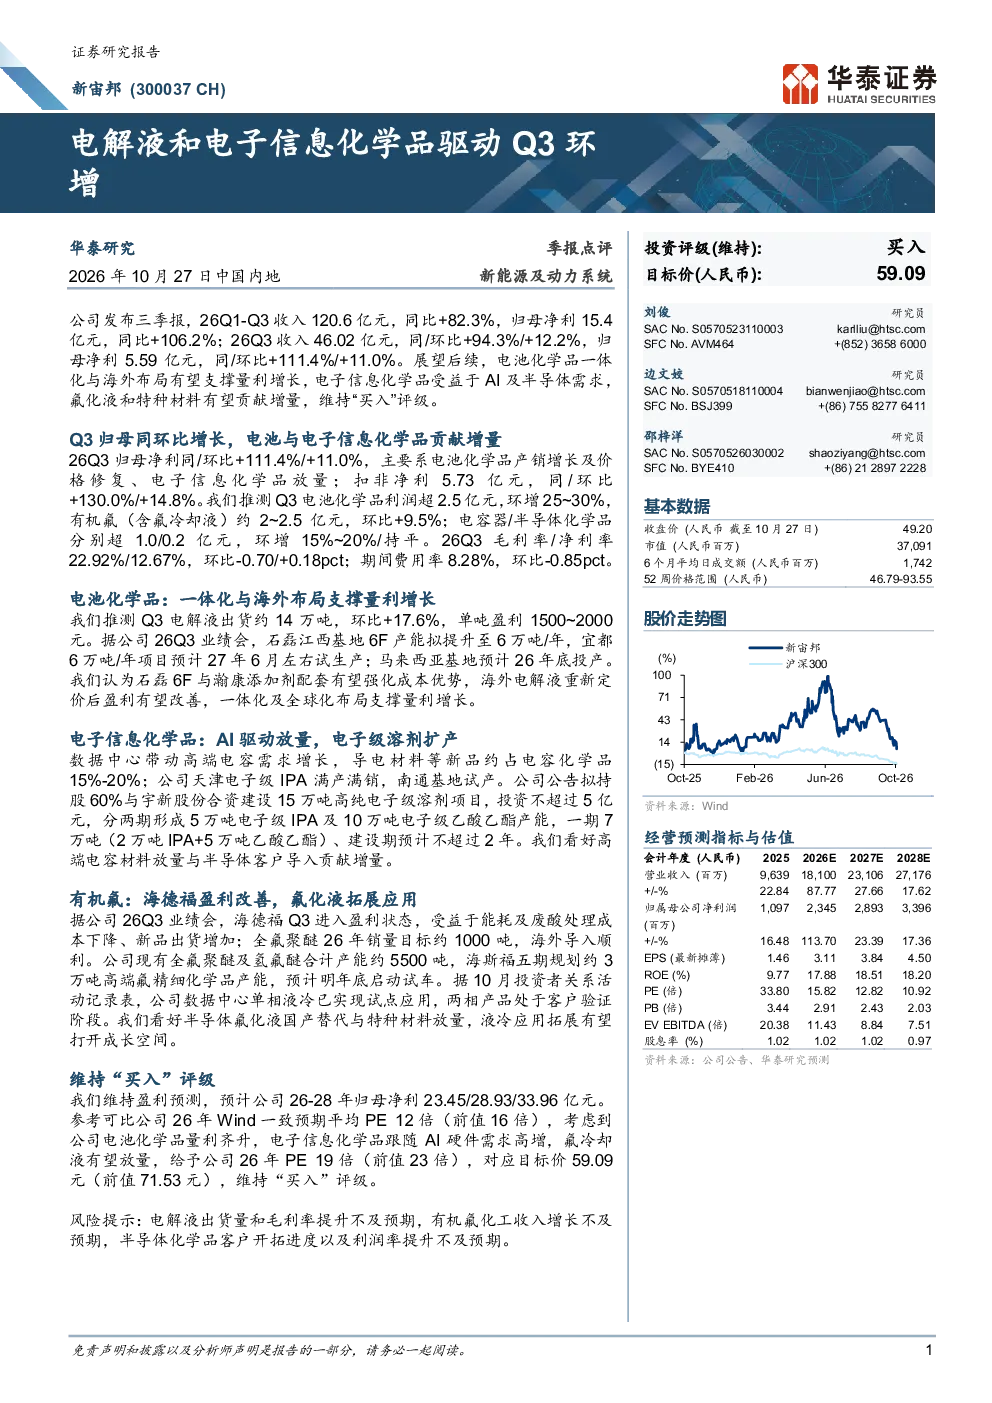
华泰研究维持对标的的“买入”评级,目标价59.09元。公司2026年前三季度收入120.6亿元,同比增长82.3%,归母净利15.4亿元,同比增长106.2%;第三季度收入46.02亿元,同/环比增长94.3%/12.2%,归母净利5.59亿元,同/环比增长111.4%/11.0%
电解液和电子信息化学品行业发展趋势如何?
电解液行业第三季度出货约14万吨,环比增长17.6%,单吨盈利1500~2000元。一体化与海外布局将支撑量利增长。电子信息化学品受AI及半导体需求驱动放量,电子级溶剂扩产带动高端电容需求增长,导电材料等新品约占电容化学品15%-20%
研报重点分析了哪些业务板块?
报告重点分析了电池化学品、电子信息化学品和有机氟业务板块。电池化学品方面,电解液出货量环比增长17.6%,单吨盈利1500~2000元。电子信息化学品方面,电子级溶剂扩产带动高端电容需求增长。有机氟方面,海德福Q3进入盈利状态,全氟聚醚2026年销量目标约1000吨
当前市场对该公司有何判断?
公司2026年前三季度收入120.6亿元,同比增长82.3%,归母净利15.4亿元,同比增长106.2%。第三季度收入46.02亿元,同/环比增长94.3%/12.2%,归母净利5.59亿元,同/环比增长111.4%/11.0%。维持2026-2028年归母净利预测23.45/28.93/33.96亿元,参考可比公司2026年Wind一致预期平均PE 12倍,给予公司2026年PE 19倍,对应目标价59.09元
研报提示了哪些风险?
研报提示的风险包括电解液出货量和毛利率提升不及预期,有机氟化工收入增长不及预期,半导体化学品客户开拓进度以及利润率提升不及预期
你可能感兴趣
新宙邦Q3预告点评:电解液盈利稳定,电子信息化学品高增
未知机构2026-10-13
10-24 东吴电新新宙邦2026Q3预告点评电解液盈利稳定电子信息化学品增量显著 10
未知机构2026-10-16
东吴电新新宙邦2026Q3预告点评电解液盈利稳定电子信息化学品增量显著
未知机构2026-10-13
新宙邦(300037.SZ)深度报告 电解液量增利稳,有机氟与电子信息成长可期
国联民生证券2026-09-19
新宙邦(300037.SZ)业绩维持高速增长,电子信息化学品加速放量
开源证券2026-08-25
开源电新 新宙邦全球精细化学品龙头电子信息化学品成长逻辑加速兑现
未知机构2026-10-12
2026年三季报业绩点评:电解液盈利稳定,电子信息化学品增量显著
建筑建材东吴证券2026-10-28
2026Q3业绩预告点评:电解液盈利稳定,电子信息化学品增量显著
建筑建材东吴证券2026-10-13
新宙邦(300037.SZ)买入-A(首次):业绩持续高增,AI浪潮推升电子化学品需求增长
山西证券2026-09-07
传统业务下滑,含氟精细化学品与电解液双轮驱动
建筑建材安信证券2016-03-22