猜你想问
Enlight Energy三季度业绩表现如何?
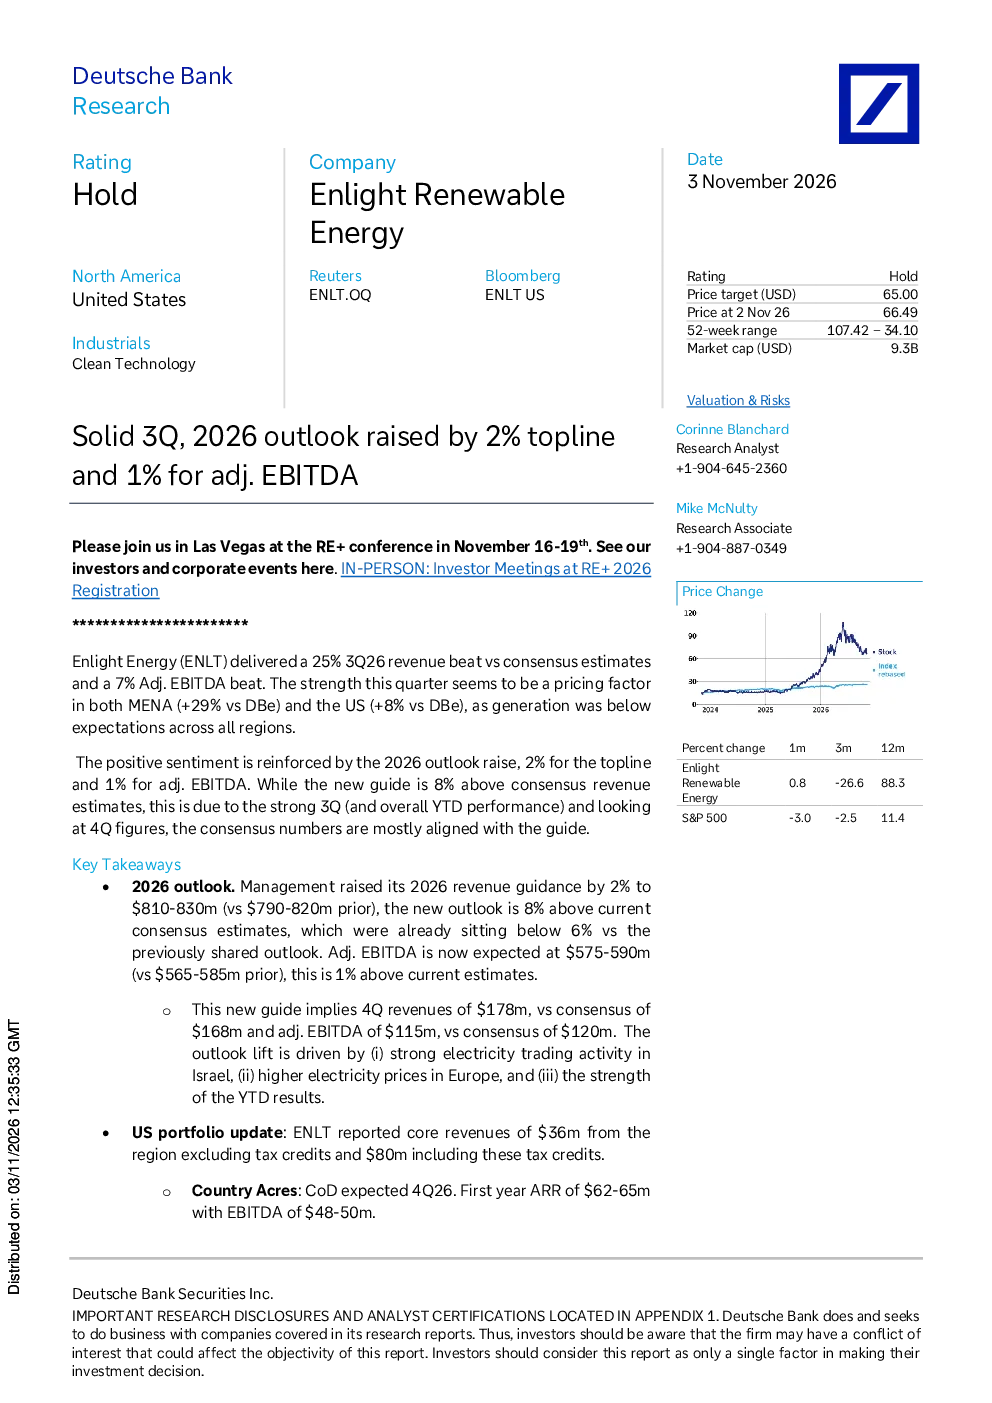
Enlight Energy(ENLT)2026年第三季度业绩超出市场预期,营收同比增长7%达2.31亿美元,超出预期25%;调整后EBITDA同比增长7%达1.54亿美元,超出预期3%。主要得益于中东和美国地区的价格因素,两地发电量低于预期导致价格高于预期。美国业务核心营收3600万美元(不含税收抵免),总营收8000万美元,主要项目包括预计2026年第四季度完工的CoD项目等。欧洲成熟业务ARR达6.3亿美元,中东地区营收同比增长27%达9900万美元。
Enlight Energy 2026年业绩展望有何亮点?
管理层上调2026年业绩预期,营收预期从7.9亿至8.2亿美元上调至8.1亿至8.3亿美元,同比增长8%;调整后EBITDA预期从5.65亿至5.85亿美元上调至5.75亿至5.90亿美元,同比增长1%。第四季度营收预期为1.78亿美元,调整后EBITDA预期为1.15亿美元。美国业务项目如Co Bar预计2027年第四季度至2028年上半年完工,第一年ARR预计2.44亿至2.57亿美元。欧洲业务本季度收购8.58亿瓦时储能项目。中东业务营收增长主要因价格因素。
可再生能源赛道发展趋势如何?
Enlight Energy的业绩和业绩预期上调,以及美国和欧洲业务的进展,表明市场对可再生能源公司未来表现持积极态度。中东和美国地区价格因素驱动业绩增长,显示可再生能源在特定区域具有较强盈利能力。欧洲业务通过收购储能项目拓展业务,中东业务则受益于价格因素。美国业务项目进展顺利,未来几年将贡献重要收入。这些因素共同反映可再生能源行业在部分地区具备良好发展潜力。
该研报对市场现状有何判断?
研报显示市场对Enlight Energy未来表现持积极态度,主要基于其超出预期的业绩、上调的业绩预期以及美国和欧洲业务的进展。业绩增长主要来自中东和美国地区的价格因素,表明可再生能源在特定市场具有较强竞争力。欧洲业务通过收购储能项目实现业务扩张,中东业务营收增长显著。这些积极因素共同推动市场对该公司的看好。不过研报也提示了中东地区政治经济不确定性及全球能源市场波动性等风险因素。
研报提示哪些风险因素?
研报中提示的风险因素包括中东地区的政治和经济不确定性,这可能影响该地区能源市场的稳定性和价格预期。此外,全球能源市场的波动性也可能对可再生能源公司的业绩产生影响。这些风险因素需要投资者关注。研报未提及其他具体风险,但强调了投资者应密切关注相关市场动态。Deutsche Bank维持对Enlight Energy的“持有”评级,目标价为6.5美元,但未提供具体投资建议。