猜你想问
这份研报主要分析了哪些资产配置图表和数据?
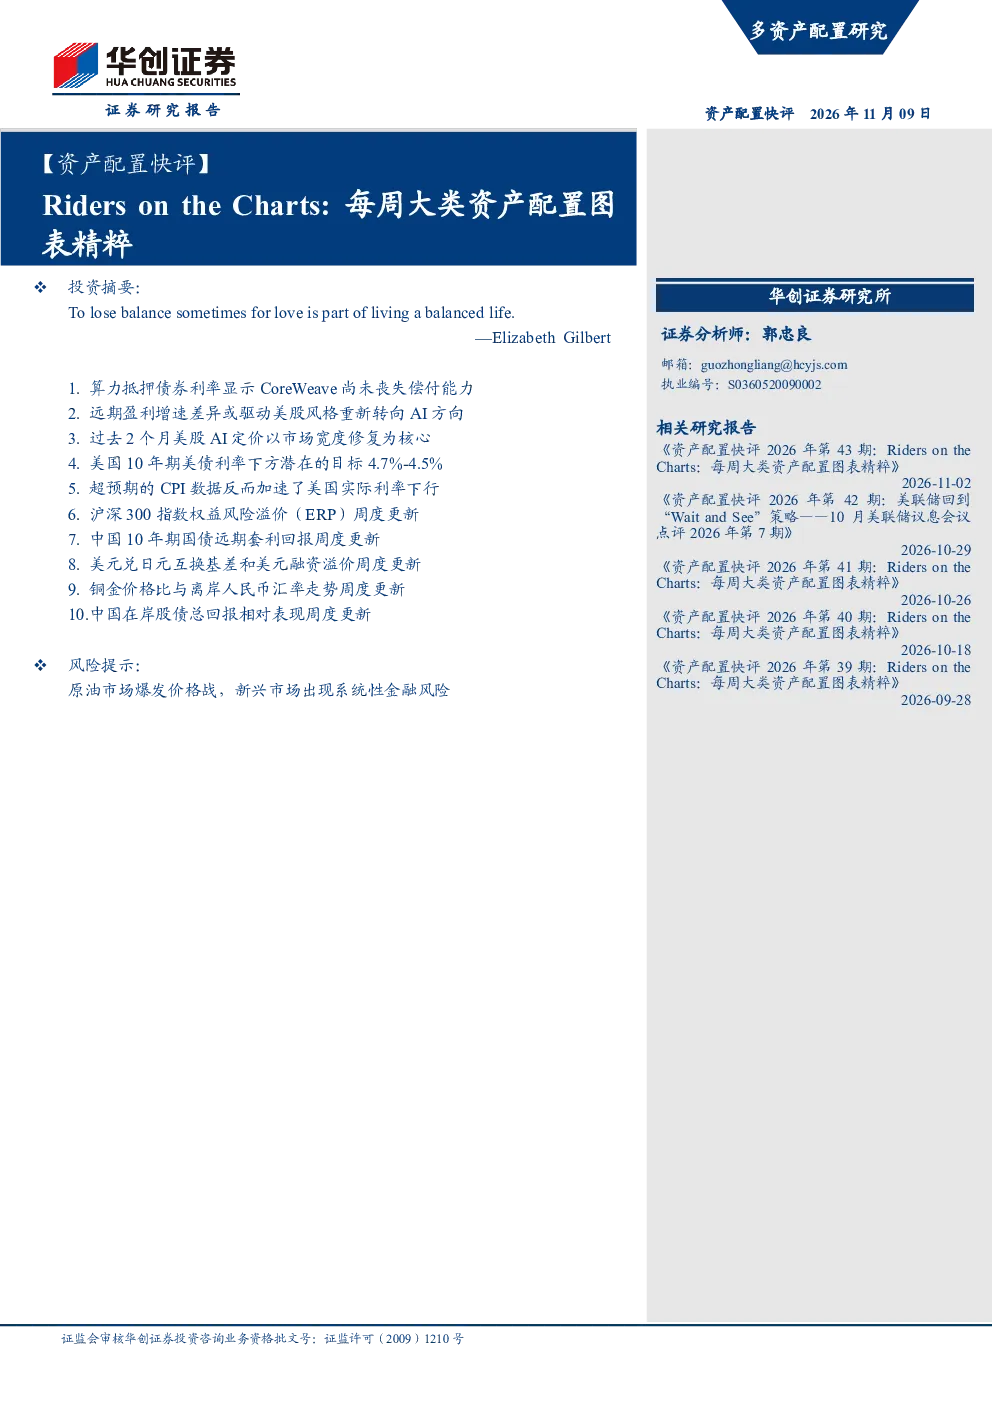
这份研报由华创证券研究所发布,分析了当前大类资产配置的关键图表和数据,包括算力抵押债券利率、美股风格转向AI方向、美股AI定价、美国10年期美债利率、CPI数据对实际利率的影响、沪深300指数权益风险溢价(ERP)、中国10年期国债远期套利回报、美元兑日元互换基差和美元融资溢价、铜金价格比与离岸人民币汇率走势,以及中国在岸股债总回报相对表现等多个维度的图表分析。
AI赛道的发展趋势如何?
研报指出,美股风格正在重新转向AI方向,纳斯达克100指数跑输罗素2000指数,但远期盈利增速差异显示AI风格定价可能难以持久。同时,AI定价以市场宽度修复为核心,技术路线和资本开支红利分配的定价相对消极,“K”型分化定价加强,这表明AI赛道虽然受到市场关注,但投资逻辑和回报预期仍需进一步观察。
报告重点分析了哪些方向?
报告重点分析了美国和中国的利率走势、权益风险溢价(ERP)、国债远期套利回报、美元融资压力、汇率走势以及股债总回报相对表现。此外,还关注了AI云服务提供商CoreWeave的流动性风险,以及美股风格和AI风格的定价差异,这些分析旨在为投资者提供大类资产配置的参考依据。
当前市场现状如何?
当前市场现状表现为美国10年期美债利率从高位回落,实际利率下行,CPI数据超预期加剧了这一趋势。同时,沪深300指数ERP高于长期均值,表明权益市场仍有上行空间。此外,美元兑日元互换基差和美元融资溢价的变动显示离岸美元融资压力有所缓解,而铜金价格比与离岸人民币汇率的背离也值得关注。
研报提到了哪些风险提示?
研报提示的风险包括原油市场可能爆发价格战,以及新兴市场可能出现系统性金融风险。这些风险因素可能对全球资产配置产生影响,投资者需密切关注相关动态,谨慎评估潜在风险。
你可能感兴趣
资产配置快评:Riders on the Charts:每周大类资产配置图表精粹
金融华创证券2025-06-10
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-07-14
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-05-14
资产配置快评:Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-07-08
【资产配置快评】Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-09-22
【资产配置快评】Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-03-25
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-07-21
【资产配置快评】:Riders on the Charts:每周大类资产配置图表精粹
金融华创证券2026-03-10
资产配置快评:2025年第47期:Riders on the Charts:每周大类资产配置图表精粹
华创证券2025-10-29
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-03-10