你可能感兴趣
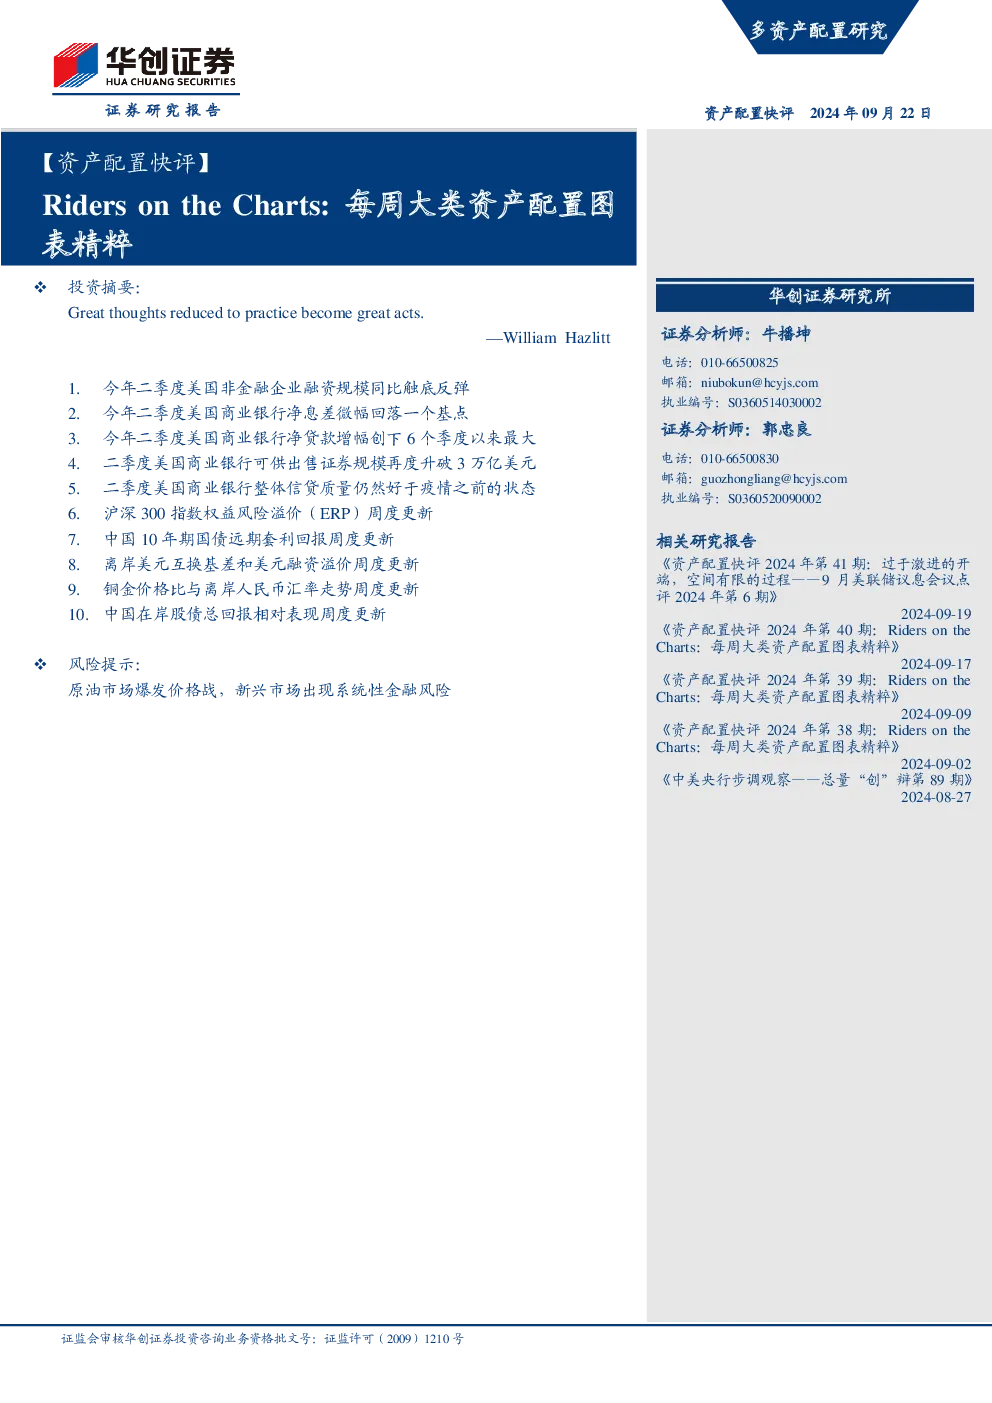
资产配置快评:Riders on the Charts:每周大类资产配置图表精粹
金融华创证券2025-06-10
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-07-14
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-05-14
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-07-21
资产配置快评:Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-07-08
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2023-12-25
【资产配置快评】Riders on the Charts:每周大类资产配置图表精粹
华创证券2024-03-25
【资产配置快评】Riders on the Charts: 每周大类资产配置图表精粹
华创证券2024-03-10
【资产配置快评】:Riders on the Charts:每周大类资产配置图表精粹
金融华创证券2026-03-10
资产配置快评:2025年第47期:Riders on the Charts:每周大类资产配置图表精粹
华创证券2025-10-29