猜你想问
这份研报的核心内容是什么?
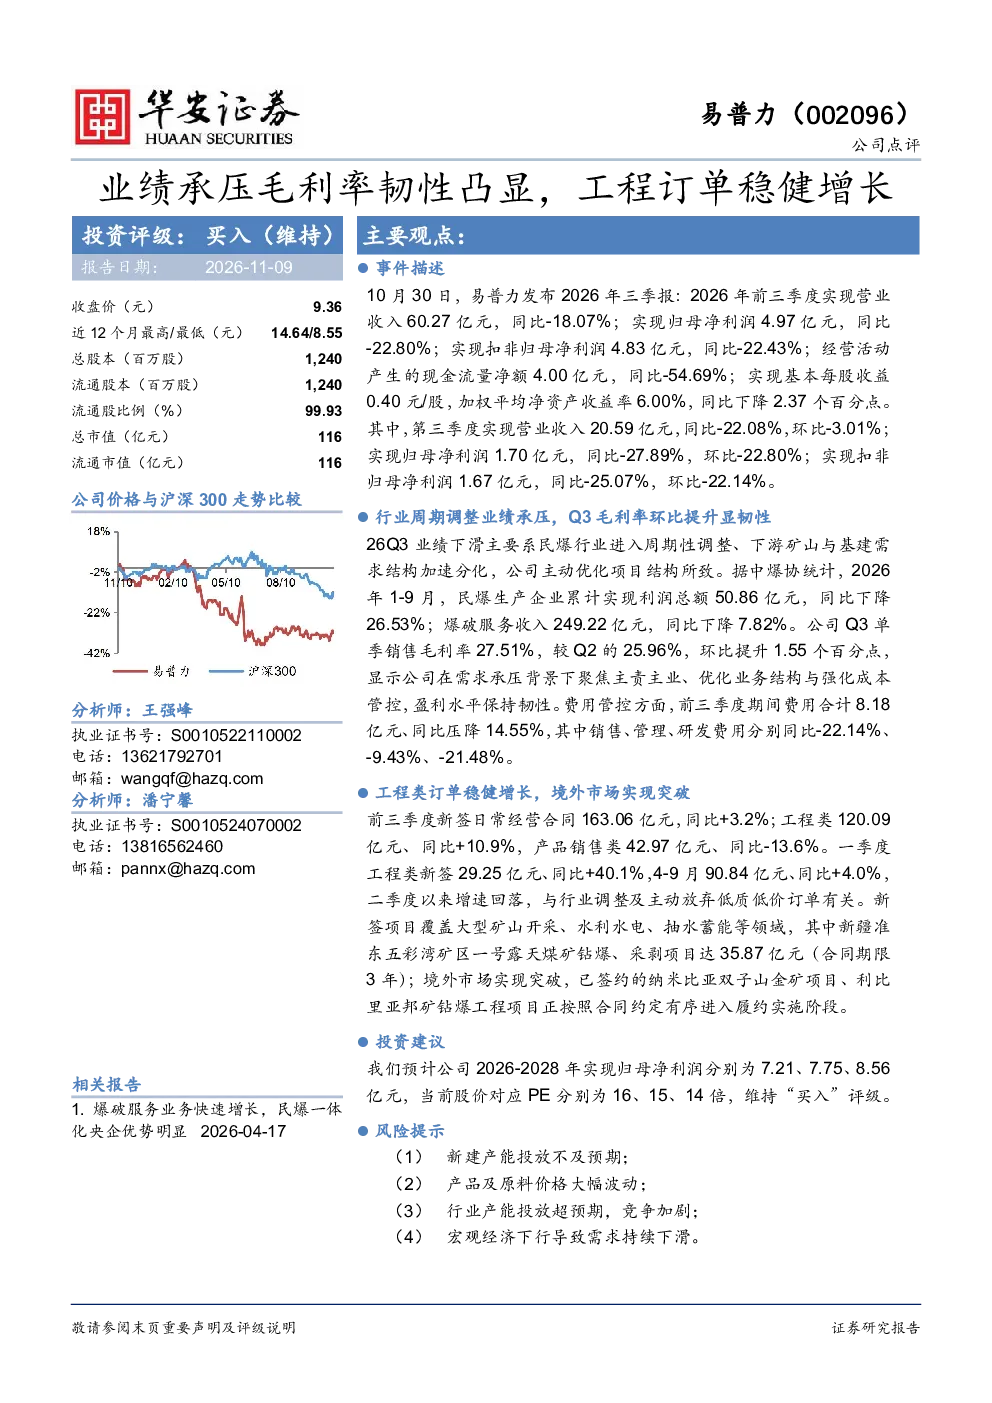
易普力发布2026年三季报,前三季度实现营业收入60.27亿元,同比-18.07%;归母净利润4.97亿元,同比-22.80%。第三季度营业收入20.59亿元,同比-22.08%;归母净利润1.70亿元,同比-27.89%。Q3毛利率环比提升1.55个百分点至27.51%,显示公司盈利韧性。费用管控有效,前三季度期间费用合计8.18亿元,同比压降14.55%。
民爆行业的发展趋势如何?
民爆行业进入周期性调整,下游需求结构分化,公司主动优化项目结构。中爆协数据显示,2026年1-9月民爆生产企业利润总额同比下降26.53%,爆破服务收入同比下降7.82%。
研报重点分析了哪些方面?
研报重点分析了易普力的业绩表现、业务亮点和风险提示。业绩方面,Q3毛利率提升显示盈利韧性,费用管控有效。业务亮点包括工程类订单增长10.9%,新疆准东五彩湾矿区项目达35.87亿元,境外市场取得突破。风险提示包括新建产能投放不及预期、产品及原料价格波动、行业竞争加剧和宏观经济下行导致需求下滑。
当前市场对易普力的判断是什么?
易普力在民爆行业周期性调整中表现稳健,毛利率提升和费用管控显示其经营韧性。工程类订单增长和境外市场突破是业务亮点。但需关注新建产能投放、产品价格波动、行业竞争和宏观经济等风险因素。
研报提到了哪些风险提示?
研报提示的主要风险包括新建产能投放不及预期可能导致市场份额下降;产品及原料价格大幅波动可能影响盈利能力;行业产能投放超预期将加剧竞争;宏观经济下行可能导致下游需求持续下滑,进而影响公司业绩表现。
你可能感兴趣
拉普拉斯2026年半年报业绩点评 短期业绩承压 在手订单饱满凸显增长韧性
未知机构2026-08-25
金融工程日报:沪指缩量回调,红利风格韧性凸显、双创承压明显
金融国信证券2026-09-24
三季报点评:风机毛利率承压影响业绩,订单增长发展趋势未变
电气设备东兴证券2018-10-29
业绩符合预期,内销业务稳健增长,直营转经销及原材料上涨致毛利率承压
华创证券2018-11-14
业绩稳健增长,毛利率短期承压
德邦证券2024-10-29
业绩稳健增长,Q2毛利率承压
财信证券2022-09-05
三季度点评:业绩短期承压,饱满订单助力长期稳健增长
交通运输财通证券2018-10-29
2022年报点评:订单承压影响短期业绩,长期稳健增长可期
纺织服装东吴证券2023-04-22
服装线下门店疫情承压,医美韧性凸显仍有增长
安信证券2022-09-14
京北方2024年半年报点评:行业盈利能力承压,BPO凸显业绩韧性
信息技术国泰君安证券2024-08-26