猜你想问
浦发银行2026年三季报主要业绩表现如何?
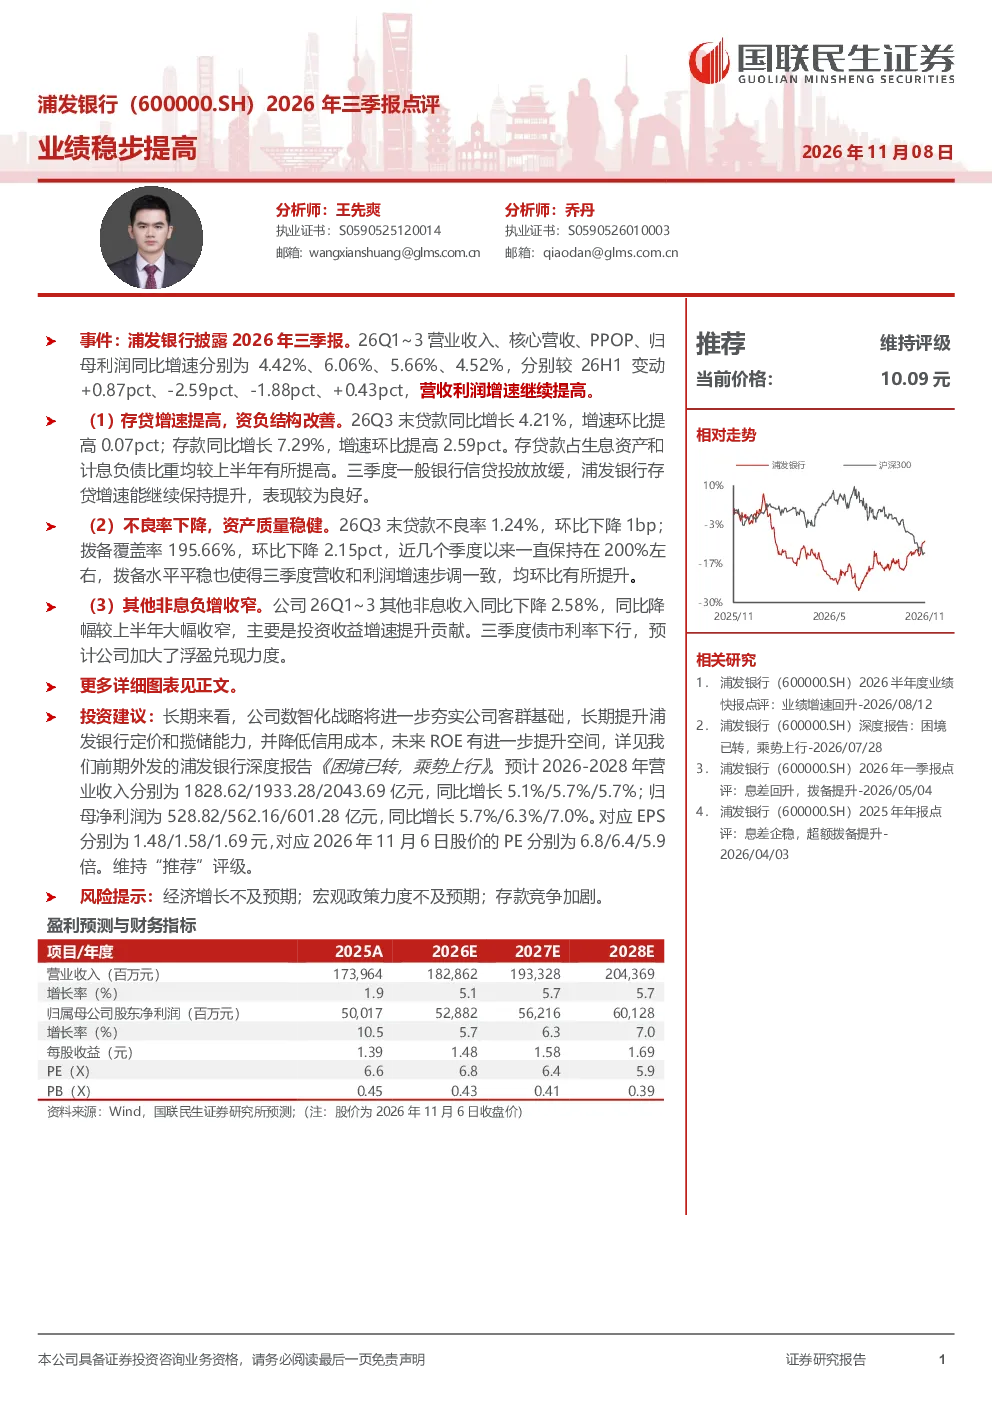
浦发银行2026年三季报显示,营业收入、核心营收、PPOP、归母利润同比增速分别为4.42%、6.06%、5.66%、4.52%,营收利润增速继续提高。存贷增速提高,26Q3末贷款同比增长4.21%(环比+0.07pct),存款同比增长7.29%(环比+2.59pct),存贷款占生息资产和计息负债比重均提升,表现优于三季度一般银行信贷放缓的背景。不良率下降,26Q3末贷款不良率1.24%(环比下降1bp),拨备覆盖率195.66%(环比下降2.15pct),但近几个季度维持在200%左右,拨备水平平稳推动三季度营收和利润增速同步提升。其他非息负增收窄,26Q1~3其他非息收入同比下降2.58%,同比降幅较上半年收窄,主要因投资收益增速提升,三季度债市利率下行或加大浮盈兑现力度。
浦发银行数智化战略对未来的发展有何意义?
浦发银行的数智化战略将夯实客群基础,通过技术手段提升定价和揽储能力,降低信用成本,从而在未来推动ROE提升。该战略有助于银行更精准地服务客户,优化资源配置,增强市场竞争力,为长期稳健发展奠定基础。通过数字化手段,浦发银行能够更有效地管理风险,提高运营效率,并更好地适应金融科技快速发展的趋势。
报告对浦发银行未来几年的业绩有何预测?
报告预计2026-2028年浦发银行营业收入分别为1828.62/1933.28/2043.69亿元(同比增长5.1%/5.7%/5.7%),归母净利润分别为528.82/562.16/601.28亿元(同比增长5.7%/6.3%/7.0%),EPS分别为1.48/1.58/1.69元,对应PE分别为6.8/6.4/5.9倍。这些预测基于当前经济环境和银行自身战略的稳步推进,展现了浦发银行未来几年的增长潜力。
当前银行市场整体信贷环境对浦发银行有何影响?
当前银行市场整体信贷环境呈现放缓趋势,但浦发银行表现优于一般银行。26Q3末贷款同比增长4.21%(环比+0.07pct),存款同比增长7.29%(环比+2.59pct),存贷款占生息资产和计息负债比重均提升。这表明浦发银行在信贷政策调整期间仍能保持稳健增长,其资产负债结构优化和资产质量稳健为业绩提供了支撑。
投资浦发银行需关注哪些风险?
投资浦发银行需关注的主要风险包括经济增长不及预期,这可能影响银行业务的整体表现;宏观政策力度不及预期,货币政策调整可能对银行盈利能力产生影响;存款竞争加剧,银行间为争夺存款资源可能采取更激进的策略,从而影响净息差水平。这些风险因素需在投资决策中予以充分考虑。