猜你想问
这份研报主要讲了什么内容?
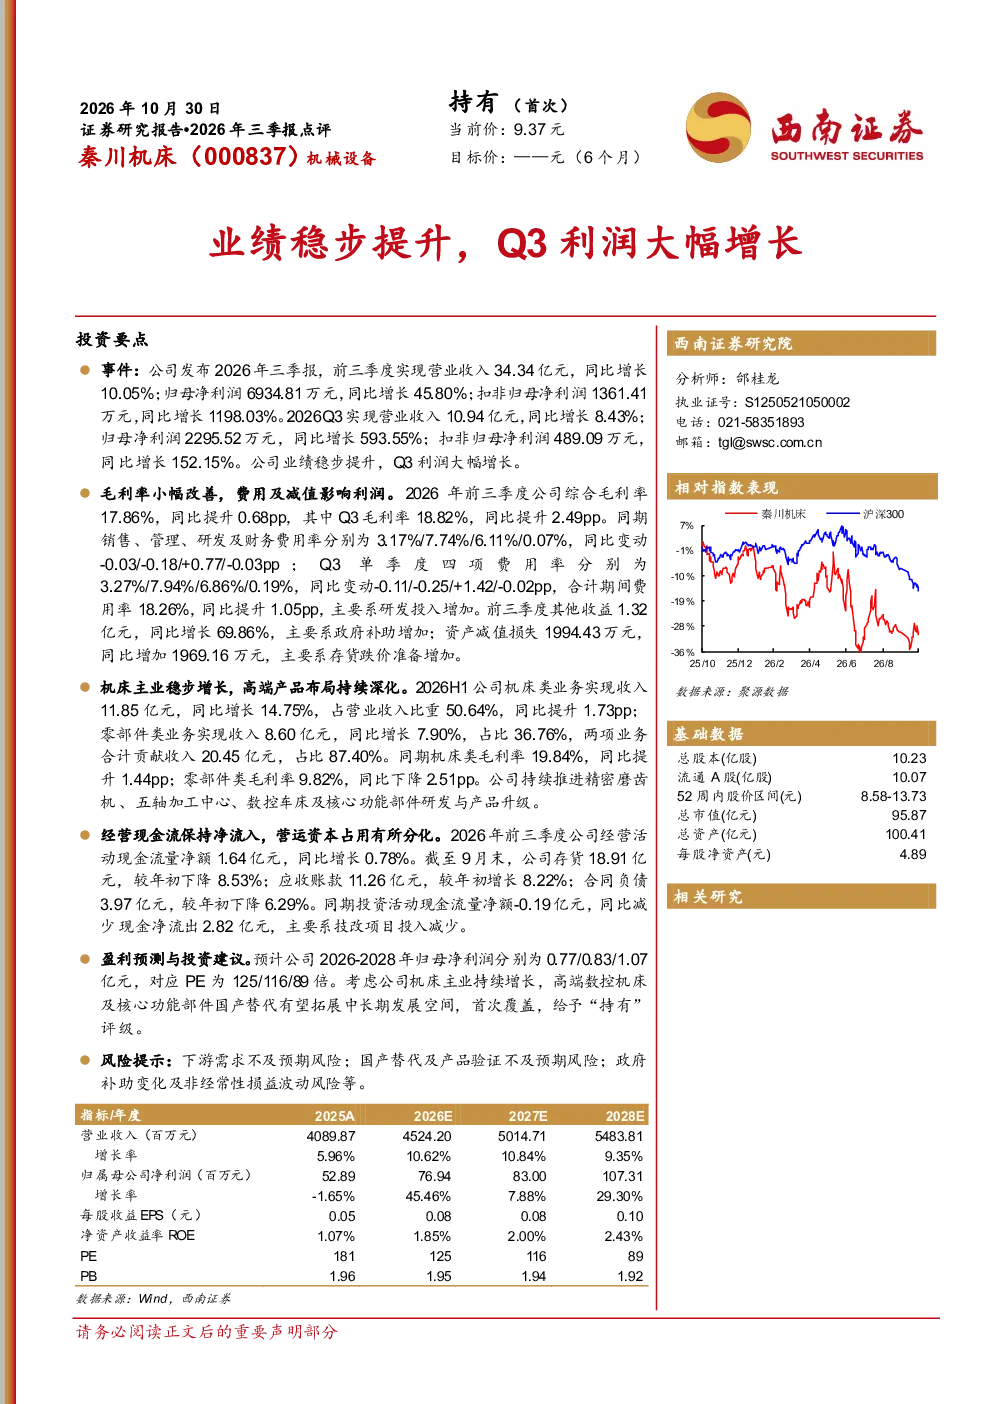
这份研报主要点评了秦川机床2026年前三季度的业绩表现。报告显示公司营收34.34亿元,同比增长10.05%;归母净利润6934.81万元,同比增长45.80%。Q3单季度收入10.94亿元,同比增长8.43%,归母净利润2295.52万元,同比增长593.55%。但扣非归母净利率仅0.40%,盈利基础仍较薄弱。报告还分析了公司业务布局、股权结构、财务指标及未来增长预测。
机械设备行业发展趋势如何?
机械设备行业在中国制造业升级中扮演重要角色。随着智能制造和工业自动化的发展,精密机床、五轴加工中心等高端装备需求持续增长。国产替代趋势明显,但产品验证和性能稳定性仍需提升。政策支持力度加大,但行业竞争激烈,企业需持续创新提升竞争力。未来几年,行业预计将保持平稳增长,但结构性分化将加剧。
研报重点分析了哪些方面?
研报重点分析了秦川机床的业务布局与市场地位,公司拥有全品类机床工具产品矩阵,在精密磨齿机、五轴加工中心等领域居国内领先地位。报告详细解读了公司财务表现,包括营收、利润、毛利率、费用率等关键指标,并指出机床类业务毛利率提升,但零部件类毛利率下降。此外,报告还分析了公司产品结构、盈利预测及潜在风险。
当前市场对秦川机床的评价如何?
当前市场对秦川机床的评价较为积极。公司作为国内机床工具行业骨干企业,产品线丰富,市场地位稳固。2026年前三季度业绩稳步提升,Q3利润大幅增长,显示出较强的经营能力。但盈利基础仍较薄弱,扣非净利率偏低,且研发投入增加导致费用率上升。整体来看,市场对公司在行业中的地位和未来增长潜力持谨慎乐观态度。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期,制造业投资增速放缓可能影响机床需求;国产替代进程及产品验证不及预期,高端装备市场仍依赖进口品牌;政府补助变化,依赖非经常性损益可能导致业绩波动;非经常性损益波动,如资产减值损失增加可能影响净利润表现。这些风险需持续关注,可能对公司短期业绩产生不利影响。