猜你想问
中炬高新2026年三季报核心内容有哪些?
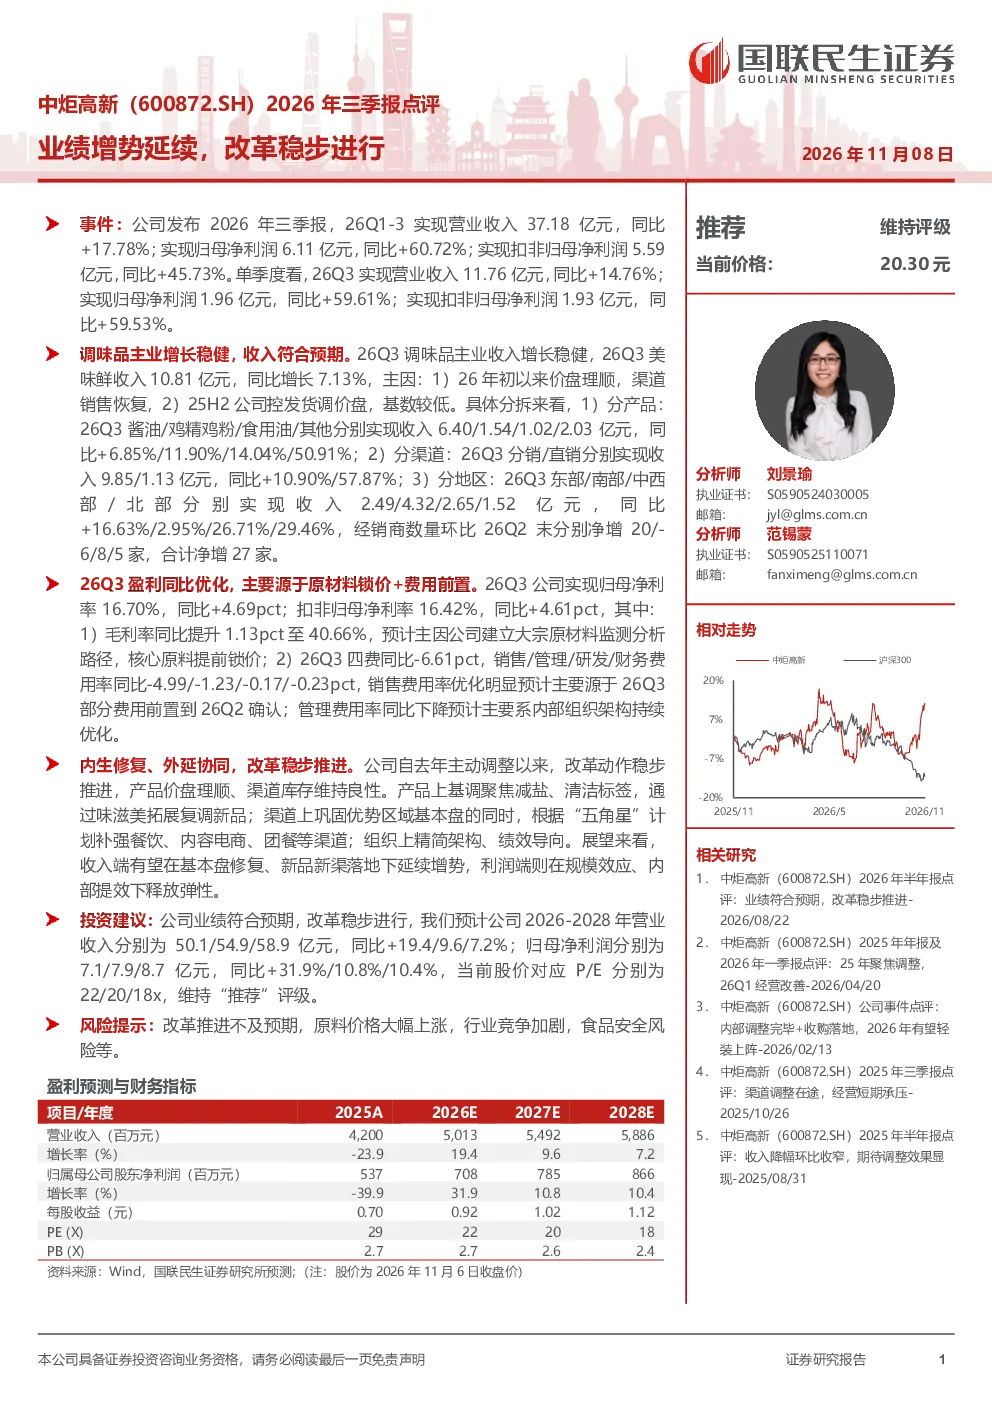
2026年前三季度,中炬高新实现营业收入37.18亿元,同比增长17.78%;归母净利润6.11亿元,同比增长60.72%。Q3单季度营收11.76亿元,同比增长14.76%;归母净利润1.96亿元,同比增长59.61%。调味品主业增长稳健,美味鲜收入10.81亿元,同比增长7.13%。酱油、鸡精鸡粉、食用油及其他收入分别同比增长6.85%/11.90%/14.04%/50.91%。盈利能力优化,Q3归母净利率16.70%,同比提升4.69pct,主要源于毛利率提升及费用率下降。公司推进减盐、清洁标签,拓展复调新品,巩固分销渠道并补强餐饮、内容电商等新渠道,精简组织架构,绩效导向明显。
调味品赛道未来发展趋势如何?
调味品赛道正经历消费升级,消费者对健康、天然、清洁标签产品需求提升。减盐、低钠成为重要趋势,推动企业研发创新。同时,渠道多元化发展,餐饮渠道增长迅速,内容电商、团餐等新渠道成为增长点。品牌集中度提升,头部企业通过规模效应和产品创新巩固市场地位。原材料价格波动对行业利润影响较大,企业需加强供应链管理。未来,调味品行业将向高端化、健康化、多元化方向发展。
中炬高新报告重点分析了哪些方面?
报告重点分析了中炬高新业绩增长驱动因素,包括主业稳健增长、新品新渠拓展、盈利能力优化及改革推进。具体来看,美味鲜收入稳定增长,酱油、鸡精鸡粉等分产品表现良好,分销和直销渠道均实现增长。公司通过提前锁价核心原料、优化费用结构提升了盈利能力。在改革方面,聚焦减盐、清洁标签,通过味滋美拓展复调新品,渠道上巩固基本盘并补强新渠道,组织上精简架构、强化绩效。
当前市场对中炬高新有何判断?
市场对中炬高新保持积极关注,认为其业绩增势延续,基本盘修复及新品新渠落地有望延续增长。公司盈利能力优化,规模效应及内部提效将释放弹性。调味品行业竞争激烈,但中炬高新通过产品创新和渠道拓展保持竞争优势。公司聚焦健康化趋势,符合行业发展方向。未来增长潜力主要来自基本盘修复和新渠道拓展,但需关注原材料价格波动等风险。
研报提示了哪些风险因素?
研报提示中炬高新面临多重风险。改革推进不及预期可能影响长期增长。原材料价格大幅上涨将压缩利润空间。行业竞争加剧,新进入者不断涌现,可能影响市场份额。食品安全风险也是潜在威胁,任何食品安全事件都可能对品牌造成严重损害。此外,宏观经济波动也可能影响消费需求,进而影响公司业绩表现。