猜你想问
这份研报主要讲了什么内容?
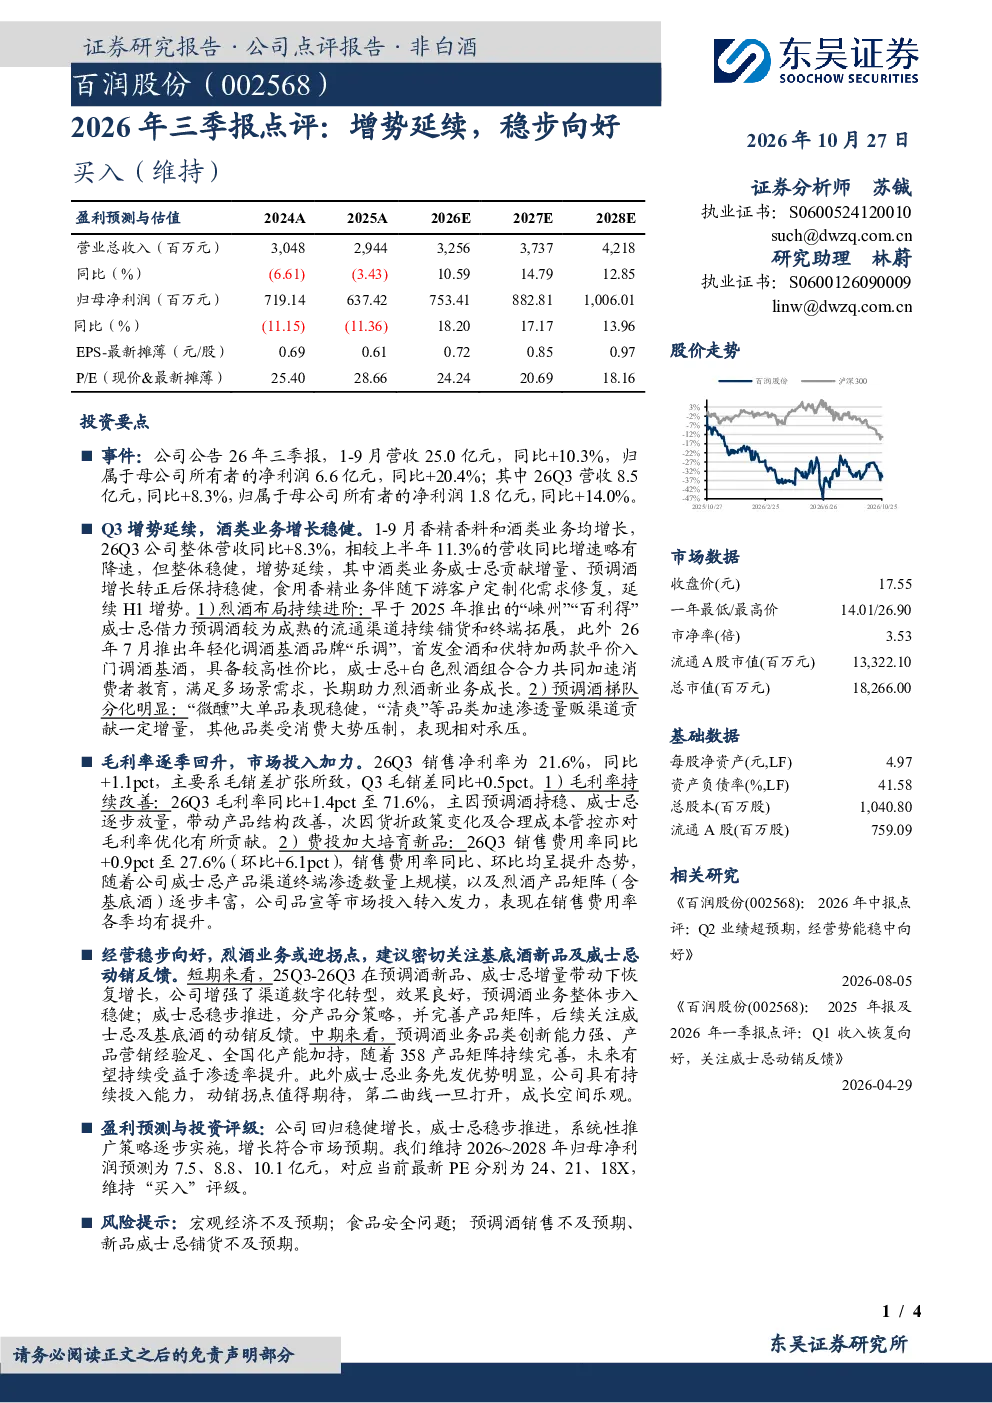
这份研报主要点评了食品饮料行业公司2026年三季报的业绩表现。报告显示,公司1-9月营收25.0亿元,同比增长10.3%,净利润6.6亿元,同比增长20.4%;第三季度营收8.5亿元,同比增长8.3%,净利润1.8亿元,同比增长14.0%。酒类业务增长稳健,威士忌和预调酒业务均实现增长,其中威士忌业务通过推出新品牌和产品矩阵加速市场渗透,预调酒业务保持稳健增长。报告还分析了公司毛利率逐季回升的原因,以及市场投入加力的现状。最后,报告展望了公司短期和中期的发展前景,并对公司进行了投资评级。
食品饮料行业目前的发展趋势如何?
食品饮料行业目前的发展趋势主要体现在以下几个方面:首先,酒类业务特别是威士忌和预调酒市场增长迅速,消费者对高端酒类和便捷酒类产品的需求不断提升;其次,产品创新和品牌建设成为行业竞争的关键,公司通过推出新品和丰富产品矩阵来满足消费者多样化的需求;再次,数字化转型和渠道优化成为行业发展的重点,公司通过增强渠道数字化转型,效果良好,预调酒业务整体步入稳健;最后,市场竞争加剧,行业集中度提升,头部企业通过持续投入和产品升级来巩固市场地位。
研报重点分析了哪些方面?
研报重点分析了以下几个方面:首先,公司2026年三季报的业绩表现,包括营收、净利润等关键财务数据,以及酒类业务和预调酒业务的增长情况;其次,公司酒类业务的增长原因,特别是威士忌业务的增长贡献,包括新品牌推出和产品矩阵的完善;再次,公司盈利能力的提升,主要得益于毛利率逐季回升和市场投入加力;最后,公司短期和中期的发展前景,以及投资评级。
从市场现状来看,公司处于什么位置?
从市场现状来看,公司在食品饮料行业中表现稳健,酒类业务特别是威士忌和预调酒业务增长迅速,产品创新能力强,市场投入加力,渠道数字化转型效果良好。公司在行业中具有一定的竞争优势,尤其是在威士忌和预调酒细分市场。然而,公司也面临一定的挑战,如市场竞争加剧、消费者需求变化等。总体而言,公司在行业中处于领先地位,但仍需持续创新和提升市场竞争力。
研报提到了哪些风险提示?
研报提到了以下几个风险提示:首先,宏观经济不及预期可能导致市场需求下降,影响公司业绩;其次,食品安全问题可能对公司品牌形象和业绩造成负面影响;再次,预调酒销售不及预期可能影响公司业绩增长;最后,新品威士忌铺货不及预期可能影响公司酒类业务的增长。这些风险因素需要公司密切关注和管理,以确保公司业务的稳健发展。