猜你想问
中炬高新2026年三季报的主要经营亮点是什么?
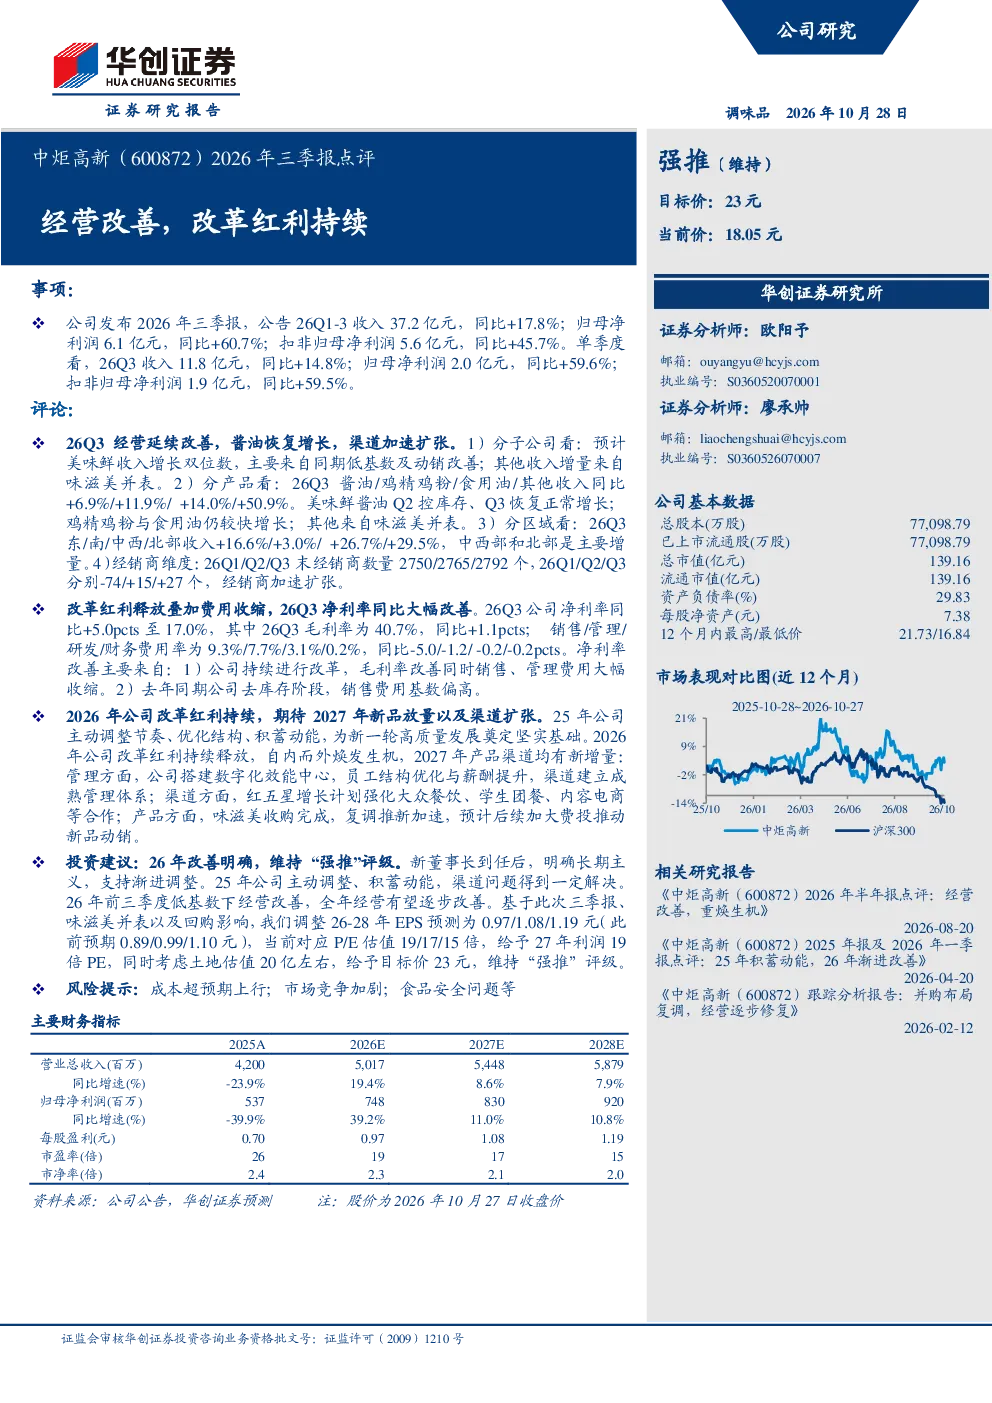
中炬高新2026年三季报显示公司经营显著改善,主要亮点包括收入和利润双增长。前三季度收入37.2亿元,同比增长17.8%;归母净利润6.1亿元,同比增长60.7%。单季度来看,第三季度收入11.8亿元,同比增长14.8%;归母净利润2.0亿元,同比增长59.6%。分子公司层面,美味鲜收入增长双位数,主要得益于低基数和动销改善;分产品看,酱油、鸡精鸡粉、食用油等均实现增长,其中美味鲜酱油在Q2控库存后Q3恢复正常增长;分区域看,中西部和北部地区贡献主要增量;经销商数量持续扩张,Q3末达到2792个。费用端,第三季度净利率大幅提升至17.0%,主要来自毛利率改善(40.7%)和销售、管理费用率分别下降5.0pcts和1.2pcts。这些数据表明公司经营效率提升,改革红利持续释放。
中炬高新所在的赛道发展趋势如何?
中炬高新所在的调味品赛道近年来呈现集中度提升和产品升级趋势。随着消费升级,高端化、健康化、细分化成为行业主流方向,头部企业凭借品牌和渠道优势持续扩大市场份额。同时,数字化和渠道创新加速,如中炬高新搭建数字化效能中心、强化内容电商合作等,提升运营效率。此外,跨界并购和产品创新成为企业增长新动能,如中炬高新收购味滋美并加速复调推新。未来,行业竞争将更加激烈,但头部企业通过品牌、渠道和产品优势有望保持领先地位。
中炬高新三季报重点分析了哪些方面?
中炬高新三季报重点分析了经营改善、改革进展和未来展望。经营改善方面,报告从分子公司、分产品、分区域和经销商维度详细拆解了收入增长逻辑,特别是美味鲜的低基数效应、味滋美并表贡献以及中西部地区的增长潜力。费用与利润改善方面,报告指出第三季度净利率提升至17.0%,主要得益于毛利率改善和费用率收缩。改革进展方面,报告强调公司通过优化管理结构、搭建数字化平台、强化渠道合作(如红五星计划)和加速产品创新(味滋美收购后)等举措,为新一轮高质量发展奠定基础。未来展望方面,报告预测2027年产品与渠道均有新增量,并加大费投推动新品动销。
当前中炬高新市场表现如何?
中炬高新市场表现稳健,三季报数据超出市场预期,推动公司估值修复。报告显示公司经营效率显著提升,改革红利持续释放,EPS预测被上调至0.97-1.19元(2026-2028年),对应P/E估值分别为19-15倍。公司通过优化管理结构、强化渠道合作和加速产品创新,展现出较强的内生增长动力。同时,经销商网络持续扩张,品牌和渠道优势明显。尽管市场竞争激烈,但公司凭借规模、品牌和产品力有望保持领先地位。不过需关注成本波动、食品安全等潜在风险。
中炬高新研报提示哪些风险?
中炬高新研报提示的主要风险包括成本超预期上行、市场竞争加剧和食品安全问题。成本端,原材料价格波动可能影响毛利率水平,尤其酱油、食用油等大宗原材料价格上涨将直接冲击利润。市场竞争方面,调味品行业集中度虽提升但仍有空间,新兴品牌和跨界竞争者可能进一步加剧市场压力。食品安全是调味品行业的生命线,任何质量事件都可能对品牌声誉造成严重打击。此外,渠道变革和产品创新过程中也存在一定的不确定性,需持续关注公司应对这些风险的能力。