猜你想问
这份研报的核心内容是什么?
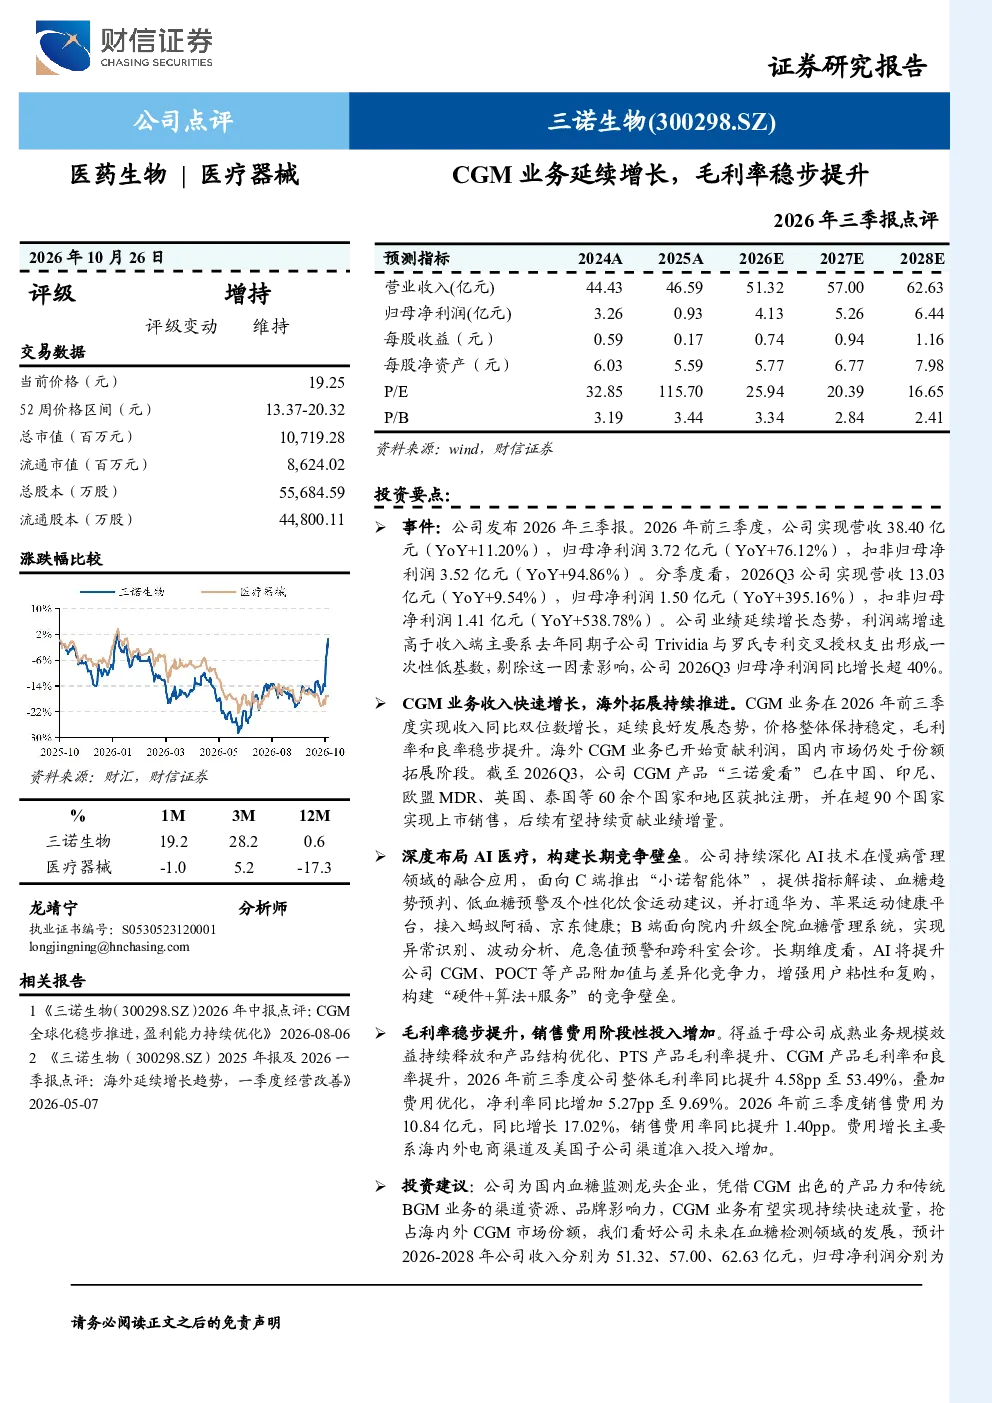
这份研报的核心内容是分析三诺生物2026年前三季度的业绩表现。报告指出公司业绩延续增长态势,利润端增速高于收入端,主要得益于CGM业务收入快速增长和毛利率稳步提升。具体数据显示,2026年前三季度营收38.40亿元(YoY+11.20%),归母净利润3.72亿元(YoY+76.12%),扣非归母净利润3.52亿元(YoY+94.86%)。整体毛利率同比提升4.58pp至53.49%,净利率同比增加5.27pp至9.69%。此外,公司深度布局AI医疗,构建长期竞争壁垒,并持续推进海外市场拓展。
医药生物行业的发展趋势如何?
医药生物行业的发展趋势中,CGM(持续血糖监测)业务正迎来快速发展期。随着技术进步和市场需求增长,CGM产品正逐步从专业领域向大众市场普及。国内外众多企业纷纷加大研发投入,市场竞争日趋激烈。同时,AI医疗技术的融入为行业带来新的增长点,通过智能化手段提升诊疗效率和用户体验。未来,行业整合将加剧,领先企业有望通过技术壁垒和品牌优势抢占更多市场份额。
研报重点分析了哪些方向?
研报重点分析了三诺生物的CGM业务发展情况。报告指出,公司CGM业务收入同比双位数增长,价格保持稳定,毛利率和良率稳步提升。海外CGM业务已开始贡献利润,国内市场仍处于份额拓展阶段。此外,报告还关注了公司AI医疗的布局,包括面向C端推出“小诺智能体”,B端升级全院血糖管理系统,构建“硬件+算法+服务”的竞争壁垒。这些举措旨在提升公司核心竞争力,巩固市场地位。
当前市场对三诺生物的判断是什么?
当前市场对三诺生物的判断是积极肯定的。作为国内血糖监测龙头企业,公司CGM业务展现出强劲的增长潜力,有望持续快速放量,抢占海内外市场份额。报告预计2026-2028年公司收入分别为51.32、57.00、62.63亿元,归母净利润分别为4.13、5.26、6.44亿元,EPS分别为0.74、0.94、1.16元。这些预测反映了市场对公司未来发展的乐观预期。
研报提到了哪些风险提示?
研报提示了公司面临的多重风险。首先,行业竞争加剧可能导致市场份额争夺白热化,影响公司业绩增长。其次,国际贸易摩擦可能对海外市场拓展造成不利影响。此外,CGM销售推广进度不及预期,可能导致市场拓展受阻。还有商誉计提超预期和专利纠纷等风险,这些都可能对公司经营产生不利影响。投资者需密切关注这些风险因素,谨慎评估投资决策。