猜你想问
瑞幸咖啡2026年第三季度业绩公告核心内容是什么?
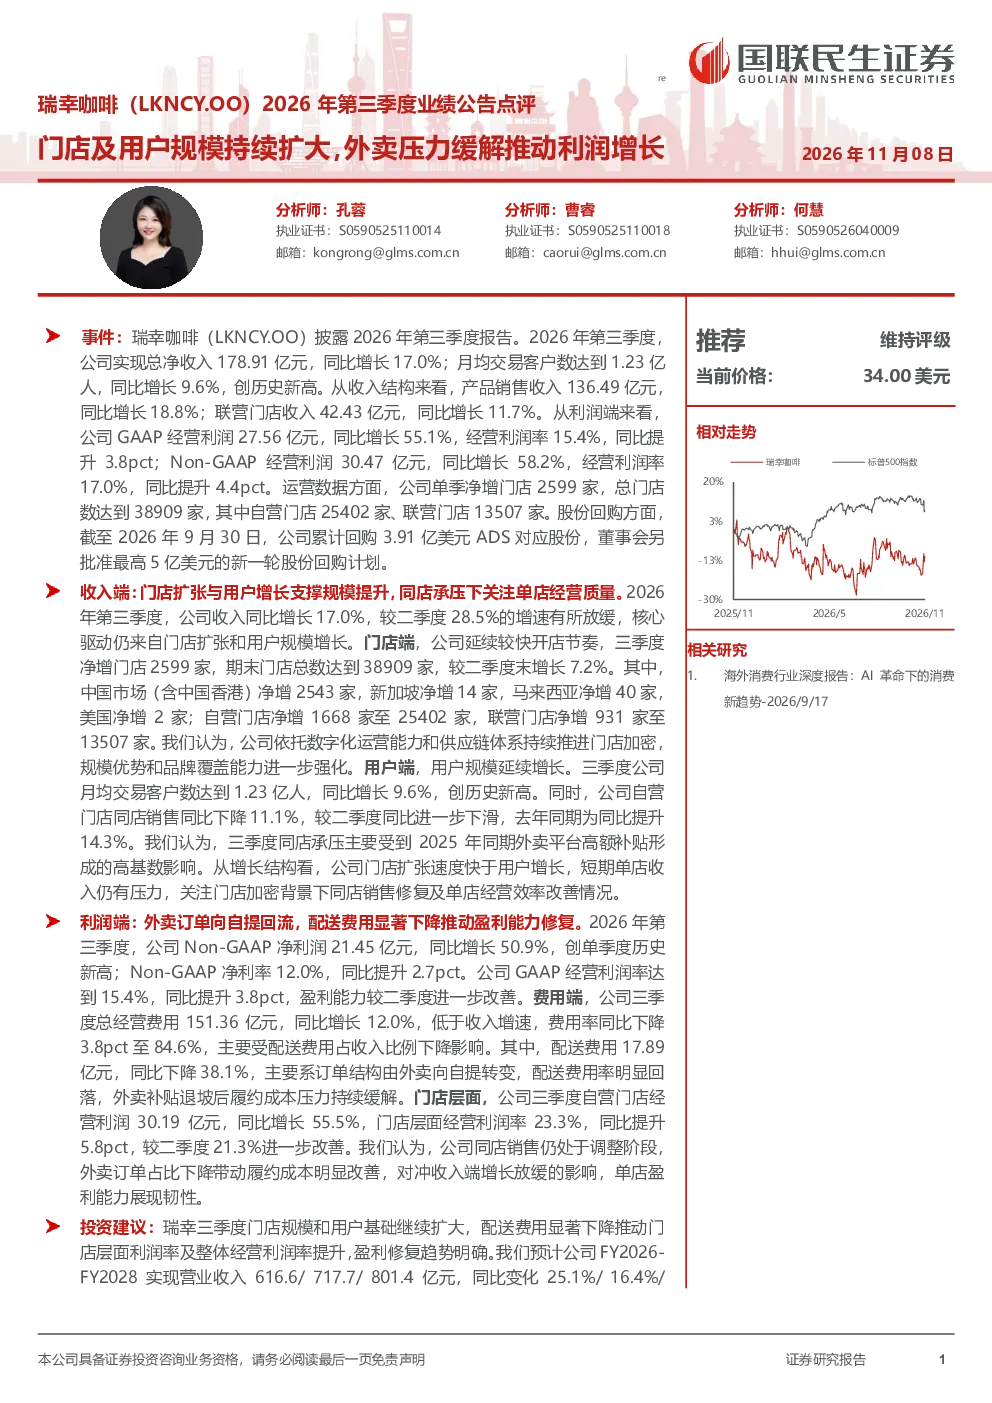
瑞幸咖啡2026年第三季度业绩公告显示,公司总净收入达到178.91亿元,同比增长17.0%。月均交易客户数增至1.23亿人,创历史新高。产品销售收入136.49亿元,同比增长18.8%。单季净增门店2599家,总门店数达到38909家。尽管自营门店同店销售同比下降11.1%,但GAAP经营利润增长55.1%至27.56亿元,Non-GAAP经营利润增长58.2%至30.47亿元,主要得益于配送费用大幅下降38.1%至17.89亿元,这反映了订单结构由外卖向自提的转变,有效缓解了履约成本压力。
咖啡茶饮行业的发展趋势如何?
咖啡茶饮行业近年来呈现多元化发展趋势,市场竞争激烈。一方面,品牌通过产品创新和数字化运营提升用户体验,另一方面,价格战和补贴战频发,对盈利能力构成挑战。外卖渠道成为重要增长点,但高佣金和履约成本问题亟待解决。同时,原材料成本波动、新店爬坡难度以及海外市场拓展的不确定性也是行业面临的主要风险。未来,行业整合和品牌差异化竞争将更加明显。
该研报重点分析了瑞幸咖啡的哪些方面?
该研报重点分析了瑞幸咖啡2026年第三季度的业绩表现,包括收入端和利润端的详细数据。收入端关注总净收入、月均交易客户数、产品销售收入、联营门店收入及门店扩张情况。利润端则聚焦GAAP和非GAAP经营利润、经营利润率、配送费用变化及自营门店盈利能力。此外,研报还提供了投资建议,维持“推荐”评级,并预测了未来三年的财务数据及估值水平。
当前瑞幸咖啡的市场状况如何判断?
瑞幸咖啡当前市场状况呈现增长与挑战并存的态势。收入和用户规模持续扩大,单季净增门店2599家,月均交易客户数创历史新高,显示出较强的市场渗透能力。然而,自营门店同店销售下滑反映了市场竞争压力和消费者偏好变化。利润端表现亮眼,经营利润率显著提升,主要得益于外卖向自提的转变降低了配送成本。整体来看,瑞幸咖啡在规模扩张和盈利能力修复方面取得进展,但需持续关注行业竞争和成本控制。
研报提示了哪些主要风险?
研报提示了瑞幸咖啡面临的多重风险。首先,咖啡茶饮行业价格战加剧可能压缩利润空间。其次,外卖成本和平台佣金高企对盈利能力构成持续压力。第三,新开门店爬坡不及预期可能导致投资回报周期延长。第四,海外市场拓展的不确定性较大。此外,原材料成本大幅波动、粉单市场交易及流动性风险、以及公司回购执行进度不及预期等因素也可能影响公司发展。