猜你想问
瑞幸咖啡2026年三季报主要表现如何?
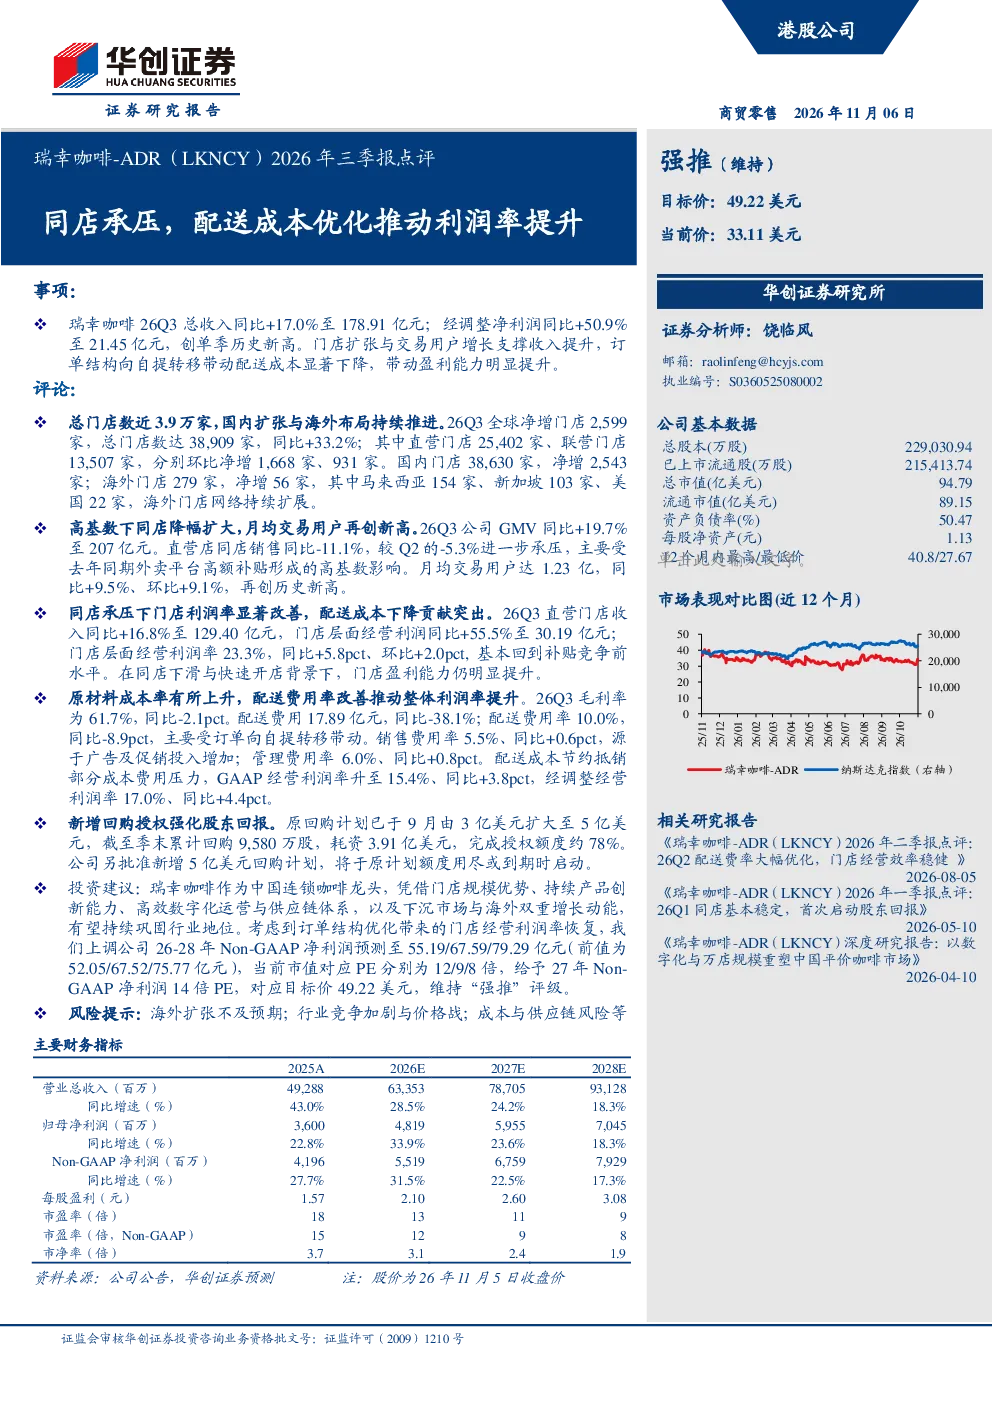
26Q3瑞幸咖啡总收入同比增长17.0%至178.91亿元,经调整净利润同比增长50.9%至21.45亿元,创单季历史新高。门店扩张与交易用户增长支撑收入提升,订单结构向自提转移带动配送成本显著下降,推动盈利能力明显提升。总门店数近3.9万家,全球净增门店2,599家,月均交易用户达1.23亿,同比+9.5%。
咖啡赛道未来发展趋势是什么?
咖啡赛道持续向数字化、品牌化、多元化方向发展。连锁咖啡品牌通过提升产品创新能力、优化供应链体系、拓展下沉市场与海外市场,增强用户粘性。技术驱动运营效率提升,订单结构变化带动成本结构优化,行业竞争格局加速洗牌,头部品牌有望巩固市场地位。
本报告重点分析了瑞幸咖啡哪些方面?
本报告重点分析了瑞幸咖啡26Q3的业绩表现,包括收入增长、门店扩张、用户增长、利润率改善等关键指标。报告指出,尽管同店销售承压,但门店盈利能力显著提升,配送成本优化推动整体利润率改善。同时,报告评估了瑞幸咖啡在中国及海外市场的扩张策略和未来增长潜力。
当前咖啡市场竞争状况如何?
当前咖啡市场竞争激烈,头部品牌如瑞幸咖啡通过规模效应和运营优化保持领先。市场竞争主要体现在门店扩张速度、产品创新、数字化能力和供应链效率等方面。价格战与补贴竞争逐渐缓和,行业进入精耕细作阶段,品牌差异化竞争加剧,消费者选择更加多元化。
本报告提示了哪些风险?
本报告提示的主要风险包括海外扩张不及预期、行业竞争加剧与价格战、成本与供应链风险等。海外市场拓展面临文化差异和运营挑战,国内市场竞争可能引发新的价格战,原材料成本波动和供应链稳定性也可能影响盈利能力。此外,宏观经济环境变化也可能对行业增长带来不确定性。
你可能感兴趣
瑞幸咖啡-ADR(LKNCY)2026 年一季报点评:26Q1 同店基本稳定,首次启动股东回报
华创证券2026-05-10
瑞幸咖啡2024年一季报业绩点评:Q1同店及利润承压,门店扩张应对市场竞争
国泰君安证券2024-05-02
达势股份(01405.HK)2026年中报点评:拓店推动收入增长,同店及利润率阶段承压
华创证券2026-08-30
瑞幸咖啡:配送成本压力持续缓解,利润率水平预计改善
第一上海证券2026-05-20
太阳 招商商社互联网 瑞幸咖啡2026年Q3业绩速览 开业高速增长同店下滑 整体盈利超预期 股权
未知机构2026-11-03
招商商社互联网 瑞幸咖啡2026年Q3业绩速览 开业高速增长同店下滑 整体盈利超预期 股权回购
未知机构2026-11-04
瑞幸咖啡Q2业绩点评:同店增长13.4%,开店提速海外扩张
国金证券2025-07-31
百胜中国2026Q3业绩同店略承压利润率同比提升
未知机构2026-11-03
11-58 三特索道2026年三季报点评收入小幅承压成本优化支撑盈利韧性 1064072
未知机构2026-10-29
2024年中报业绩点评:同店承压,静待调整优化
国泰君安证券2024-08-25