猜你想问
乐歌股份2026年三季报主要业绩表现如何?
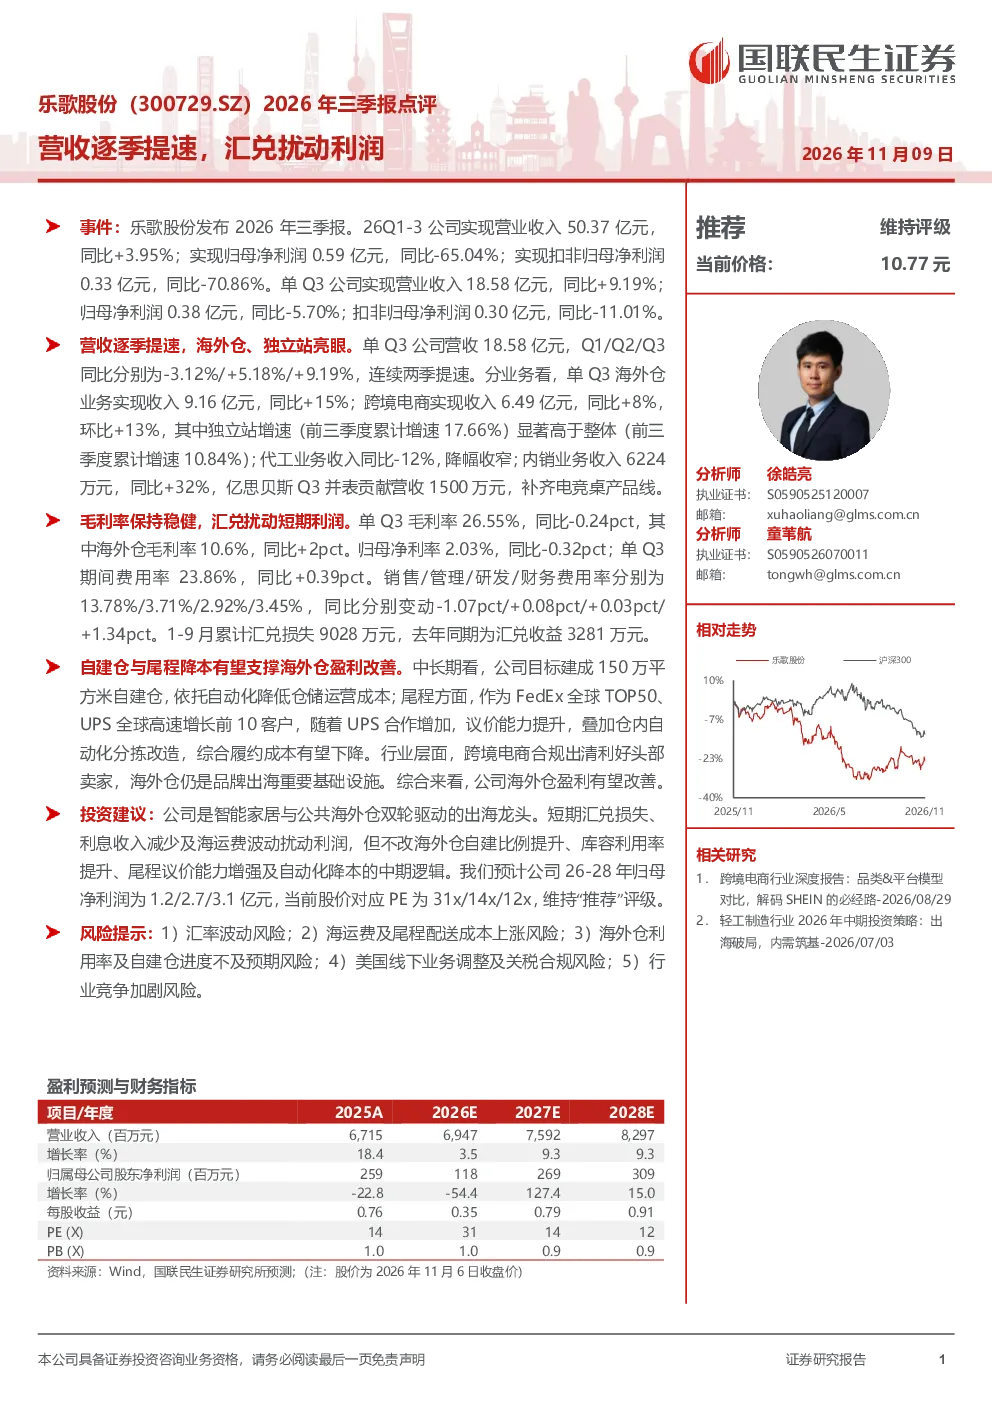
乐歌股份2026年三季报显示,公司实现营业收入50.37亿元,同比增长3.95%,归母净利润0.59亿元,同比减少65.04%。单季度来看,Q3营收18.58亿元,同比增长9.19%,归母净利润0.38亿元,同比减少5.70%。扣除非经常性损益后,归母净利润分别为0.33亿元和0.30亿元,同比减少70.86%和11.01%。营收呈现逐季提速趋势,Q3连续两季同比正增长,海外仓和跨境电商收入增长显著,但利润端受汇兑损失影响较大。
乐歌股份海外业务发展情况如何?
乐歌股份海外业务表现亮眼,海外仓收入达9.16亿元,同比增长15%,跨境电商收入6.49亿元,同比增长8%。其中独立站增速尤为突出,前三季度累计增速达17.66%。代工业务收入同比减少12%但降幅收窄,内销业务收入同比增长32%,亿思贝斯Q3并表贡献1500万元。公司正加速自建海外仓(目标150万平方米)并推进尾程降本,依托FedEx/UPS议价能力提升及自动化改造,有望改善海外仓盈利能力。
乐歌股份报告中的关键财务指标有哪些?
报告显示,乐歌股份单Q3毛利率为26.55%,同比下降0.24个百分点,海外仓毛利率10.6%同比提升2个百分点。归母净利率为2.03%,同比下降0.32个百分点。期间费用率23.86%,同比上升0.39个百分点,其中销售费用率13.78%同比下降1.07个百分点,管理费用率3.71%同比上升0.08个百分点,研发费用率2.92%同比上升0.03个百分点,财务费用率3.45%同比上升1.34个百分点。汇兑损失是利润端的主要扰动因素,1-9月累计汇兑损失9028万元。
跨境电商行业发展趋势对乐歌股份有何影响?
跨境电商行业正经历合规出清阶段,头部卖家受益明显,利好乐歌股份等头部卖家。行业合规化将提升竞争壁垒,有利于公司巩固市场地位。海外仓作为品牌出海的重要基础设施,需求持续增长。乐歌股份通过自建仓和尾程降本提升盈利能力,符合行业发展趋势。公司智能家居与公共海外仓双轮驱动模式,使其在行业变革中具备竞争优势。
乐歌股份面临的主要风险有哪些?
乐歌股份面临的主要风险包括:汇率波动可能导致汇兑损失扩大;海运费及尾程成本上涨将侵蚀利润空间;海外仓利用率和自建仓进度不及预期会影响业务扩张;美国线下业务调整及关税合规问题可能带来不确定性;行业竞争加剧将压缩利润空间。公司需密切关注这些风险因素,并采取相应措施对冲潜在影响。