猜你想问
杰华特2026年三季报核心内容有哪些?
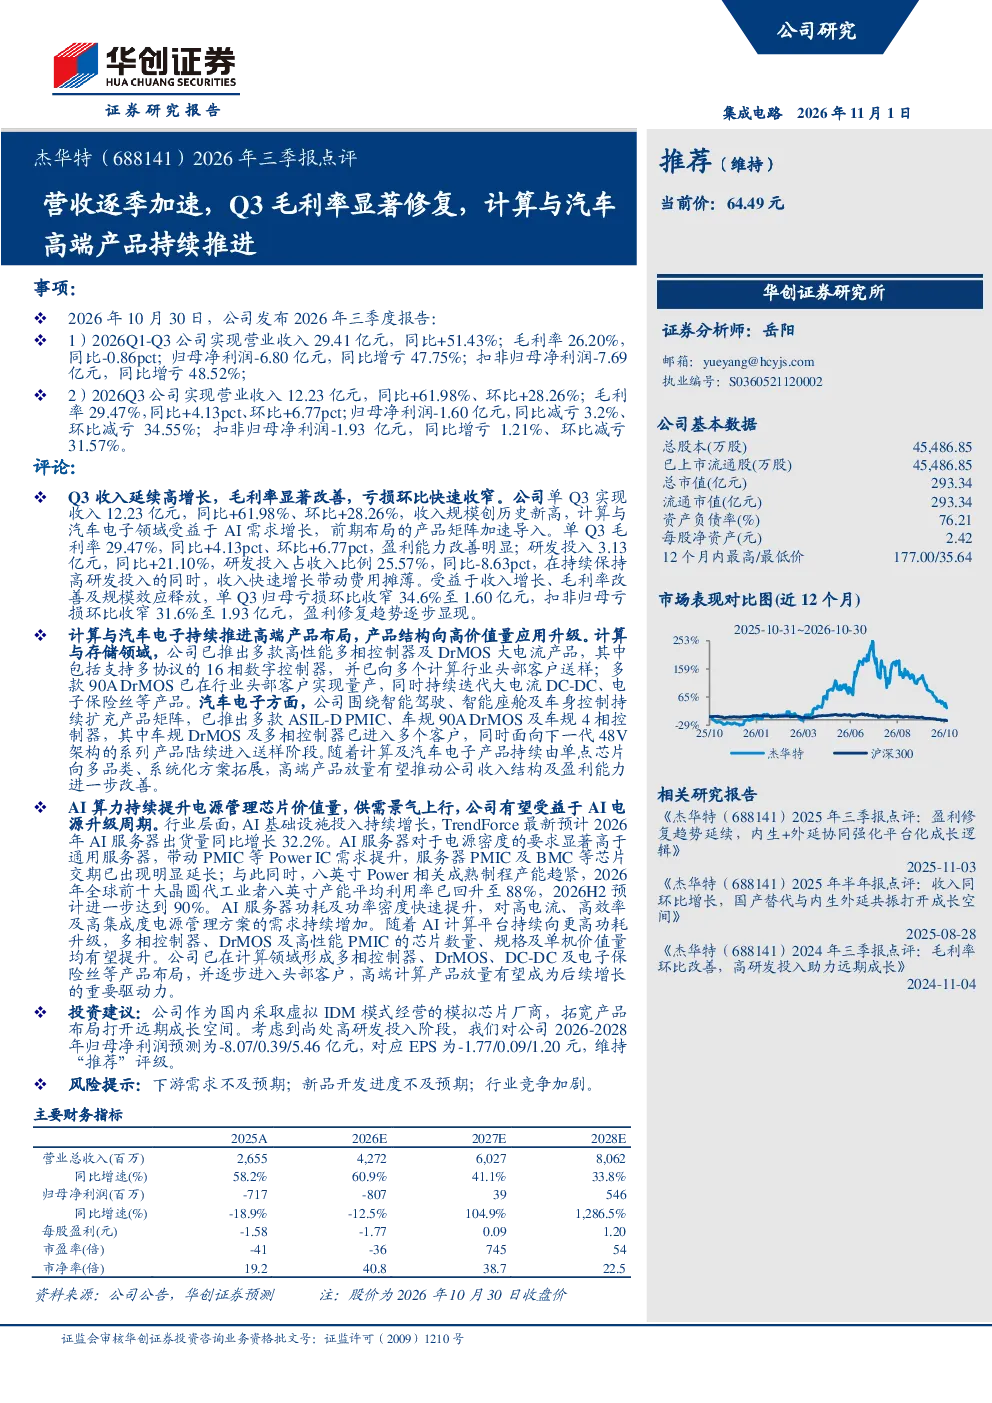
杰华特2026年前三季度实现营业收入29.41亿元,同比增长51.43%,第三季度单季收入12.23亿元,同比增长61.98%,环比增长28.26%,收入规模创历史新高。Q3毛利率29.47%,同比提升4.13pct,环比提升6.77pct,盈利能力显著改善。亏损收窄,Q3归母净利润同比减亏3.2%,环比减亏34.55%
计算与汽车电子赛道发展趋势如何?
计算与汽车电子领域高端产品持续推进,产品结构向高价值量应用升级。AI基础设施投入持续增长,AI服务器对电源密度的要求显著高于通用服务器,带动PMIC等Power IC需求提升,供需景气上行。公司有望受益于AI电源升级周期,但尚处高研发投入阶段
报告重点分析了哪些方向?
报告重点分析了公司在计算与汽车电子领域的高端产品布局,包括高性能多相控制器、DrMOS大电流产品,以及智能驾驶、智能座舱及车身控制等汽车电子产品矩阵。同时关注了AI算力提升对电源管理芯片价值量的影响
当前市场现状如何判断?
公司收入快速增长带动费用摊薄,盈利修复趋势逐步显现。AI服务器需求增长带动PMIC等Power IC需求提升,供需景气上行。但公司仍处于高研发投入阶段,研发投入占收入比例达25.57%
研报有哪些风险提示?
公司尚处高研发投入阶段,研发投入占收入比例较高。市场竞争激烈,高端产品市场占有率有待提升。AI算力需求变化可能影响公司产品需求,需关注技术迭代风险
你可能感兴趣
明月镜片2026年三季报点评:明星产品持续放量,毛利率逐季修复
国联民生证券2026-10-25
2026年三季报点评:Q3营收与毛利率环比提升,看好高端交换芯片及超节点互联机遇
东吴证券2026-11-02
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
2023年三季报点评:毛利率逐季度提升,产品高端化持续推进(2023-10-30)
电子设备东方财富2023-10-30
2023年三季报点评:Q3营收同比+104%,产品高端化持续进行
东吴证券2023-10-30
2020年三季报点评:Q3利润+43.5%,营收逐季提速
轻工制造国信证券2020-10-23
沪农商行(601825)2026年三季报点评:营收利润增速逐季改善,资本依然充足
华创证券2026-11-01
2025年半年报点评:经营能力逐季改善,高端产品持续推进
民生证券2025-08-31
2023年报点评:23年营收逐季创新高,汽车电子与国产化驱动发展
东方财富2024-04-10
2025年三季报点评:营收增长逐季攀升,医保与AI双轮驱动增长
民生证券2025-11-18