猜你想问
明月镜片2026年三季报核心内容有哪些?
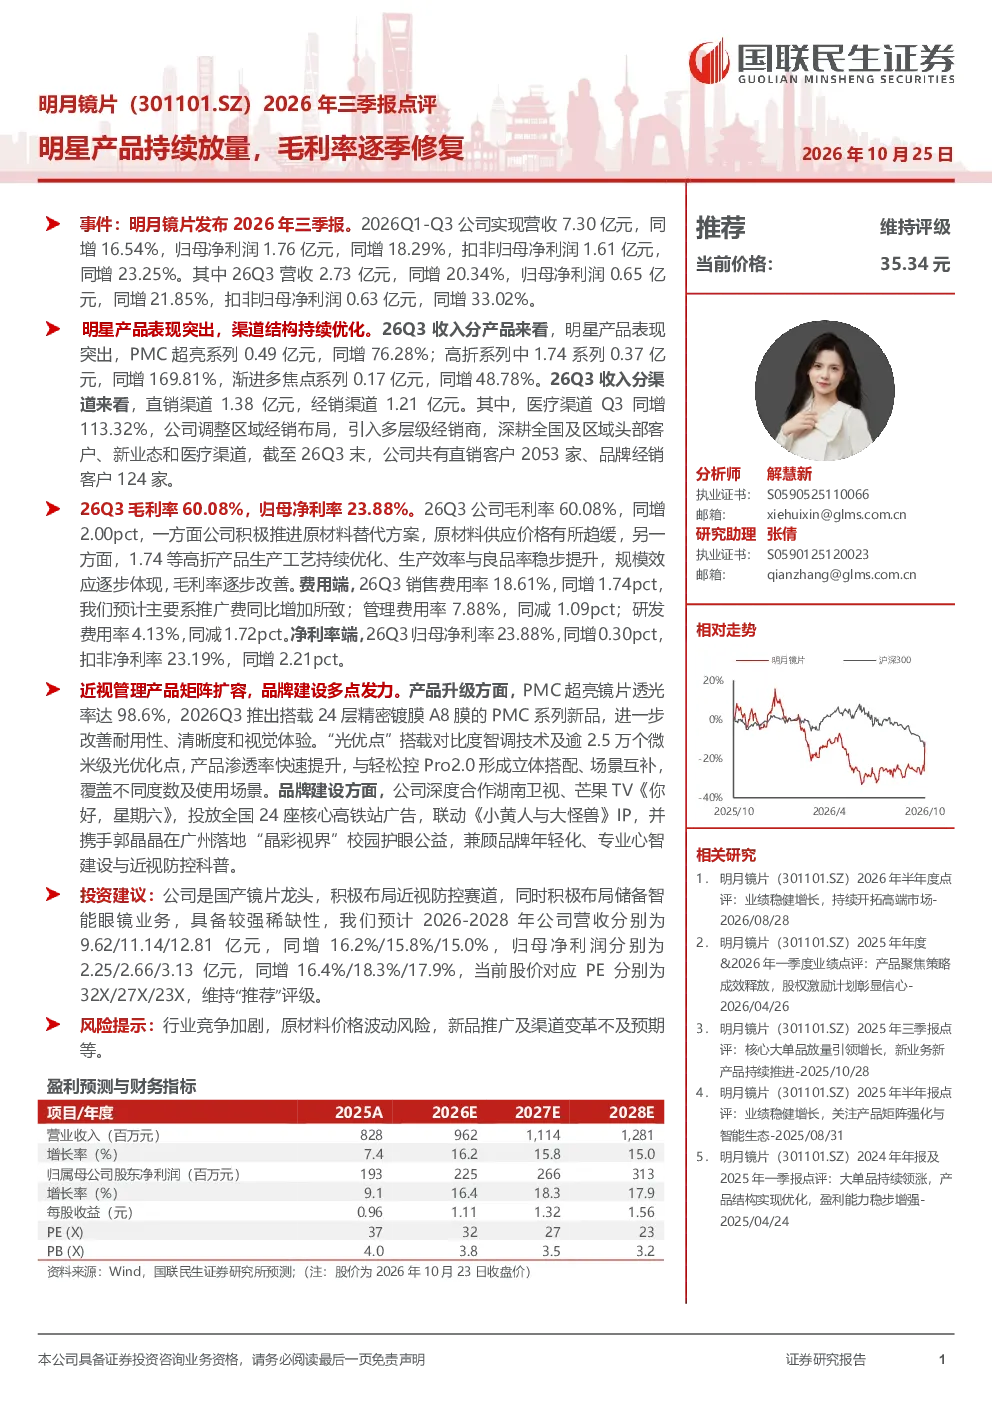
明月镜片2026年三季报显示公司营收7.30亿元,同比增长16.54%,归母净利润1.76亿元,同比增长18.29%。26Q3营收2.73亿元,同比增长20.34%,归母净利润0.65亿元,同比增长21.85%。明星产品PMC超亮系列、高折系列1.74和渐进多焦点系列收入均实现显著增长,医疗渠道Q3同增113.32%。
明月镜片所属赛道的发展趋势如何?
明月镜片所属的镜片行业正朝着数字化、智能化方向发展,近视防控产品需求持续增长。公司积极布局智能眼镜业务,产品矩阵不断扩容,如推出透光率达98.6%的PMC超亮镜片,搭载24层精密镀膜A8膜。品牌建设方面,深度合作湖南卫视《你好,星期六》,投放高铁站广告,联动《小黄人》IP,携手郭晶晶开展校园护眼公益,提升品牌影响力。
明月镜片三季报重点分析了哪些方向?
明月镜片三季报重点分析了明星产品放量情况、毛利率逐季修复、渠道结构优化及近视管理产品矩阵扩容。26Q3明星产品PMC超亮系列收入0.49亿元,同比增长76.28%;高折系列1.74收入0.37亿元,同比增长169.81%;渐进多焦点系列收入0.17亿元,同比增长48.78%。直销渠道收入1.38亿元,经销渠道收入1.21亿元,医疗渠道Q3同增113.32%。
明月镜片当前市场现状如何?
明月镜片作为国产镜片龙头,市场份额持续扩大,明星产品表现突出。26Q3毛利率60.08%,同比增长2.00个百分点,主要得益于原材料价格趋缓及高折产品生产工艺优化。费用端,销售费用率18.61%,同比增长1.74个百分点(主要系推广费增加);管理费用率7.88%,同比下降1.09个百分点;研发费用率4.13%,同比下降1.72个百分点。净利率端,26Q3归母净利率23.88%,同比增长0.30个百分点。
明月镜片研报提示哪些风险?
明月镜片研报提示的风险包括行业竞争加剧、原材料价格波动、新品推广及渠道变革不及预期等。镜片行业竞争激烈,国内外品牌竞争加剧可能影响市场份额。原材料价格波动可能影响生产成本和盈利能力。新品推广效果及渠道变革的顺利实施存在不确定性,可能影响公司业绩增长。