猜你想问
渝农商行2026年三季报核心内容有哪些?
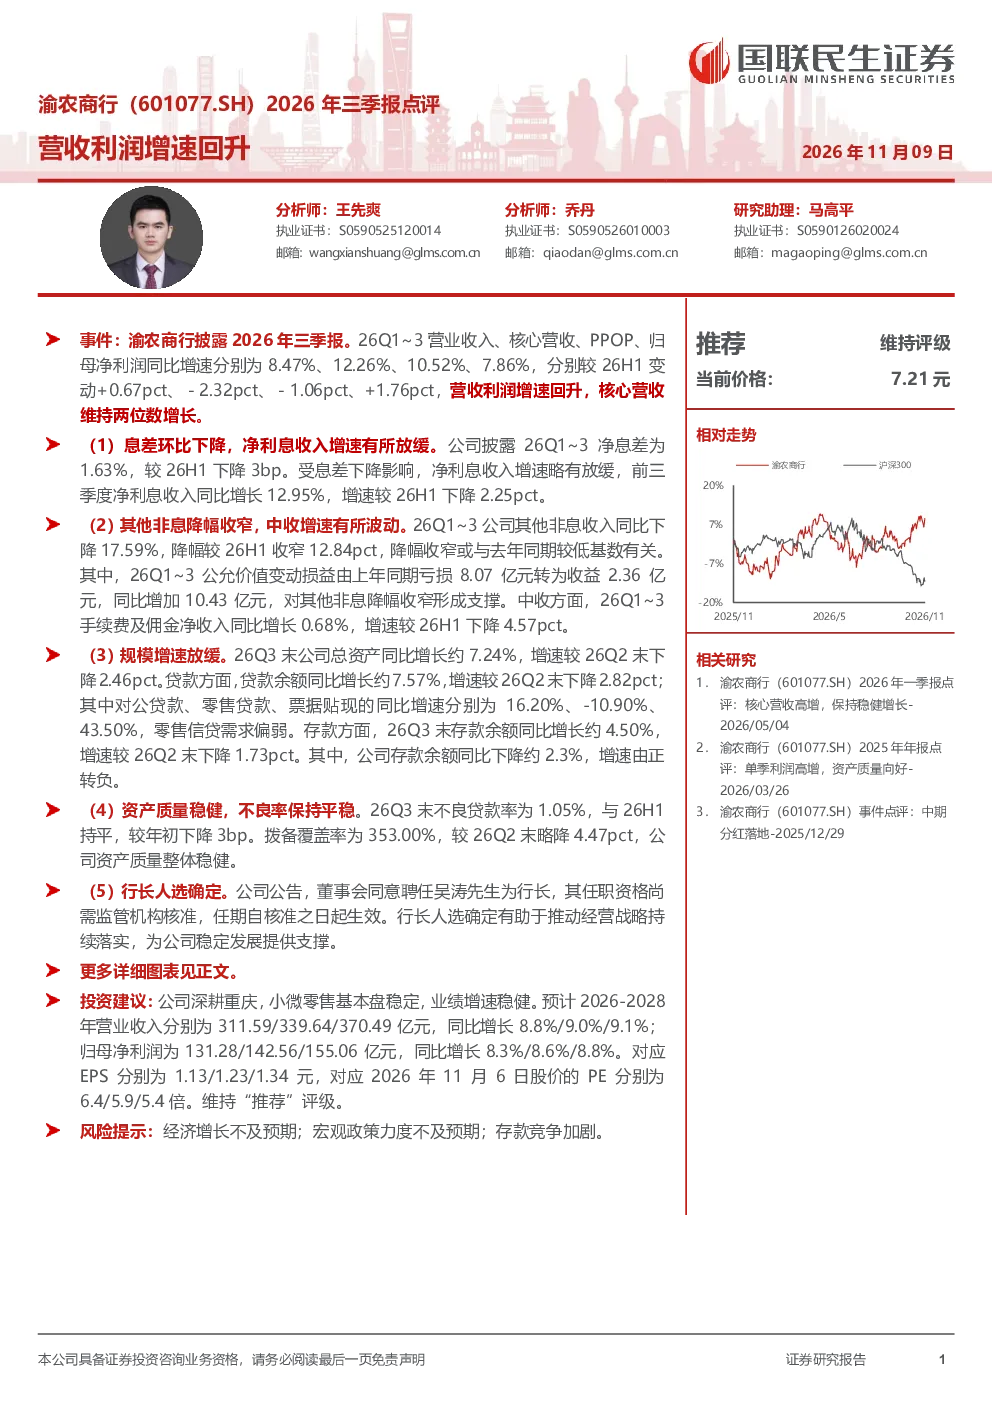
渝农商行2026年三季报显示,公司营收利润增速回升,核心营收维持两位数增长。具体表现为:26Q1~3营业收入、核心营收、PPOP、归母净利润同比增速分别为8.47%、12.26%、10.52%、7.86%,较26H1分别变动+0.67pct、-2.32pct、-1.06pct、+1.76pct。息差环比下降至1.63%,较26H1下降3bp,导致净利息收入增速略有放缓。其他非息收入同比下降17.59%,降幅较26H1收窄12.84pct,主要得益于公允价值变动损益由亏损转收益,同比增加10.43亿元。手续费及佣金净收入增速波动,26Q1~3同比增长0.68%,较26H1下降4.57pct。规模增速放缓,26Q3末总资产同比增长约7.24%,较26Q2末下降2.46pct;贷款余额同比增长约7.57%,较26Q2末下降2.82pct,其中零售信贷需求偏弱;存款余额同比下降约2.3%,增速由正转负。资产质量稳健,26Q3末不良贷款率为1.05%,与26H1持平,较年初下降3bp;拨备覆盖率为353.00%,较26Q2末略降4.47pct。行长人选确定,董事会同意聘任吴涛先生为行长,有助于推动经营战略持续落实。
银行业赛道发展趋势如何?
银行业赛道整体面临利率市场化、金融科技冲击和监管趋严等多重挑战。息差收窄是行业普遍趋势,银行需通过数字化转型提升效率、优化资产负债结构。零售转型成为关键方向,零售信贷需求波动影响资产增长,存款竞争加剧对盈利能力构成压力。同时,资产质量保持稳定是银行的核心竞争力,拨备覆盖率充足为风险抵御提供保障。部分银行通过战略调整和人才优化,如渝农商行新任行长吴涛的聘任,推动经营策略持续落地,展现稳健发展态势。未来,银行需在风险控制与业务创新间寻求平衡,提升服务能力和科技应用水平。
渝农商行三季报重点分析了哪些方向?
渝农商行三季报重点分析了营收利润增速回升的驱动因素,包括核心营收维持两位数增长、非息收入降幅收窄等。报告详细拆解了营收利润增速变化,对比26H1与26Q1~3数据,揭示净息差下降对净利息收入的影响,以及公允价值变动损益转正对非息收入的贡献。同时,报告关注规模增速放缓问题,分析总资产、贷款余额、存款余额的同比变化,指出零售信贷需求减弱和存款负增长带来的挑战。此外,报告强调了资产质量保持稳健,不良贷款率与拨备覆盖率的数据表现,以及新行长上任对经营战略的潜在影响。
当前银行市场现状如何?
当前银行市场呈现规模增速放缓、息差持续收窄的行业特征。部分银行面临存款竞争加剧的压力,导致负债成本上升。零售信贷需求波动成为影响资产增长的重要因素,银行需平衡信贷投放与风险控制。资产质量方面,多数银行保持稳健,不良贷款率稳定在较低水平,但拨备覆盖率有所下降,反映风险抵御能力面临考验。数字化转型成为银行提升竞争力的关键,科技赋能业务效率和服务体验。监管政策持续引导银行聚焦主业、服务实体经济,推动行业高质量发展。
研报提示的主要风险有哪些?
研报提示的主要风险包括经济增长不及预期可能影响信贷需求和资产质量;宏观政策力度不及预期可能加剧市场流动性压力;存款竞争加剧可能推高负债成本,影响银行盈利能力。此外,利率市场化进程加速对银行息差形成持续压力,金融科技发展可能对传统业务模式带来冲击。部分银行资产结构单一或过度依赖某一领域,可能面临集中度风险。因此,银行需加强风险管理,优化资产负债配置,提升服务能力和科技应用水平以应对潜在挑战。