猜你想问
本周港股市场表现如何?
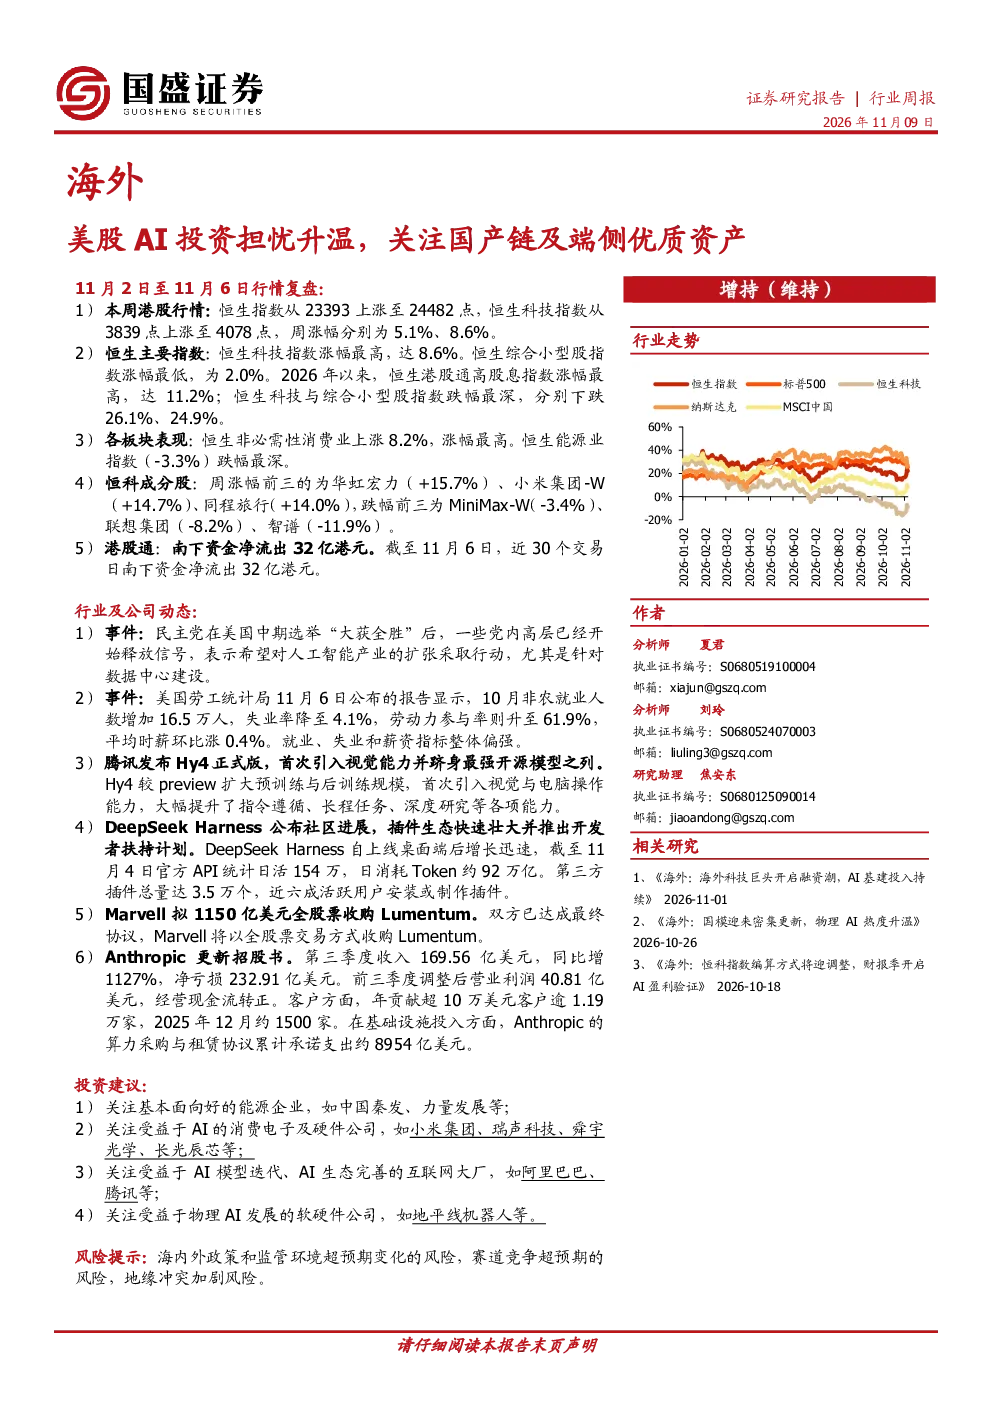
本周恒生指数上涨5.1%,恒生科技指数上涨8.6%。恒生非必需性消费业涨幅最高(8.2%),恒生能源业跌幅最深(-3.3%)。恒科成分股周涨幅前三为华虹宏力(+15.7%)、小米集团-W(+14.7%)、同程旅行(+14.0%),跌幅前三为MiniMax-W(-3.4%)、联想集团(-8.2%)、智谱(-11.9%)。港股通南下资金净流出32亿港元。
AI行业最新动态有哪些?
民主党计划对AI产业扩张采取行动,尤其针对数据中心建设。腾讯发布Hy4正式版,首次引入视觉能力。DeepSeekHarness插件生态快速壮大,推出开发者扶持计划。Marvell拟1150亿美元收购Lumentum。Anthropic更新招股书,第三季度收入同比增1127%,算力承诺近9000亿美元。OpenAI全量上线GPT-Image-2.6,企业收入过半。这些动态表明AI技术持续迭代,产业链各环节竞争加剧。
报告推荐关注哪些投资方向?
报告建议关注基本面向好的能源企业,如中国秦发、力量发展。关注受益于AI的消费电子及硬件公司,如小米集团、瑞声科技、舜宇光学、长光辰芯。关注受益于AI模型迭代、AI生态完善的互联网大厂,如阿里巴巴、腾讯。关注受益于物理AI发展的软硬件公司,如地平线机器人。这些方向覆盖AI产业链上下游,具备长期发展潜力。
当前市场对AI投资的态度如何?
当前市场对AI投资存在担忧情绪,主要源于美股AI板块估值压力和潜在的政策监管风险。但同时,AI技术仍在快速发展,国产替代和端侧AI应用场景不断拓展,为相关优质资产提供了投资机会。投资者需理性评估风险与机遇。
研报提示哪些投资风险?
研报提示的主要风险包括:海内外政策和监管环境超预期变化,可能影响AI产业发展;赛道竞争加剧,部分企业可能面临市场份额压力;地缘冲突加剧可能对供应链稳定性造成冲击。投资者需密切关注相关政策动向和市场变化。
你可能感兴趣
电力设备及新能源行业海外新兴产业日报 中期选举后美股反弹,数据中心监管担忧升温,科技企业业绩表现分化
华创证券2026-11-05
消费电子行业2026年投资策略存储逆风不改AI端侧大势把握新品创新及优质供应链20251229
未知机构2025-12-29
通信行业周报:关注火山引擎原动力大会对端侧AI催化;军工信息化外贸热度有望升温
信息技术华创证券2025-06-15
半导体行业跟踪报告:美国商务部加强AI芯片出口管制,关注国产算力链投资机会
电子设备诚通证券2025-05-14
传媒互联网行业周报:重视AI视频产业推进,关注国有优质资产投资机遇
文化传媒民生证券2024-03-10
国盛海外行业 关注地缘扰动及端侧AI进展 2026年11月港股金股推荐
未知机构2026-11-03
2024电子行业半年度策略报告:关注AI算力、端侧供应链及国产替代投资机会
电子设备太平洋证券2024-08-26
美股科技行业周报:CES2026将召开,建议关注端侧AI、PhysicalAI等方向
信息技术国联民生证券2026-01-04
基本金属行业周报:海外经济前景担忧升温,关注国内刺激政策成效
有色金属华西证券2022-07-03
美股科技行业周报:谷歌发布 TPU 8,OpenAI 发布 GPT-5.5 及 ChatGPT Images 2.0,模型迭代加速下 AI 算力链维持高景气度
信息技术国联民生证券2026-04-26