猜你想问
丸美生物最新业绩表现如何?
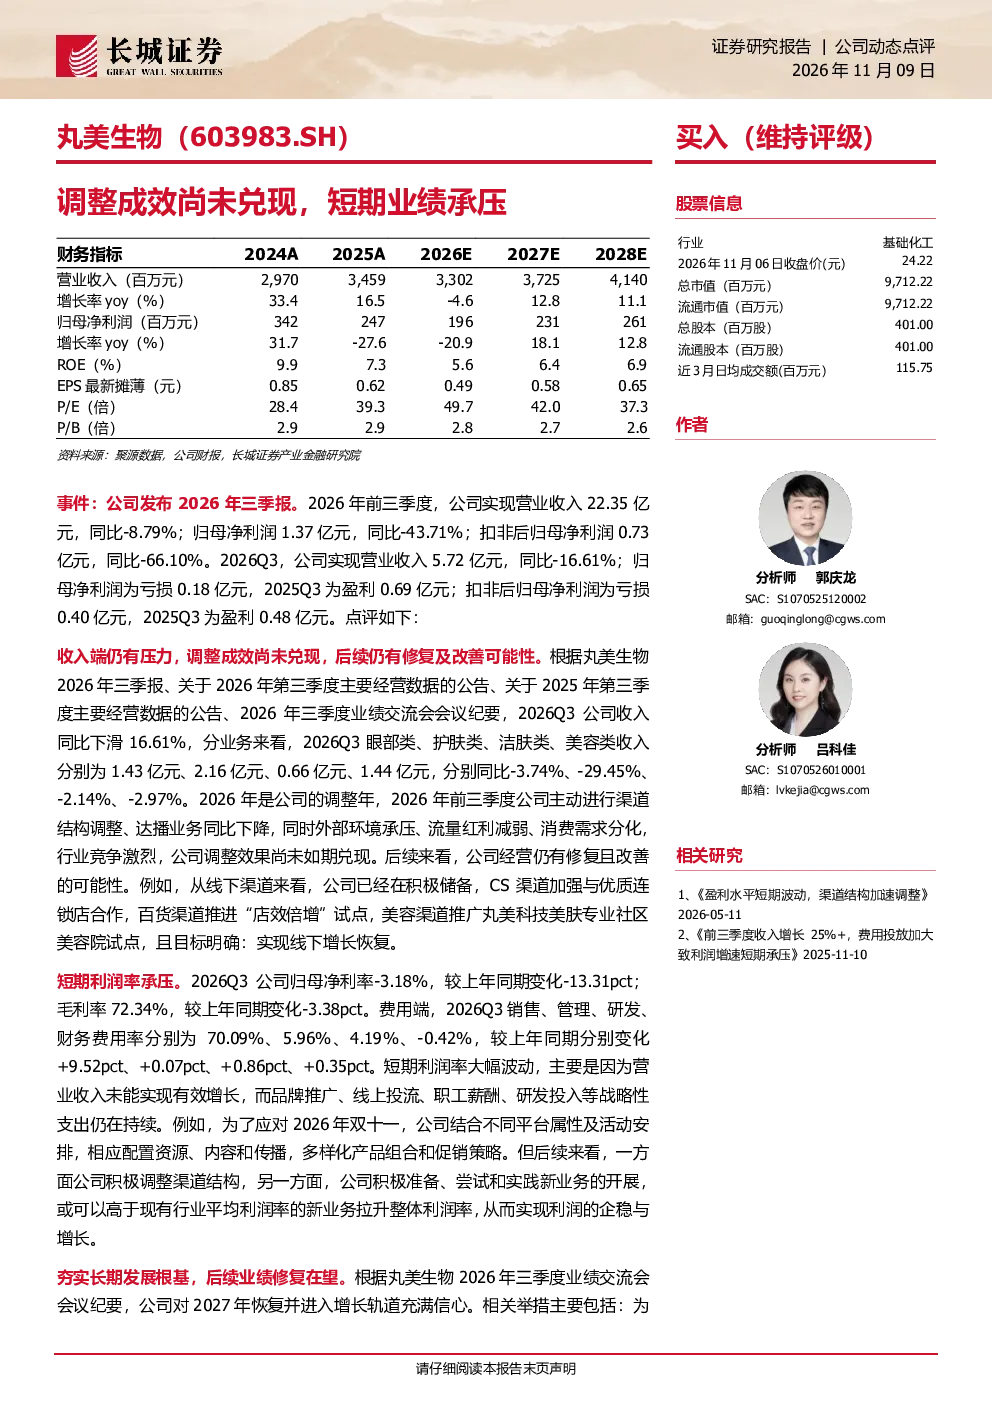
丸美生物2026年前三季度营业收入22.35亿元,同比-8.79%;归母净利润1.37亿元,同比-43.71%;扣非后归母净利润0.73亿元,同比-66.10%。2026Q3营业收入5.72亿元,同比-16.61%,归母净利润亏损0.18亿元,扣非后归母净利润亏损0.40亿元。收入端和利润端均出现下滑,短期业绩承压明显。
丸美生物调整成效如何?
丸美生物2026年是调整年,主动进行渠道结构调整、达播业务下降,但调整成效尚未兑现。公司积极储备线下渠道(CS、百货、美容渠道试点),目标实现线下增长恢复。分析师认为收入端仍有压力,但后续仍有修复及改善可能性。目前调整效果未达预期,但公司持续优化渠道结构,为长期增长奠定基础。
丸美生物所属赛道发展趋势如何?
丸美生物所属的护肤品行业正经历渠道变革和数字化转型的阶段。传统线下渠道面临线上渠道和新零售模式的冲击,同时消费者需求日益多元化,对产品创新和品牌体验提出更高要求。行业竞争激烈,头部品牌优势明显,但新兴品牌仍有机会通过差异化竞争实现突破。丸美生物积极布局线下渠道,并探索新业务模式,以适应行业发展趋势。
丸美生物报告重点分析了哪些方向?
丸美生物报告重点分析了短期业绩表现、渠道结构调整成效、利润率变化及长期增长策略。报告指出公司短期收入和利润承压,但通过优化渠道结构、提升运营效率和新业务拓展,有望实现企稳增长。分析师关注公司线下渠道布局、新业务推进及组织变革等关键举措,认为这些措施将有助于改善公司长期发展前景。
丸美生物报告有哪些风险提示?
丸美生物报告提示的主要风险包括渠道调整不及预期、新品推广不及预期、费用投放超预期、市场竞争加剧、新业务布局不及预期及原材料价格大幅度波动。渠道调整效果可能受外部环境变化影响,新品推广需要时间和市场验证,费用投放超预期可能侵蚀利润,市场竞争加剧将压缩利润空间,新业务布局需要持续投入,原材料价格波动可能影响成本控制。这些风险需密切关注,并制定应对策略。