猜你想问
丸美生物2026年三季报核心数据有哪些?
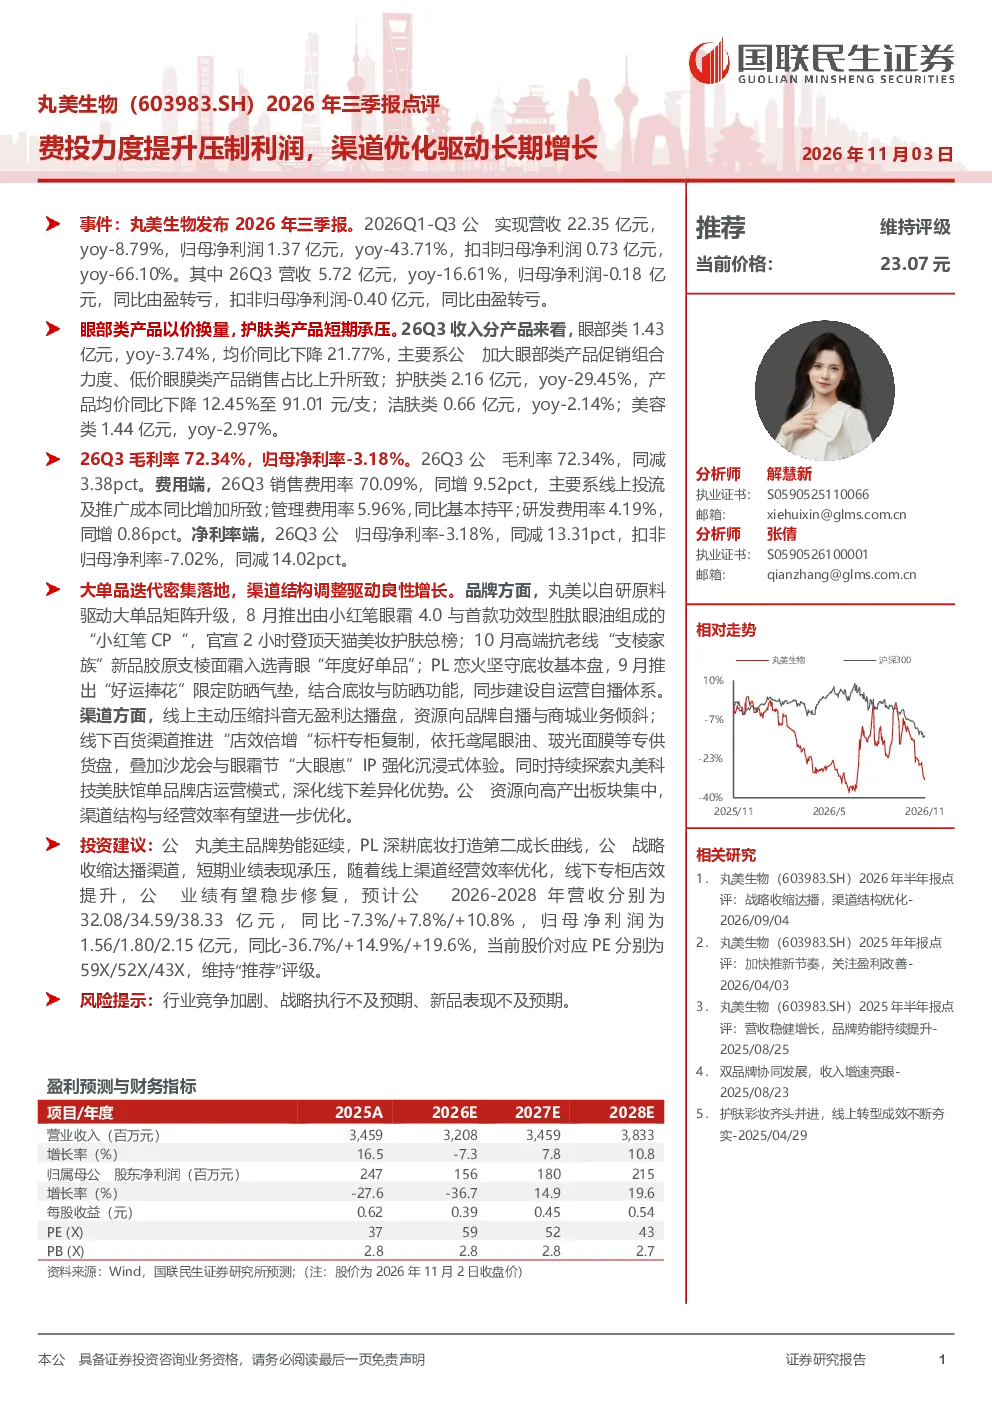
丸美生物2026年三季报显示,公司营收和净利润均出现下滑,主要受眼部类产品以价换量及护肤类产品短期承压影响。具体数据如下:2026年Q1-Q3营收22.35亿元,同比-8.79%;归母净利润1.37亿元,同比-43.71%。26Q3营收5.72亿元,同比-16.61%;归母净利润-0.18亿元,同比由盈转亏。产品方面,眼部类产品收入1.43亿元,同比-3.74%,均价下降21.77%;护肤类产品收入2.16亿元,同比-29.45%,产品均价下降12.45%。毛利率72.34%,同比下降3.38pct;销售费用率70.09%,同比增加9.52pct;归母净利率-3.18%,同比下降13.31pct。
丸美生物当前行业发展趋势如何?
丸美生物所处行业为化妆品赛道,当前行业竞争激烈,品牌集中度提升,消费者需求多元化。头部品牌通过产品创新和渠道优化持续抢占市场份额,中小品牌面临生存压力。技术驱动成为行业趋势,成分党、功效护肤等概念兴起,推动产品迭代升级。国货美妆品牌崛起,但国际大牌仍具优势。渠道方面,线上直播电商和品牌自播成为重要增长点,线下体验式消费回归,但实体店盈利能力面临挑战。丸美生物需在激烈竞争中保持产品差异化,优化渠道结构以提升效率。
丸美生物报告重点分析了哪些方面?
丸美生物报告重点分析了公司业绩下滑的原因及应对策略。业绩下滑主要源于眼部类产品以价换量策略及护肤类产品短期承压,导致收入和利润双降。报告同时关注公司渠道优化与战略调整,指出公司通过推出“小红笔CP”和“支棱家族”等新品巩固大单品矩阵,线上压缩无盈利达播,线下推进“店效倍增”标杆专柜,以提升品牌价值和渠道效率。此外,报告还分析了公司未来业绩预测及潜在风险。
丸美生物当前市场表现如何?
丸美生物当前市场表现面临挑战,公司营收和净利润均出现下滑,反映其核心产品竞争力及市场接受度有所减弱。眼部类产品均价下降明显,提示产品结构优化压力增大。护肤类产品收入和利润双降,显示新品竞争力及市场推广效果有待提升。渠道方面,公司线上线下策略调整成效逐步显现,但销售费用率大幅增加,盈利能力承压。整体来看,丸美生物需加速产品创新和渠道效率提升,以应对市场竞争。
丸美生物研报提示哪些风险?
丸美生物研报提示的主要风险包括:行业竞争加剧,头部品牌持续发力,可能压缩中小品牌生存空间;战略执行不及预期,渠道优化和新品推广效果可能低于预期,影响业绩恢复;新品表现不及预期,部分新品市场接受度可能低于预期,影响未来增长。此外,宏观经济波动、原材料成本上升等因素也可能对公司经营产生影响。投资者需关注公司战略调整效果及新品市场表现。