猜你想问
本周钢材价格走势如何?
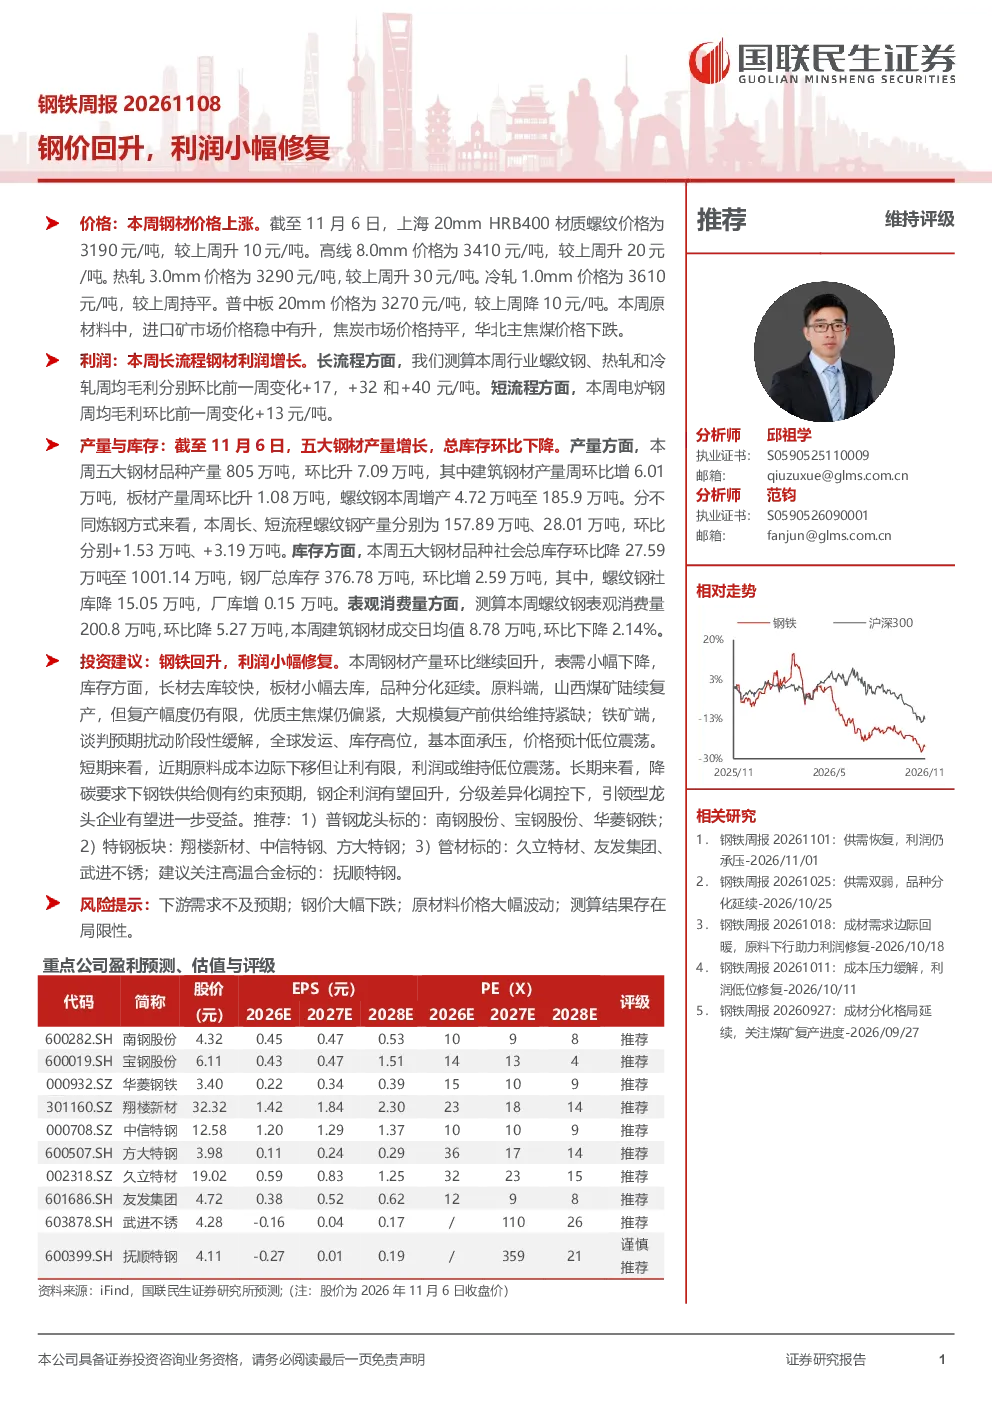
本周钢材价格整体上涨,螺纹钢、高线、热轧价格均上涨,冷轧持平,普中板下跌。原材料方面,进口矿和焦炭价格上涨,华北主焦煤价格下跌,显示成本端支撑有所增强。长流程钢材利润增长,螺纹钢、热轧和冷轧周均毛利分别环比增长17、32和40元/吨,短流程电炉钢周均毛利环比增长13元/吨,但原料成本边际下移但让利有限,利润或维持低位震荡。五大钢材产量环比增长7.09万吨至805万吨,社会总库存环比下降27.59万吨至1001.14万吨,库存去化对价格形成一定支撑,但表观消费量环比下降5.27万吨至200.8万吨,显示需求端存在一定压力。美国钢材价格上涨,中西部钢厂热卷出厂价上涨20美元/吨,欧洲钢材市场价格持平,显示国际市场分化明显。钢材价格短期波动仍较大,需关注供需两端变化。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势受多重因素影响。短期来看,钢材产量环比继续回升,但表需小幅下降,库存方面长材去库较快,板材小幅去库,品种分化延续。原料成本边际下移但让利有限,利润或维持低位震荡。长期来看,降碳要求下钢铁供给侧有约束预期,钢企利润有望回升。分级差异化调控政策下,引领型龙头企业有望进一步受益。但需关注下游需求变化、钢价大幅下跌、原材料价格大幅波动等风险因素,这些因素可能影响行业整体盈利水平。钢铁行业向绿色化、智能化方向发展是大势所趋,技术升级和产业整合将提升行业竞争力。
本报告重点分析了哪些方面?
本报告重点分析了钢材价格走势、利润变化、产量与库存情况、国内钢厂生产情况、国际钢材市场以及原材料和海运市场等多个方面。价格方面,报告指出本周钢材价格上涨,但品种分化明显,冷轧持平,普中板下跌。利润方面,长流程钢材利润增长,但原料成本边际下移但让利有限,利润或维持低位震荡。产量与库存方面,五大钢材产量环比增长,社会总库存下降,但表观消费量下降,显示需求端存在一定压力。国内钢厂生产情况方面,高炉开工率和产能利用率均有所下降,日均铁水产量减少。国际钢材市场方面,美国上涨,欧洲持平。原材料和海运市场方面,国产矿和进口矿价格上涨,焦炭持平,华北主焦煤价格下跌。报告还分析了投资建议和风险提示,为投资者提供参考。
当前钢铁市场现状如何判断?
当前钢铁市场现状呈现供需两端分化态势。供给端,五大钢材产量环比增长7.09万吨至805万吨,高炉开工率和产能利用率有所下降,但日均铁水产量减少,显示供给侧存在一定约束。库存方面,社会总库存环比下降27.59万吨至1001.14万吨,长材去库较快,板材小幅去库,但钢厂总库存环比增长2.59万吨至376.78万吨,螺纹钢社库降15.05万吨,厂库增0.15万吨,显示库存压力在品种间分化。需求端,表观消费量环比下降5.27万吨至200.8万吨,建筑钢材成交日均值环比下降2.14%,显示需求端存在一定压力。价格方面,螺纹钢、高线、热轧价格上涨,冷轧持平,普中板下跌,品种分化明显。利润方面,长流程钢材利润增长,但原料成本边际下移但让利有限,利润或维持低位震荡。国际市场方面,美国上涨,欧洲持平,显示国际市场分化明显。当前钢铁市场短期波动仍较大,需关注供需两端变化。
本报告有哪些风险提示?
本报告提示了以下几项主要风险:一是下游需求不及预期,建筑、基建等行业投资增速放缓可能导致钢材需求下降,对价格和利润形成压力;二是钢价大幅下跌,受国内外供需变化、原材料价格波动等因素影响,钢价可能大幅下跌,影响钢企盈利;三是原材料价格大幅波动,进口矿、焦炭、铁矿石等原材料价格波动可能影响钢企生产成本,进而影响利润水平;四是测算结果存在局限性,报告中的数据和分析基于现有信息,可能存在偏差,投资者需谨慎参考。此外,政策风险、环保风险等也可能对钢铁行业产生影响,投资者需关注相关动态。