猜你想问
银行业三季报主要表现是什么?
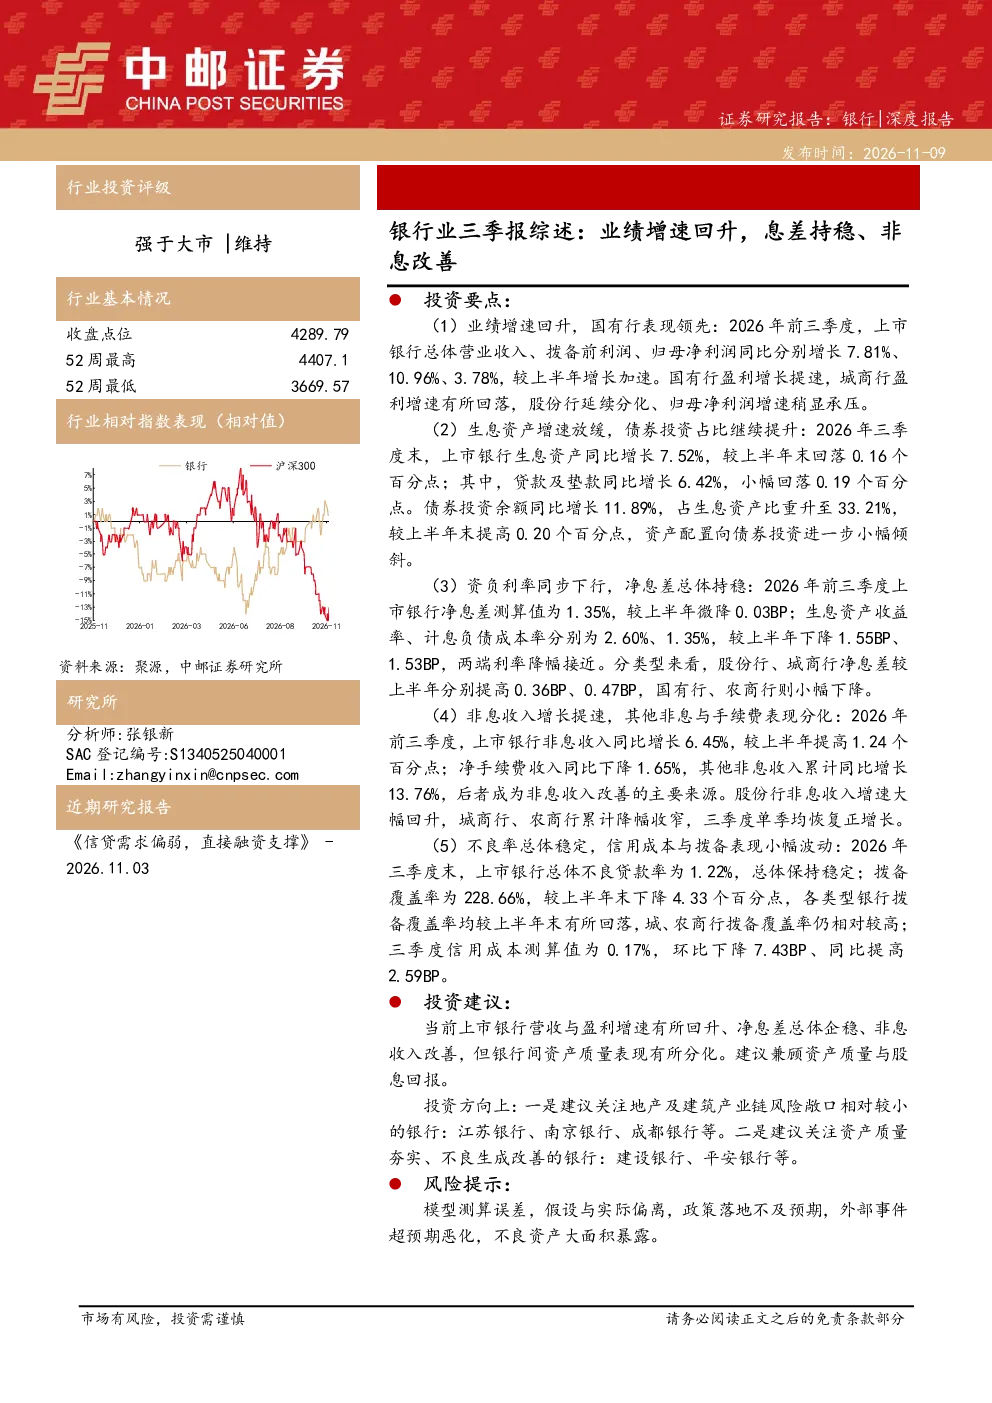
2026年前三季度,上市银行整体业绩增速回升,国有行表现领先。营收、拨备前利润、归母净利润同比分别增长7.81%、10.96%、3.78%,较上半年增长加速。生息资产增速放缓,债券投资占比继续提升至33.21%。资负利率同步下行,净息差总体持稳在1.35%。非息收入增长提速,其他非息与手续费表现分化。不良率总体稳定在1.22%,拨备覆盖率228.66%。
银行业未来发展趋势如何?
从报告看,银行业生息资产增速放缓,债券投资占比提升,显示资产配置更趋稳健。净息差总体持稳,但股份行、城商行表现优于国有行、农商行。非息收入增长提速,特别是股份行表现突出。未来银行业需关注资产质量与息差平衡,同时非息收入将成为重要补充来源。
报告重点分析了哪些银行?
报告指出国有行盈利增长提速,城商行盈利增速有所回落,股份行归母净利润增速稍显承压。建议关注地产及建筑产业链风险敞口相对较小的银行(江苏银行、南京银行、成都银行等)以及资产质量夯实、不良生成改善的银行(建设银行、平安银行等)。不同类型银行在净息差、非息收入表现上存在差异,需分类分析。
当前银行业市场状况如何?
当前银行业整体业绩增速回升,但增速分化明显。净息差总体持稳,但受负债成本上升影响,银行需努力提升生息资产收益率。非息收入增长提速,成为业绩重要支撑。不良率总体稳定,但信用成本小幅上升,显示银行资产质量仍面临一定压力。
这份研报有哪些风险提示?
研报提示需关注模型测算误差、假设与实际偏离、政策落地不及预期、外部事件超预期恶化以及不良资产大面积暴露等风险。特别是地产及建筑产业链风险敞口较大的银行,以及资产质量仍面临压力的银行,需警惕潜在风险。信用成本上升也提示银行需持续关注资产质量变化。
你可能感兴趣
银行业年报及一季报综述:息差企稳,非息改善,开门红表现强劲
金融中邮证券2026-05-11
银行业深度综述与拆分|42家上市银行25三季报:息差企稳,业绩稳健;顺周期到弱周期
金融中泰证券2025-11-02
2026一季报营收业绩增速转正,息差企稳,非息高增
中泰证券2026-04-26
2026Q3银行业综述:非息收入驱动业绩改善,利率换锚开启定价新局
未知机构2026-11-01
负债改善息差企稳,非息收入增长业绩亮眼
金融山西证券2021-08-16
银行业2018年三季报综述:净息差同比改善推动盈利增速继续回升
金融国信证券2018-11-01
银行业2025年中最新跟踪:对公信贷同比多增;息差降幅收窄;非息改善
金融中泰证券2025-07-20
银行业深度综述与拆分|42家上市银行三季报:增速边际小幅提高、息差降幅收窄、资产质量平稳
金融中泰证券2024-11-03
银行业2026年三季报综述:净息差企稳支撑业绩回升
金融国信证券2026-11-02
净息差企稳支撑业绩回升——银行业2026年三季报综述
金融国信证券2026-11-02