猜你想问
这份研报主要分析了哪些内容?
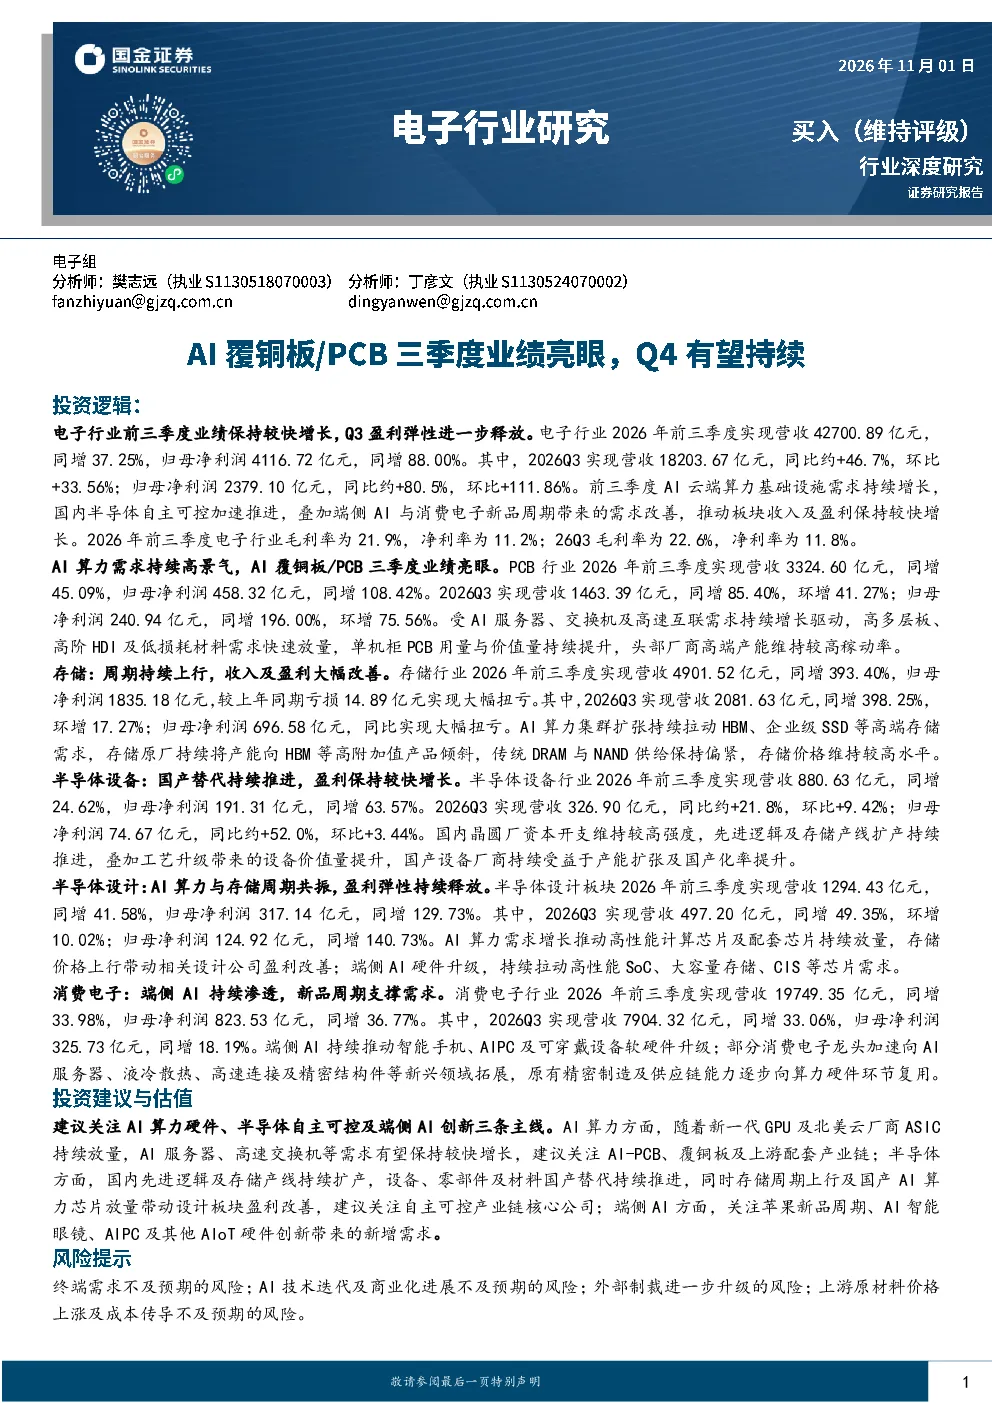
这份研报主要分析了2026年前三季度电子行业的整体及子板块业绩表现,重点探讨了AI算力硬件、半导体自主可控等主线的发展趋势。报告显示电子行业整体营收和净利润均实现高速增长,其中半导体、消费电子、存储等子板块表现突出。AI云端算力基础设施需求持续增长,国内半导体自主可控加速推进,端侧AI与消费电子新品周期共同支撑行业增长。
AI算力硬件行业的发展趋势如何?
AI算力硬件行业正处于高速发展期,AI云端算力基础设施需求持续增长,带动AI-PCB、覆铜板及相关上游配套产业链发展。报告建议关注AI算力硬件领域,特别是AI-PCB、覆铜板及上游配套产业链的投资机会。AI算力需求的增长为相关硬件厂商提供了广阔的市场空间,产业链上下游企业有望受益于这一趋势。
研报重点分析了哪些子板块?
研报重点分析了半导体、消费电子、存储、半导体设备、半导体设计、PCB、汽车电子、光学光电子和其他电子等子板块。其中,半导体板块因上游自主化加速和存储需求高增表现较好;消费电子板块受端侧AI持续渗透和新品周期支撑;存储板块周期持续上行,收入及盈利大幅改善;半导体设备板块国产替代持续推进,盈利保持较快增长。这些子板块的发展对电子行业整体增长起到关键作用。
当前电子行业市场现状如何?
当前电子行业市场现状表现为整体业绩高速增长,Q3盈利弹性进一步释放。主要受益于AI云端算力基础设施需求增长、国内半导体自主可控加速推进,以及端侧AI与消费电子新品周期带来的需求改善。各子板块中,半导体、消费电子、存储等板块表现突出,营收和净利润均实现显著增长。AI算力需求的增长为相关硬件厂商提供了广阔的市场空间,产业链上下游企业有望受益于这一趋势。
研报提到了哪些风险提示?
研报提示了几个主要风险:终端需求不及预期的风险,AI技术迭代及商业化进展不及预期的风险,外部制裁进一步升级的风险,以及上游原材料价格上涨及成本传导不及预期的风险。这些风险可能对电子行业的发展产生影响。例如,终端需求波动可能导致行业增长放缓,AI技术发展不及预期可能影响相关产业链的盈利能力,外部制裁可能对供应链造成冲击,而原材料价格上涨可能增加企业成本压力。投资者需关注这些风险因素,谨慎评估投资决策。