猜你想问
这份研报主要分析了哪些ETF策略?
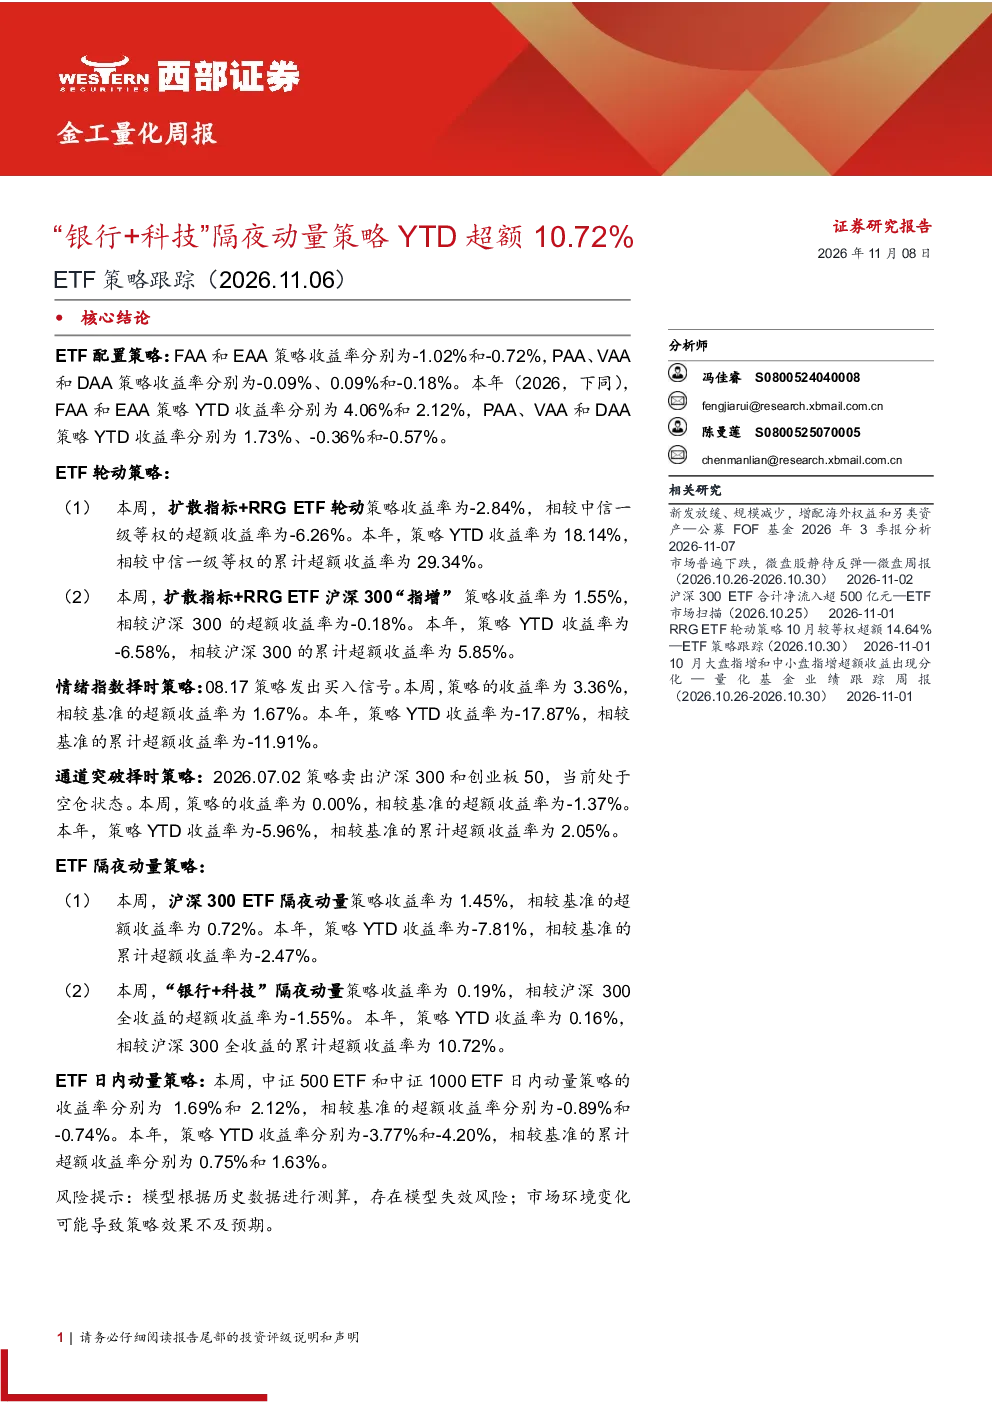
这份研报详细分析了多种ETF策略的表现,包括资产配置策略(如FAA、EAA、PAA、VAA和DAA)、轮动策略(如扩散指标+RRG策略和沪深300指增策略)、择时策略(如情绪指数择时和通道突破择时)、隔夜动量策略(沪深300ETF和“银行+科技”策略)以及日内动量策略(中证500和中证1000ETF)。报告提供了各策略的YTD收益率和累计超额收益率等关键数据,并说明了各策略的交易成本和操作方式。
“银行+科技”隔夜动量策略的具体配置思路是什么?
“银行+科技”隔夜动量策略以银行为底仓,同时配置电子、通信、计算机等6个行业的ETF。该策略利用价格非对称性指标Asym捕捉隔夜动量机会,交易成本为单边万分之3。策略通过结合银行板块的稳定性与科技板块的成长性,试图捕捉市场短期动量,并在风险可控的前提下获取超额收益。
报告中的ETF轮动策略是如何运作的?
报告中的ETF轮动策略主要分为两种:扩散指标+RRG策略和扩散指标+RRG沪深300指增策略。扩散指标+RRG策略筛选扩散指标最高的6个行业,剔除RRG图中处于三、四象限的行业,配置对应ETF,每月末调仓;扩散指标+RRG沪深300指增策略则以沪深300指数的行业权重为基准,偏离不超过5%,每月末调仓。两种策略均采用双边万分之5的交易成本,旨在通过行业轮动获取超额收益。
当前市场环境下,哪些ETF策略表现相对突出?
根据报告数据,扩散指标+RRG ETF轮动策略表现相对突出,YTD累计超额收益率为29.34%。此外,“银行+科技”隔夜动量策略也取得了10.72%的累计超额收益。其他策略如情绪指数择时策略和中证500/1000日内动量策略的累计超额收益分别为-11.91%和1.63%。需要注意的是,各策略表现受市场环境影响较大,历史数据不代表未来表现。
投资这类ETF策略需要注意哪些风险?
投资ETF策略需注意以下风险:首先,模型基于历史数据测算,存在模型失效风险,策略表现可能不及预期。其次,市场环境变化可能导致策略效果波动,例如利率、政策或宏观经济变化可能影响ETF表现。此外,交易成本和滑点也可能影响实际收益。投资者应充分了解策略逻辑和风险,结合自身风险承受能力进行投资决策。