猜你想问
这份报告主要分析了纯碱市场的哪些变化?
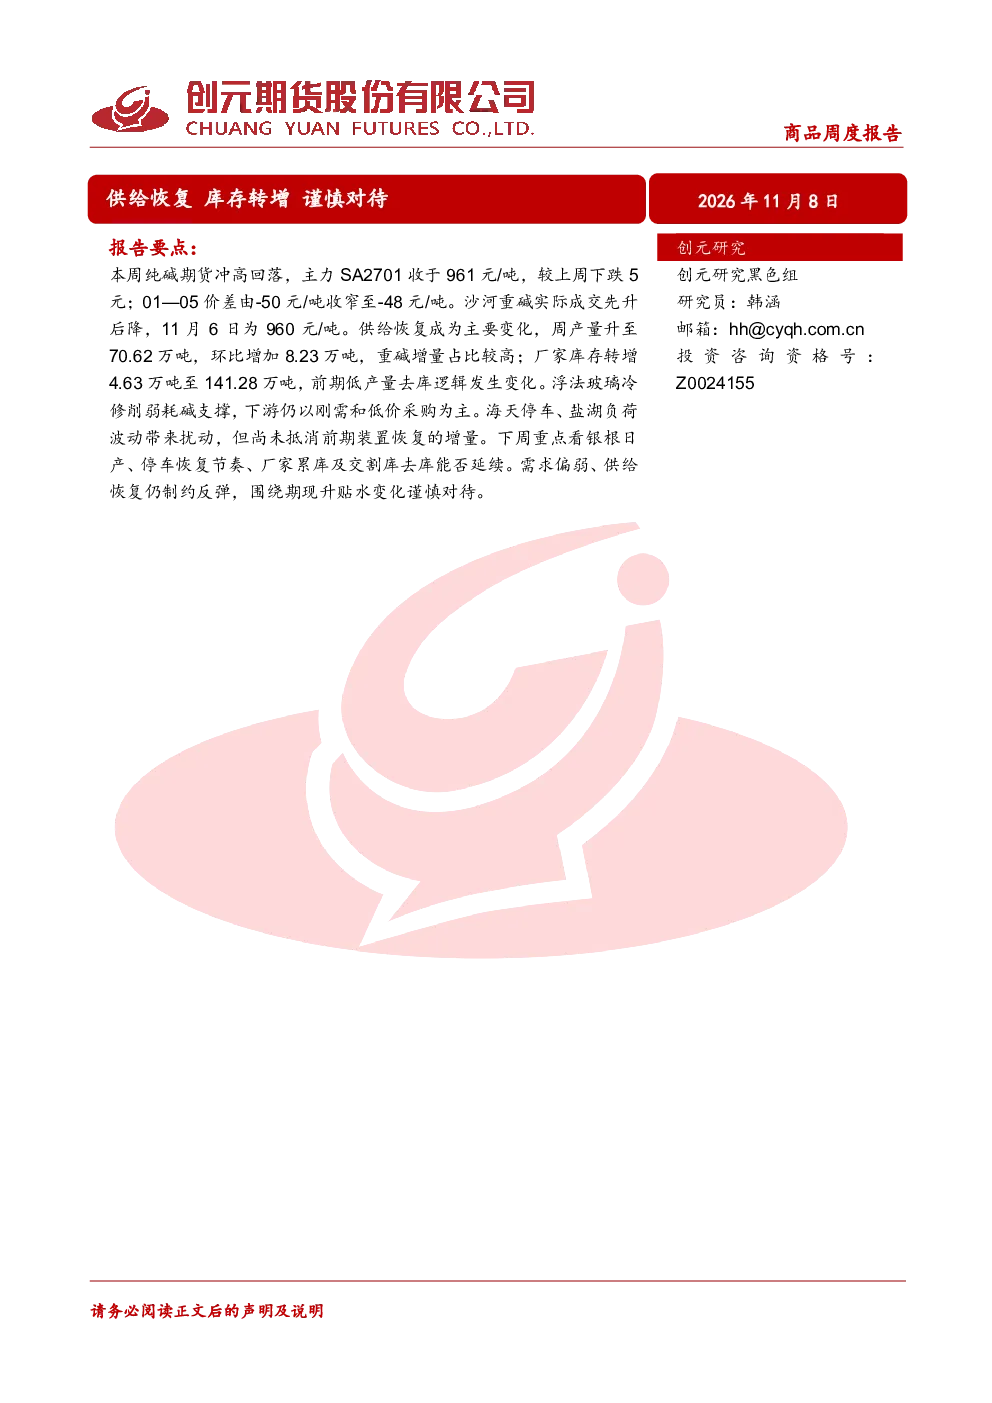
本报告重点分析了纯碱市场的供给恢复、库存转增情况。数据显示,国内纯碱产量环比大幅增加13.19%,主要得益于银根装置恢复和提负推动,但海天装置停车及盐湖降负荷形成扰动。总库存增幅为3.39%,重碱库存增加尤为显著,西北地区库存增长突出。这些数据揭示了供给端显著改善,但库存压力也随之上升。
纯碱行业未来发展趋势如何?
纯碱行业未来发展趋势需关注供需平衡变化。当前供给端存在银根、海天、盐湖等装置的恢复与波动不确定性,需求端则受玻璃行业亏损影响,采购以刚需为主。出口方面,年内累计出口量同比增长46.50%,对国内市场形成一定支撑。整体来看,行业未来需在供给恢复与需求疲软间寻求平衡,关注下游玻璃行业的景气度变化。
报告中提到哪些需要重点关注的分析方向?
报告中需重点关注三个分析方向:一是供给端变化,特别是银根负荷维持情况、海天装置停车持续时间,以及盐湖和骏化恢复进度;二是库存动态,关注厂家累库和交割库去库能否延续,库存压力对价格的影响;三是需求端表现,需持续跟踪浮法、光伏玻璃冷修和原料采购情况,评估下游行业对纯碱的实际需求强度。
当前纯碱市场处于什么状态?
当前纯碱市场呈现供需偏宽松格局。供给端因装置恢复导致供应增加,库存由去库转为累库,西北地区库存增幅显著。需求端受玻璃行业亏损影响,下游采购以刚需为主,厂家待发订单虽有增加但产销率下降。价格方面,纯碱期货呈现冲高回落,主力合约价格微跌,沙河重碱实际成交价格回落。整体来看,市场供大于求的态势较为明显。
这份报告提示了哪些风险点?
本报告提示的主要风险点包括:供给端不确定性风险,如银根、海天、盐湖等装置恢复不及预期或再次停车,可能对供应造成冲击;库存积压风险,厂家和交割库库存均存在累库可能,若需求持续疲软,库存压力可能进一步加剧;需求端风险,玻璃行业亏损持续可能抑制下游采购意愿,影响纯碱需求恢复进程。此外,还需关注国际市场波动和进出口政策变化对国内市场的影响。
你可能感兴趣
商品周度报告:供给端预计回升 谨慎对待
创元期货2026-09-20
商品周度报告:库存仍在高位 短期供给增减并存 谨慎关注
创元期货2026-10-18
商品周度报告:降雨加大,谨慎对待需求预期
创元期货2024-06-23
商品周度报告:9月份关注减产情况 谨慎对待
创元期货2026-08-30
商品周度报告:煤炭抬升预计拉动玻璃上行 注意风险 谨慎对待
创元期货2026-05-24
日熔量抬升期现同步下跌谨慎对待:商品周度报告
创元期货2026-06-22
商品周度报告:供给新高 需求疲弱 偏弱对待
创元期货2026-01-30
商品周度报告:供给端仍在放量 低位震荡对待
创元期货2026-05-17
光伏玻璃周度报告:下游陆续开始放假,厂家库存或由降转增
东证期货2025-01-20
铜周度报告:海内外库存转增
创元期货2022-08-15