猜你想问
锡价近期走势如何?
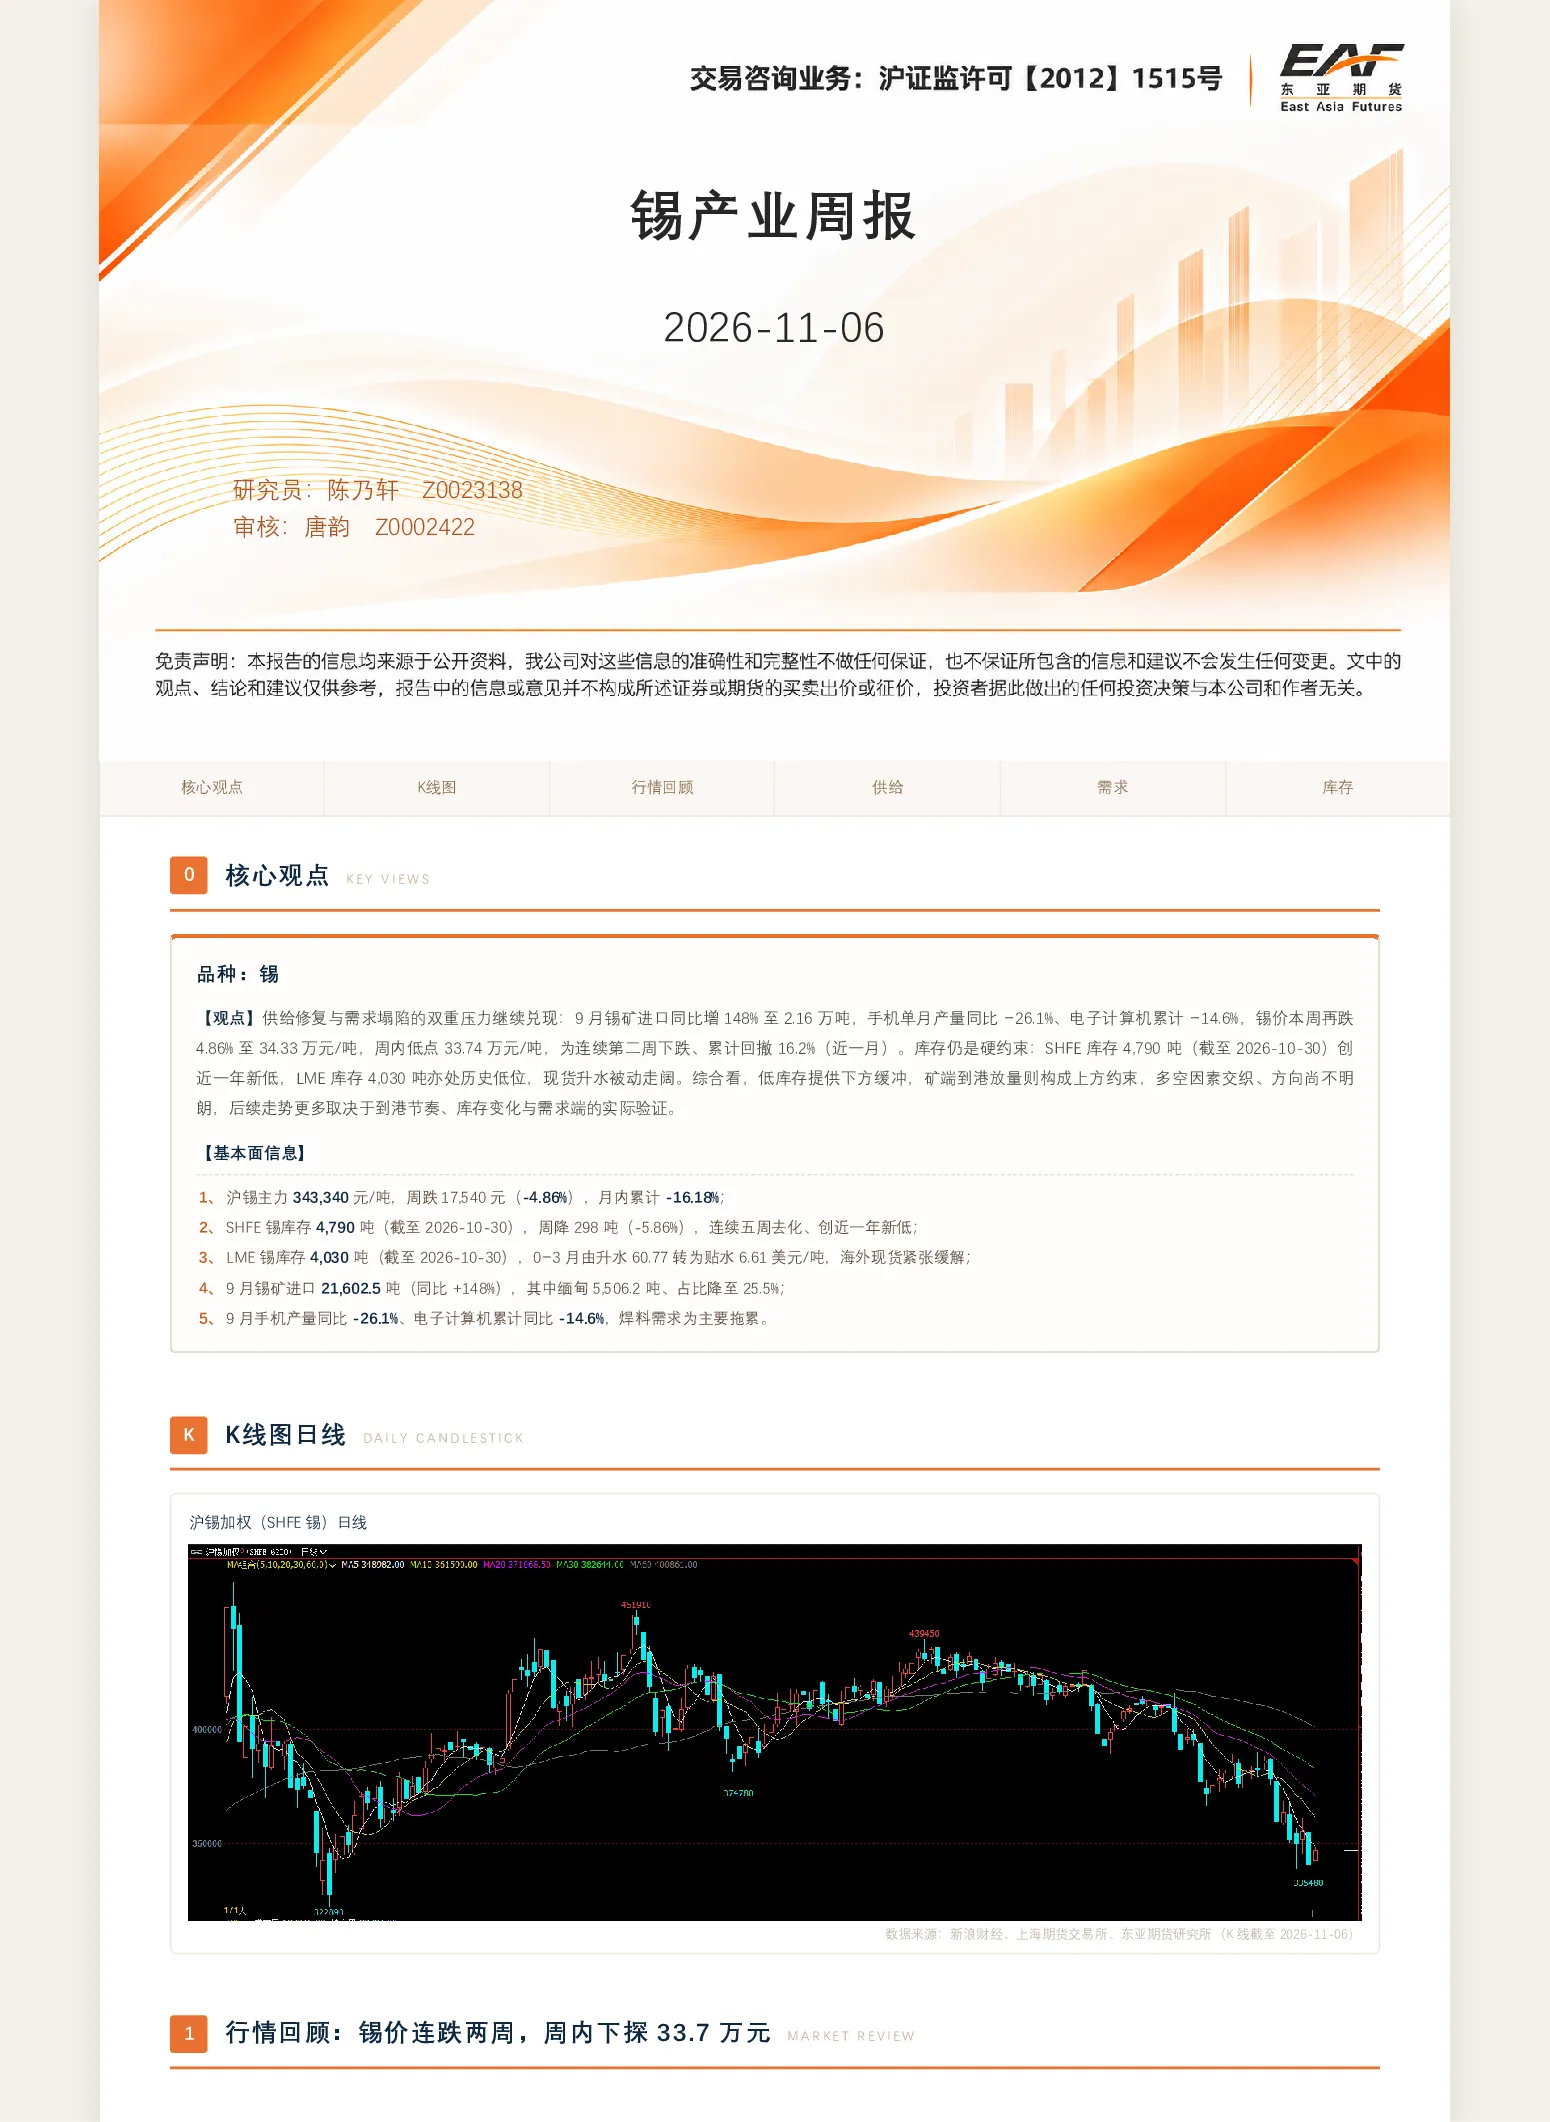
近期锡价受供给修复与需求疲软双重压力影响持续下跌。9月锡矿进口量同比大幅增加148%,而手机和电子计算机产量分别同比减少26.1%和14.6%,导致锡价连续两周下跌,本周累计跌幅达4.86%。SHFE锡价降至34.33万元/吨,库存则降至近一年新低4,790吨,但低库存未能支撑价格,显示多空因素交织,价格走势仍取决于矿端到港节奏、库存变化及需求端实际验证。
锡行业未来发展趋势?
从长周期看,全球锡矿产量增长停滞,中国和印尼两大主产国受资源品位下滑和政策约束影响,产量下降。新兴产地如巴西、秘鲁增量有限,全球供需已由短缺转向紧平衡。需求端电子链疲软是主要拖累,但家电链条分化明显,白电需求疲软,而冰箱、洗衣机需求保持增长。锡行业未来供给弹性增强,需求分化,整体走势更多依赖到港锡矿节奏和库存变化。
本报告重点分析了哪些方面?
本报告重点分析了供给端锡矿进口放量对市场的影响,特别是缅甸佤邦复产矿通关带来的供给增加,以及全球锡矿产量增长停滞的特征。需求端则聚焦电子链疲软对焊料需求的影响,以及家电链条分化对锡需求的贡献。此外,报告还分析了库存变化对价格的支撑作用,以及国内外比价和持仓数据对市场情绪的影响。
当前锡市场处于什么状态?
当前锡市场处于供给修复与需求疲软的博弈状态。一方面,9月锡矿进口量大幅增加,矿端供给压力显现;另一方面,电子链需求疲软,焊料需求受压,需求端持续走弱。SHFE库存连续五周去化,处于历史低位,为价格下跌提供下方缓冲,但低库存未能阻止价格下跌,显示市场对需求疲软的担忧超过供给增加的利好。市场整体处于多空因素交织的胶着状态。
锡行业投资需注意哪些风险?
锡行业投资需关注供给端到港节奏风险,特别是非洲、南美等替代来源的锡矿供应稳定性。需求端需警惕电子链需求持续疲软对焊料需求的拖累,以及家电行业景气度变化对锡需求的影响。库存方面需关注国内外库存变化对价格的支撑力度,以及仓单/持仓比是否出现异常。此外,全球宏观经济波动和地缘政治风险也可能对锡价产生冲击,需保持警惕。