猜你想问
这份研报的核心内容是什么?
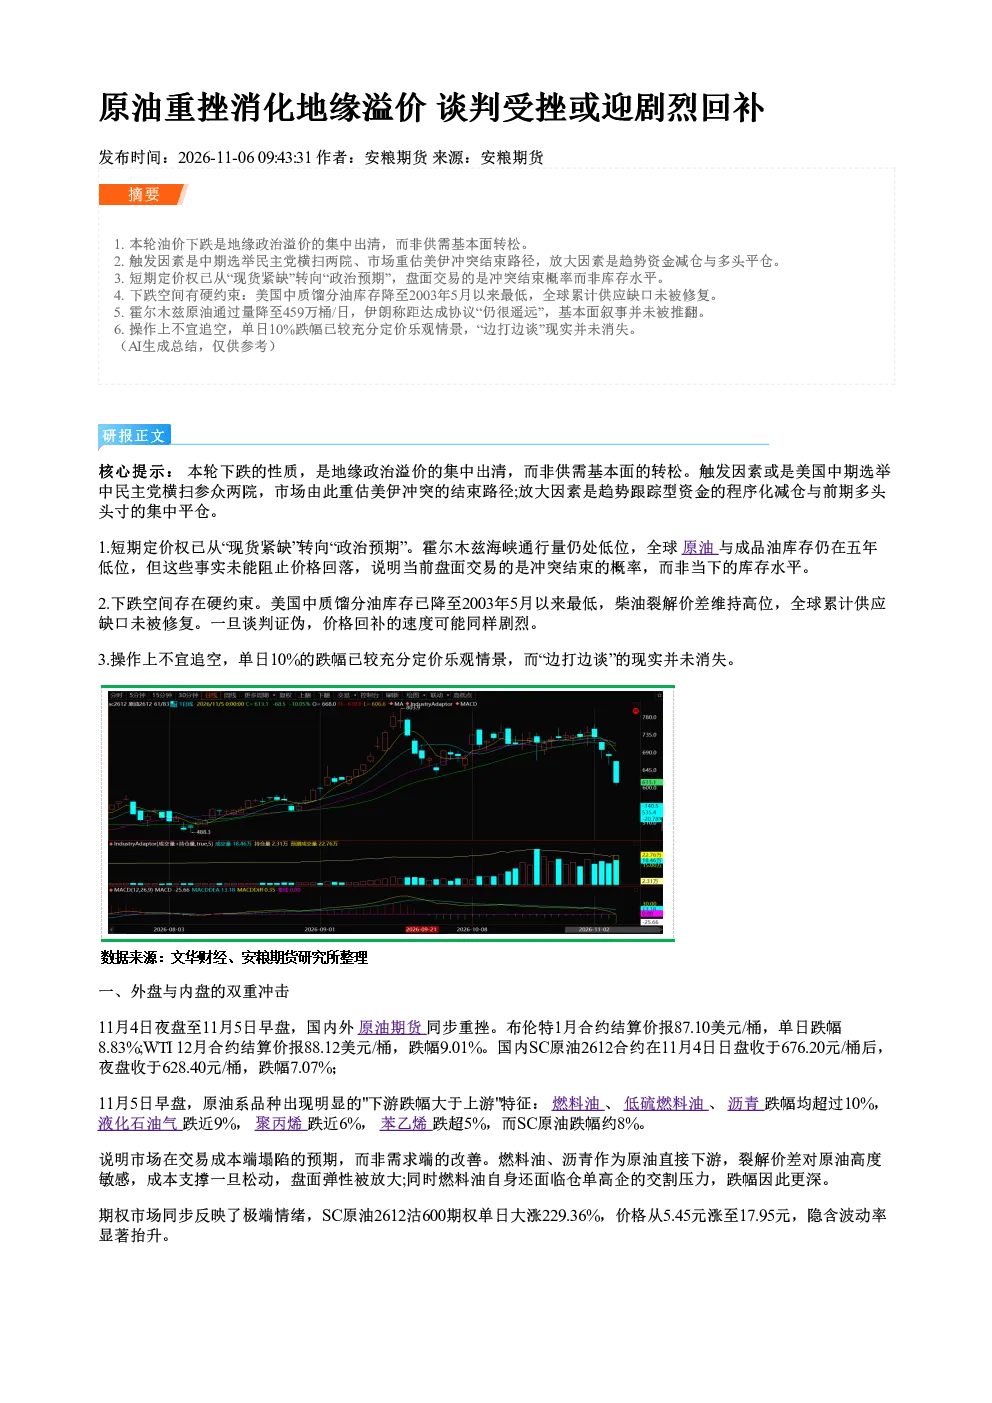
这份研报分析指出,本轮油价下跌主要是地缘政治溢价的集中出清,而非供需基本面转松。触发因素是中期选举民主党横扫两院后,市场重估美伊冲突结束路径,放大因素是趋势资金减仓与多头平仓。短期定价权已从“现货紧缺”转向“政治预期”,盘面交易的是冲突结束概率而非库存水平。下跌空间有硬约束:美国中质馏分油库存降至2003年5月以来最低,全球累计供应缺口未被修复。霍尔木兹原油通过量降至459万桶/日,伊朗称距达成协议“仍很遥远”,基本面叙事并未被推翻。操作上不宜追空,单日10%跌幅已较充分定价乐观情景,“边打边谈”现实并未消失。
原油行业未来发展趋势如何?
原油行业未来发展趋势需关注地缘政治与供需基本面变化。短期来看,油价波动将主要受中东局势及霍尔木兹海峡通行情况影响,和谈兑现则溢价继续挤出,谈判受挫则高波动反弹。中长期中枢或维持较高位、以震荡收敛为主。同时,全球经济再度处于通胀和收缩状态,或对原油需求和贸易流向格局造成较大影响。此外,美国原油产量持续上升、全球库存缓冲极薄等因素也需持续关注。
研报重点分析了哪些方向?
研报重点分析了油价下跌的驱动因素、基本面支撑以及市场风险。首先,分析了中期选举如何改变冲突退出路径,以及趋势资金减仓、多头平仓等因素如何放大油价跌幅。其次,强调了基本面并未被推翻,如美国中质馏分油库存降至历史最低、全球供应缺口未被修复、霍尔木兹海峡通行量持续受限等。最后,提示了地缘反转、库存尾部、政策以及流动性等风险因素。
当前市场对原油的判断是什么?
当前市场对原油的判断是,油价下跌核心是地缘风险溢价集中回吐,而非供需突变。短期定价权已从“现货紧缺”转向“政治预期”,盘面交易的是冲突结束概率而非库存水平。美国中质馏分油库存降至2003年5月以来最低,全球累计供应缺口未被修复,霍尔木兹海峡通行量受限等因素提供了一定支撑。但需求预期下调削弱上行弹性,市场仍需紧盯中东局势及海峡通行情况。
研报提示了哪些主要风险?
研报提示了地缘反转、库存尾部、政策以及流动性等主要风险。地缘反转风险指谈判破裂或军事行动重启将导致价格快速收复跌幅;库存尾部风险指全球库存缓冲极薄,任何供给端扰动都会被放大;政策风险指12月加息落地可能引发风险资产共振下跌,但也可能因“利空出尽”形成修复窗口;流动性风险指极端行情下近月合约的保证金调整与强平压力,可能加剧盘中波动。这些风险需持续关注。