猜你想问
这份研报的核心内容是什么?
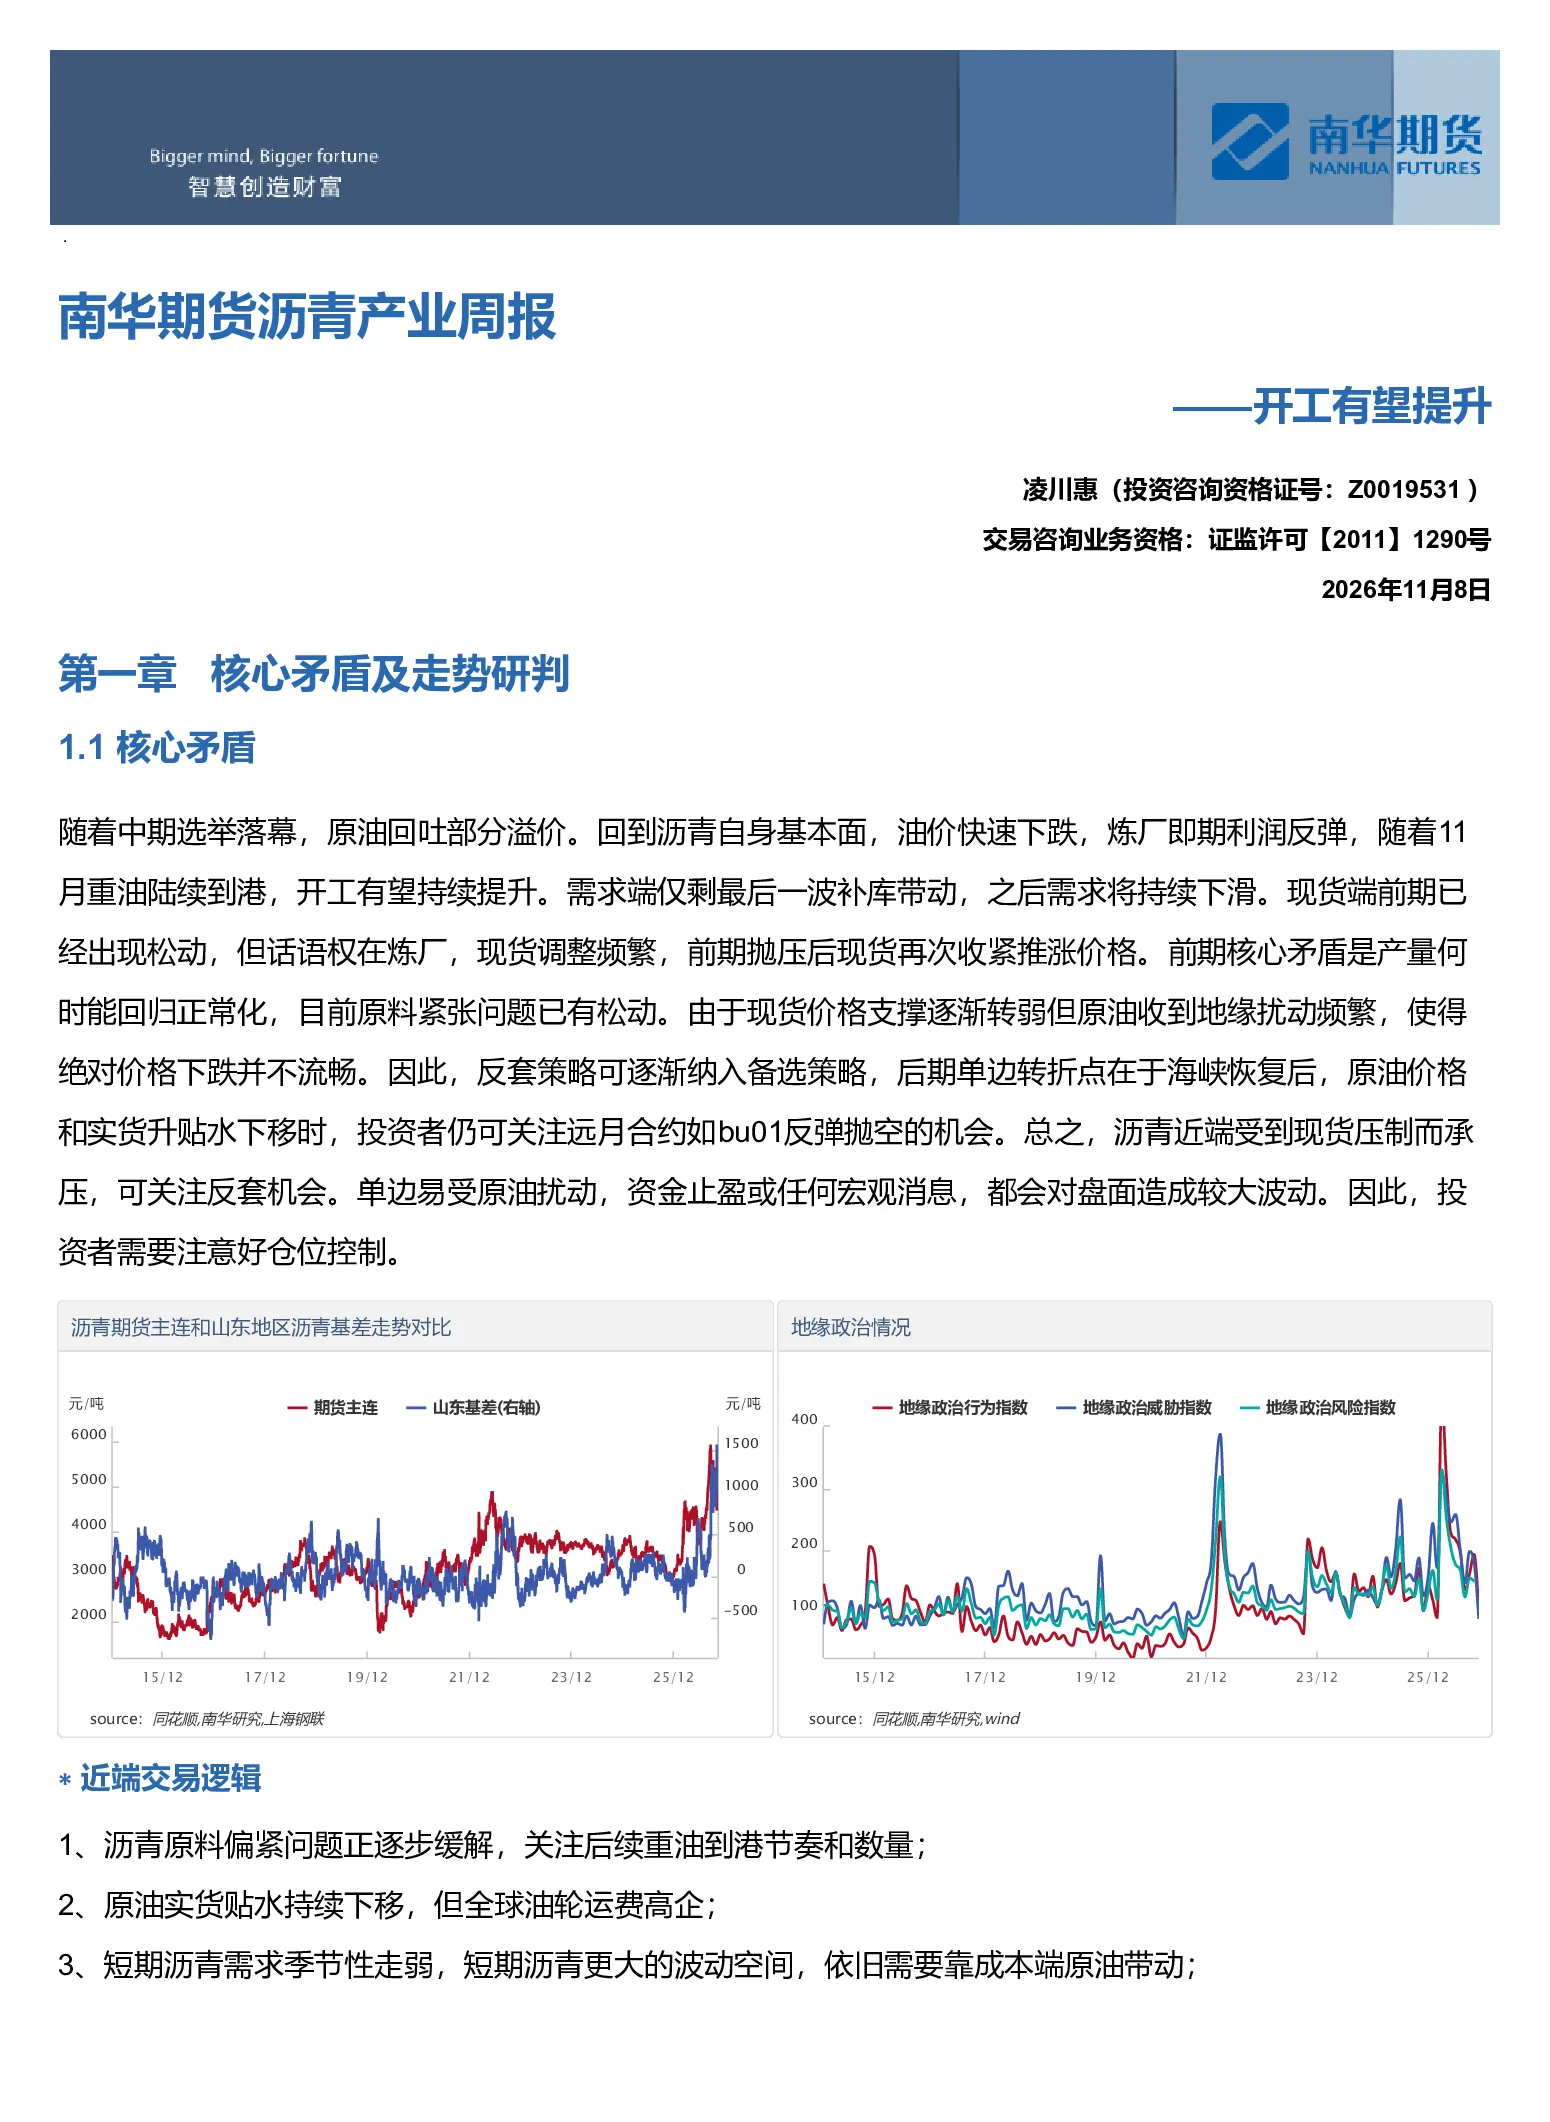
这份研报分析了沥青市场的核心矛盾,指出原料紧张问题已缓解,但需求端仅剩补库需求,之后将持续下滑。报告建议关注反套策略,特别是海峡恢复后远月合约bu01反弹抛空机会。同时,报告预测行情偏强震荡,技术关注BU2610支撑位,并建议逢低配置BU10基差,月差或走强。此外,报告还探讨了沥青与原油crack的短期偏强驱动。近端交易逻辑强调关注重油到港节奏和数量,以及原油实货贴水变化。远端交易预期则关注宏观因素如原油波动和地缘局势,以及政策影响如税改和产能清退。
沥青行业的发展趋势如何?
沥青行业的发展趋势分析显示,供需关系趋向宽松,看空氛围浓厚,价格可能继续下调。报告指出,沥青高价抑制了需求,下游观望情绪较重。同时,炼厂计划调整,地炼产量环比增加但同比大幅下降,显示供应端存在变化。需求端方面,改性开工存在区域差异,华南上涨而华北西北下降,整体出货量较前期减少。地方政府专项债发行额也将影响需求。未来需关注开工率恢复情况,以及天气因素对需求的影响。
研报重点分析了哪些方向?
研报重点分析了沥青市场的多维度因素。首先,核心矛盾分析指出原料紧张缓解但需求下滑,现货价格支撑转弱,地缘扰动影响原油价格。其次,价格及价差预测部分建议关注BU2610支撑位,逢低配置BU10基差,并探讨月差策略和对冲套利机会。再次,近端交易逻辑强调重油到港节奏、原油实货贴水变化、短期需求季节性走弱等因素。最后,远端交易预期关注宏观、政策及地缘因素影响。
当前沥青市场现状如何判断?
当前沥青市场现状判断显示,市场情绪谨慎,价格震荡偏强,但存在下行压力。报告指出,沥青高价抑制了需求,下游观望情绪较重,现货重心下移。同时,霍尔木兹海峡油轮袭击概率提升带来利多因素,但供需趋向宽松,看空氛围浓厚。库存方面,华东上升,北方去化放缓,华南消耗周边库存。此外,产业链上下游利润跟踪显示,沥青炼厂仍有利润空间,但供应增加预期下价格承压。
研报提示了哪些风险?
研报提示了沥青市场相关的风险因素。首先,地缘局势变化,特别是中东原油物流情况,可能对原油价格和沥青市场产生影响。其次,霍尔木兹海峡等通航情况,以及美伊停火协议等事件,也需密切关注。此外,主营炼厂开工率及竞拍情况将影响供应端。宏观政策如税改和产能清退,以及“十五五”规划的超预期需求带动,也是潜在风险。最后,天气因素如未来10天全国多地降水偏多,可能对沥青需求产生影响。