猜你想问
这份研报的核心内容是什么?
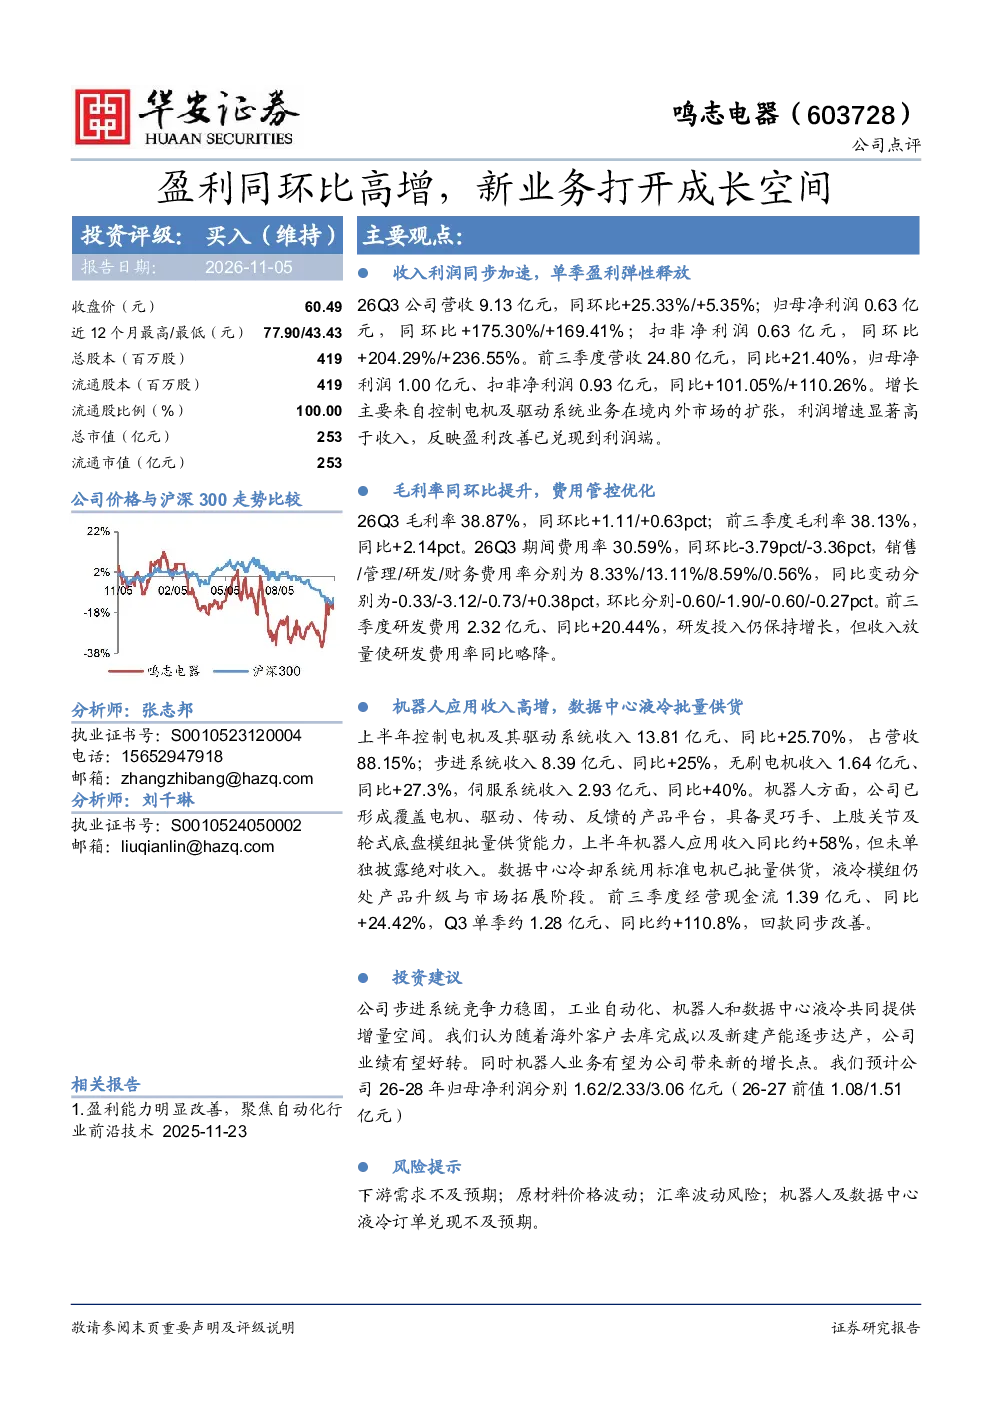
报告显示,鸣志电器26Q3收入利润同步加速增长,单季盈利弹性释放,前三季度营收和净利润均实现同环比显著提升。毛利率同环比提升,费用管控优化,期间费用率下降,研发投入保持增长但费用率略降。机器人应用收入高增,数据中心液冷批量供货,现金流同步改善。
机械设备行业发展趋势如何?
从报告看,工业自动化、机器人和数据中心液冷是机械设备行业的重要增长点。鸣志电器在步进系统保持竞争力,同时机器人应用收入同比约+58%,显示出行业向智能化、自动化转型的趋势。数据中心液冷技术的批量供货也反映了数据中心建设对高端设备的需求增加。
研报重点分析了哪些方向?
研报重点分析了鸣志电器的盈利能力提升、新业务增长空间,特别是机器人应用和数据中心液冷业务的贡献。同时关注了公司费用管控成效、毛利率变化以及现金流改善情况。报告还评估了公司步进系统的市场竞争力,以及工业自动化、机器人和数据中心液冷业务的未来增量潜力。
当前市场对鸣志电器的判断是什么?
市场判断鸣志电器业绩有望好转,主要基于公司盈利能力提升、新业务增长以及费用管控成效。随着海外客户去库完成和新建产能逐步达产,公司业绩有望进一步改善。机器人业务被视为公司新的增长点,但需关注下游需求变化和订单兑现情况。
研报提示了哪些风险?
研报提示的主要风险包括下游需求不及预期、原材料价格波动、汇率波动风险,以及机器人及数据中心液冷订单兑现不及预期。这些风险可能影响公司的业绩表现和盈利能力,需持续关注行业动态和公司经营情况。
你可能感兴趣
业绩环比基本持平、同比高增,Q4个护新品有望推出打开成长空间
基础化工信达证券2023-10-23
北交所信息更新:PCBA小巨人乘风而起,新产能打开成长空间Q3营收同比高增87%
开源证券2025-10-14
1Q26公司业绩同比高增,新能源业务及小核酸医药CDMO领域有望打开成长空间
长城证券2026-04-30
2026年三季报点评:Q3出货环比高增、盈利边际改善,商业航天有望打开成长空间
交通运输东吴证券2026-10-28
利民股份(002734):业绩同比高增,AI+农药创制有望打开成长空间
国联民生证券2025-11-10
Q3业绩同比高增,电动智能化打开成长空间
交通运输西南证券2022-10-29
净利润持续同比高增,丝杠打开成长空间
交通运输财通证券2024-11-20
畜禽疫苗板块同比高增,宠物医疗打开中长期成长空间
华安证券2025-08-27
14-29 hcdx索通发展Q3业绩同比高增阳极量利稳健海外扩产打开成长空间 10642
未知机构2026-10-31
PFA打开成长空间,海外收入同比高增
医药生物西南证券2026-04-08