猜你想问
景旺电子的业绩增长主要来自哪些方面?
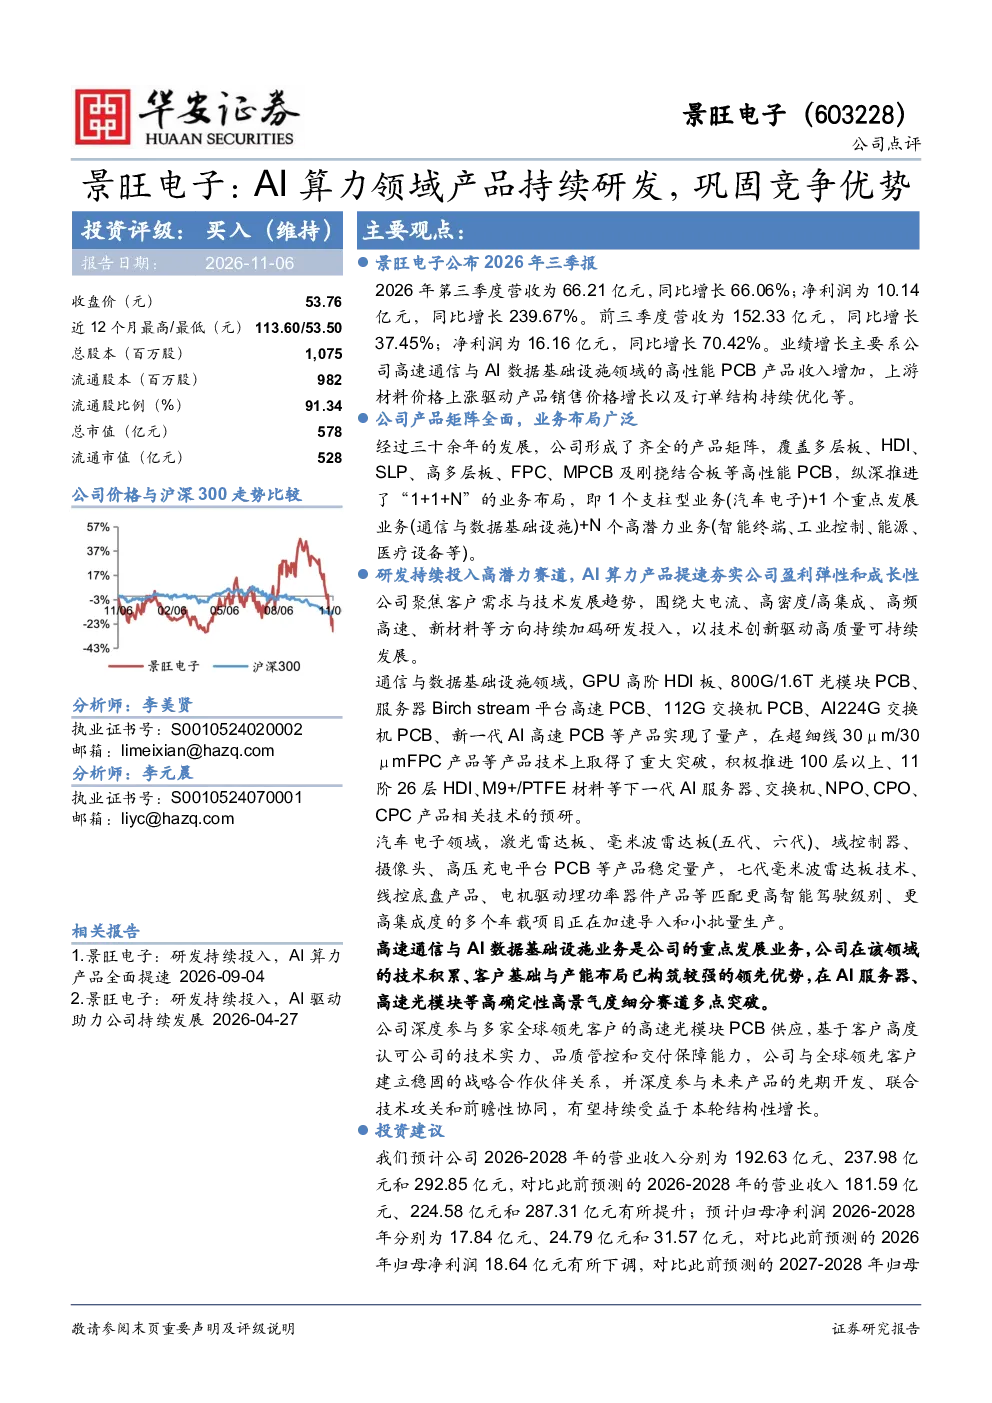
景旺电子2026年第三季度营收66.21亿元,同比增长66.06%;净利润10.14亿元,同比增长239.67%。前三季度营收152.33亿元,同比增长37.45%;净利润16.16亿元,同比增长70.42%。业绩增长主要来自高速通信与AI数据基础设施领域的高性能PCB产品收入增加、上游材料价格上涨驱动产品销售价格增长以及订单结构持续优化。公司在高速通信与AI数据基础设施领域的技术积累、客户基础与产能布局构筑领先优势,深度参与全球领先客户的高速光模块PCB供应,建立稳固的战略合作伙伴关系。研发投入持续加码,聚焦大电流、高密度/高集成、高频高速、新材料等方向,推动AI算力产品发展。通信与数据基础设施领域实现GPU高阶HDI板、800G/1.6T光模块PCB、服务器Birchstream平台高速PCB等产品量产,并在超细线FPC产品技术上取得突破。汽车电子领域激光雷达板、毫米波雷达板、域控制器等产品稳定量产,七代毫米波雷达板技术等加速导入。公司产品覆盖多层板、HDI、SLP、高多层板、FPC、MPCB及刚挠结合板等高性能PCB,业务布局为“1+1+N”,即汽车电子(支柱型业务)、通信与数据基础设施(重点发展业务)、智能终端、工业控制、能源、医疗设备等高潜力业务。
高速通信与AI数据基础设施赛道的发展趋势如何?
高速通信与AI数据基础设施赛道正快速发展,市场对高性能PCB产品的需求持续增长。景旺电子在该领域的技术积累、客户基础与产能布局构筑领先优势,深度参与全球领先客户的高速光模块PCB供应,建立稳固的战略合作伙伴关系。公司持续加码研发投入,聚焦大电流、高密度/高集成、高频高速、新材料等方向,推动AI算力产品发展。通信与数据基础设施领域实现GPU高阶HDI板、800G/1.6T光模块PCB、服务器Birchstream平台高速PCB等产品量产,并在超细线FPC产品技术上取得突破。这些技术突破和产品量产,显示了公司在该赛道的领先地位和持续创新能力。未来,随着AI算力需求的不断增长,该赛道有望迎来更广阔的市场空间。
景旺电子在哪些业务方向上重点布局?
景旺电子的业务布局为“1+1+N”,即汽车电子(支柱型业务)、通信与数据基础设施(重点发展业务)、智能终端、工业控制、能源、医疗设备等高潜力业务。公司在汽车电子领域的产品覆盖激光雷达板、毫米波雷达板、域控制器等,稳定量产,并加速导入七代毫米波雷达板技术。在通信与数据基础设施领域,公司实现GPU高阶HDI板、800G/1.6T光模块PCB、服务器Birchstream平台高速PCB等产品量产,并在超细线FPC产品技术上取得突破。此外,公司产品覆盖多层板、HDI、SLP、高多层板、FPC、MPCB及刚挠结合板等高性能PCB,展现了其在多个业务方向上的全面布局。公司持续加码研发投入,聚焦大电流、高密度/高集成、高频高速、新材料等方向,推动AI算力产品发展,进一步巩固其在重点发展业务领域的领先地位。
当前高速通信与AI数据基础设施市场的现状如何?
当前高速通信与AI数据基础设施市场正处于快速发展阶段,市场对高性能PCB产品的需求持续增长。景旺电子在该领域的技术积累、客户基础与产能布局构筑领先优势,深度参与全球领先客户的高速光模块PCB供应,建立稳固的战略合作伙伴关系。公司持续加码研发投入,聚焦大电流、高密度/高集成、高频高速、新材料等方向,推动AI算力产品发展。通信与数据基础设施领域实现GPU高阶HDI板、800G/1.6T光模块PCB、服务器Birchstream平台高速PCB等产品量产,并在超细线FPC产品技术上取得突破。这些技术突破和产品量产,显示了公司在该赛道的领先地位和持续创新能力。未来,随着AI算力需求的不断增长,该赛道有望迎来更广阔的市场空间。市场竞争激烈,但景旺电子凭借其技术优势和市场布局,有望在该领域持续保持领先地位。
景旺电子面临哪些潜在风险?
景旺电子面临的主要潜在风险包括技术迭代不及预期、AI和超算需求不及预期、AI产品验证进展不及预期、汽车需求不及预期等。技术迭代是电子行业的常态,如果公司无法及时跟进技术发展趋势,可能会影响其市场竞争力。AI和超算需求的波动也会对公司的业绩产生影响,如果市场需求不及预期,可能会影响公司的收入增长。此外,AI产品的验证进展也是公司面临的风险之一,如果产品验证过程中出现问题,可能会影响产品的市场推广和销售。汽车需求的波动也会对公司的业绩产生影响,如果汽车行业的需求不及预期,可能会影响公司的收入增长。公司需要密切关注市场动态,及时调整战略,以应对潜在的风险。