猜你想问
生益电子最新报告核心内容是什么?
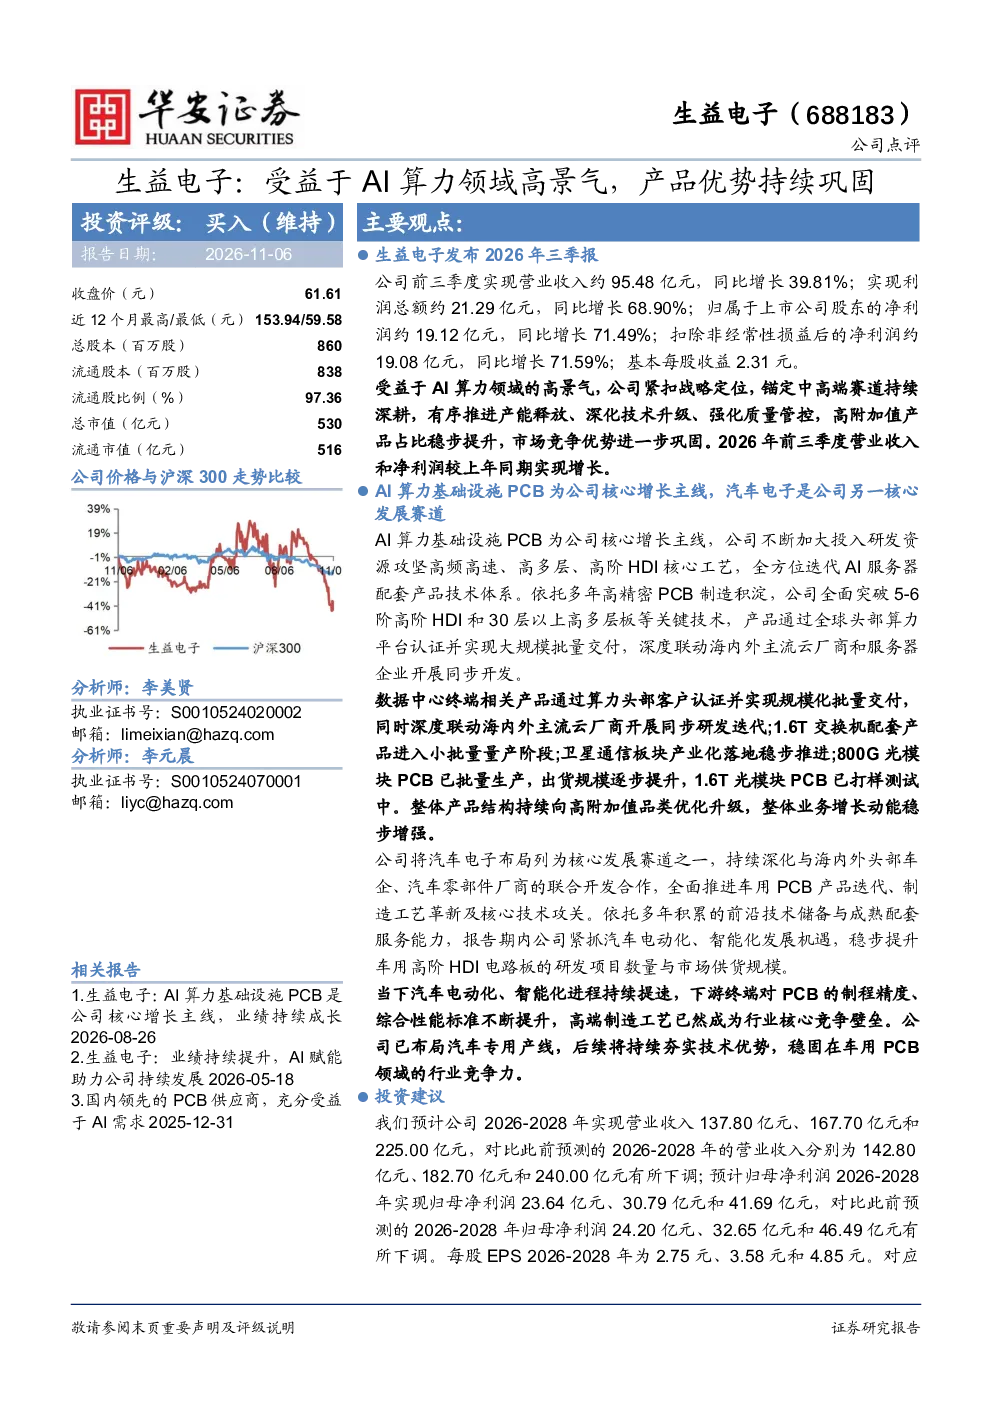
生益电子发布2026年三季报,前三季度实现营业收入约95.48亿元,同比增长39.81%;利润总额约21.29亿元,同比增长68.90%;归属于上市公司股东的净利润约19.12亿元,同比增长71.49%。公司受益于AI算力领域的高景气,紧扣中高端赛道持续深耕,高附加值产品占比稳步提升,市场竞争优势进一步巩固。
AI算力领域的发展趋势如何?
AI算力领域正经历高景气发展,对高频高速、高多层、高阶HDI等核心PCB技术需求旺盛。生益电子通过加大研发投入,攻坚5-6阶高阶HDI和30层以上高多层板等关键技术,产品已通过全球头部算力平台认证并实现大规模批量交付,深度联动海内外主流云厂商和服务器企业,数据中心终端相关产品实现规模化批量交付,1.6T交换机配套产品进入小批量量产阶段,卫星通信板块产业化落地稳步推进,800G光模块PCB已批量生产,1.6T光模块PCB已打样测试中。
生益电子报告重点分析了哪些业务方向?
生益电子报告重点分析了AI算力基础设施PCB和汽车电子两大业务方向。AI算力PCB为公司核心增长主线,通过攻坚高频高速、高多层、高阶HDI核心工艺,实现规模化批量交付,并与头部云厂商深度合作。汽车电子方面,公司深化与头部车企及零部件厂商的联合开发合作,推进车用PCB产品迭代和制造工艺革新,紧抓汽车电动化、智能化机遇,提升车用高阶HDI电路板的研发与市场供货规模。
当前AI算力PCB市场竞争现状如何?
当前AI算力PCB市场竞争激烈,技术迭代迅速,对高频高速、高多层、高阶HDI等核心工艺要求不断提高。生益电子通过持续的技术研发和工艺革新,在5-6阶高阶HDI和30层以上高多层板等关键技术上取得突破,产品已通过全球头部算力平台认证并实现大规模批量交付,与海内外主流云厂商和服务器企业建立深度合作关系,市场竞争优势进一步巩固。
生益电子报告提示了哪些风险?
生益电子报告提示了技术迭代不及预期、AI和超算需求不及预期、相关产品代工产能受限、原材料成本大幅提升等风险。技术迭代不及预期可能导致公司产品竞争力下降;AI和超算需求不及预期将影响公司核心增长主线;相关产品代工产能受限可能制约公司业务规模扩张;原材料成本大幅提升将增加公司生产成本压力。