猜你想问
贵州茅台26Q3报告核心内容有哪些?
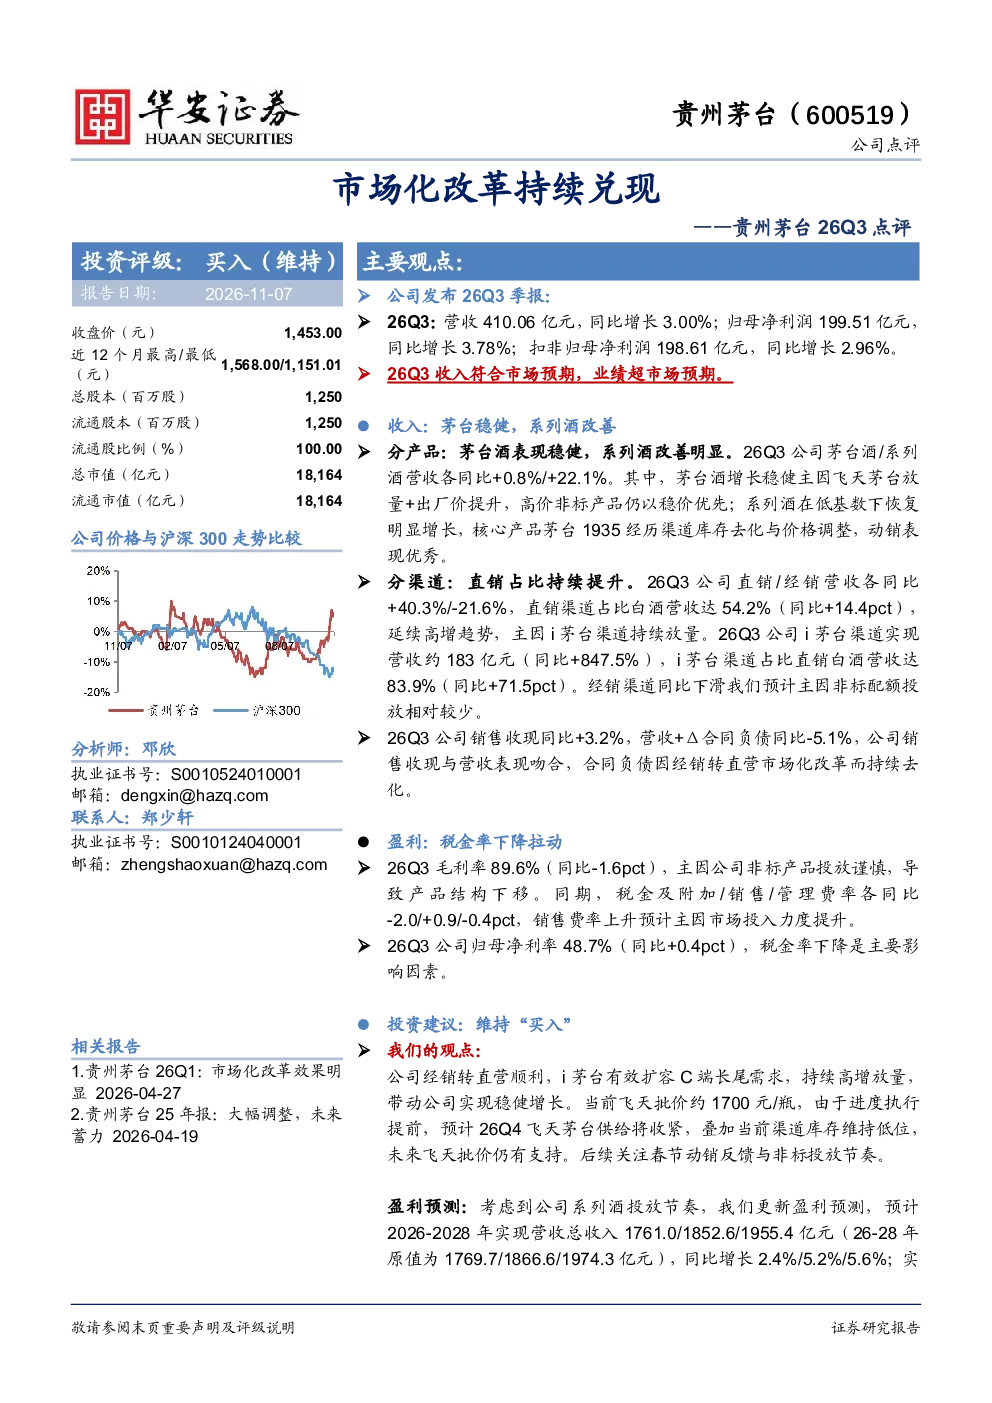
贵州茅台26Q3报告显示,公司营收410.06亿元,同比增长3.00%;归母净利润199.51亿元,同比增长3.78%,业绩超市场预期。茅台酒表现稳健,系列酒营收同比增长22.1%。直销占比持续提升至54.2%,i茅台渠道贡献显著,营收同比增长847.5%。毛利率89.6%,税金率下降是净利润增长主要因素,归母净利率48.7%
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化发展特点。高端酒企如茅台持续受益于消费升级,产品结构优化明显。渠道改革加速,直销占比提升成为行业新趋势,i茅台等数字化渠道有效扩容C端需求。同时,行业竞争加剧,食品安全问题仍是重要关注点。企业需关注产品创新与渠道优化,以应对市场变化
报告重点分析了哪些方面?
报告重点分析了贵州茅台市场化改革成效,包括经销转直营的顺利推进和i茅台渠道的显著贡献。同时,报告关注了产品结构优化,茅台酒稳健增长,系列酒改善明显。此外,直销渠道占比提升至54.2%,毛利率89.6%,归母净利率48.7%等关键数据也受到分析。报告还展望了26Q4飞天茅台供给收紧和春节动销情况
当前市场对贵州茅台的判断是什么?
当前市场对贵州茅台的判断主要基于其稳健的业绩表现和持续的市场化改革。公司营收和净利润均实现同比增长,直销渠道占比提升显著,i茅台渠道贡献突出。行业层面,高端酒企受益于消费升级,但需关注市场竞争和食品安全风险。贵州茅台作为行业龙头,其产品结构优化和渠道改革成效得到市场认可
研报提示了哪些风险?
研报提示了贵州茅台面临的主要风险,包括行业景气度不及预期,市场竞争加剧可能导致价格战,食品安全事件可能影响品牌形象。此外,渠道改革过程中可能出现库存波动,影响短期业绩表现。企业需密切关注行业动态,加强风险管理,确保持续稳健发展
你可能感兴趣
贵州茅台2021年报业绩点评:十四五开局良好,市场化改革助推业绩上行
食品饮料东亚前海证券2022-03-31
贵州茅台价格市场化改革专题研究报告:从外溢依赖到独立生态,构建消费者导向的价格形成机制
食品饮料国信证券2026-01-21
国泰海通食饮贵州茅台市场化改革再深入
未知机构2026-07-24
兴证食饮:贵州茅台市场化改革见实效 投资价值凸显
未知机构2026-09-14
贵州茅台市场化改革再深入
未知机构2026-07-24
国泰海通 贵州茅台市场化改革再深入
未知机构2026-07-24
贵州茅台市场化改革专题交流
未知机构2026-08-12
浙商食饮 张潇倩 贵州茅台26H1业绩交流要点 简评 茅台市场化改革 四梁八柱 搭建完毕 集团
未知机构2026-08-23
10-16 锐科激光26Q3业绩点评主业改善持续兑现多赛道成长引领价值重估 106340
未知机构2026-10-16
建投食饮 杨骥 贵州茅台26Q3点评Q3利润略超预期 看好
未知机构2026-11-01