猜你想问
这份研报的核心内容是什么?
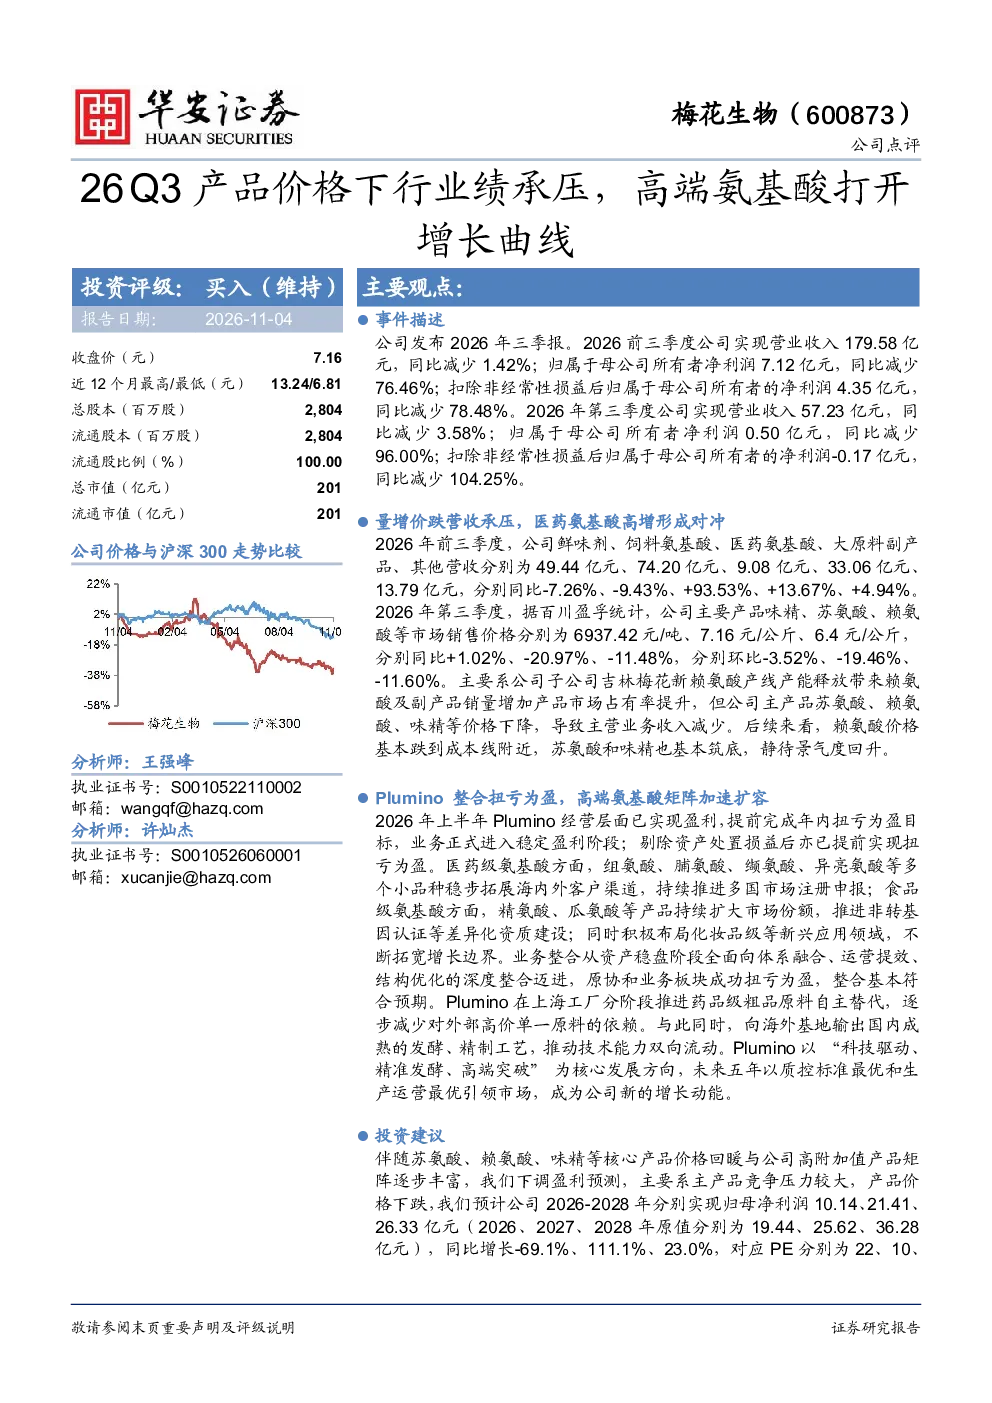
这份研报分析了梅花生物2026年前三季度业绩表现,显示公司营收179.58亿元(同比-1.42%),归母净利润7.12亿元(同比-76.46%),Q3营收57.23亿元(同比-3.58%),归母净利润0.50亿元(同比-96.00%)。产品结构方面,鲜味剂和饲料氨基酸下降,医药氨基酸高增(+93.53%),医药氨基酸成为业绩对冲。主要产品价格下降,受子公司产能释放影响。Plumino整合提前扭亏,高端氨基酸矩阵拓展,技术输出海外。
食品饮料行业发展趋势如何?
食品饮料行业正经历产品结构优化和技术升级,高端氨基酸等特种化学品需求增长明显。医药级氨基酸市场拓展加速,食品级氨基酸市场份额扩大,化妆品级等新兴领域布局。企业通过技术输出和工艺创新提升竞争力,医药氨基酸成为行业增长新动力。但行业仍面临原材料价格波动、产能释放压力等挑战。
研报重点分析了哪些方向?
研报重点分析了梅花生物业绩承压的原因,包括产品价格下降和子公司产能释放影响。同时关注公司高端氨基酸矩阵的拓展,如组氨酸、脯氨酸等稳步推进,精氨酸、瓜氨酸推进差异化资质。Plumino整合成效显著,医药级氨基酸拓展海内外客户,上海工厂推进药品级原料自主替代,技术输出海外基地。
当前市场现状如何判断?
当前市场现状显示,食品饮料行业竞争加剧,产品价格普遍承压,但高端特种化学品需求稳定增长。梅花生物业绩受价格下降影响较大,但医药氨基酸高增形成对冲。行业整体面临原材料价格波动、产能扩张压力,但技术升级和新兴领域布局为行业带来新机遇。
研报提示了哪些风险?
研报提示的主要风险包括新建项目建设进度不及预期,可能导致产能扩张不及预期;原材料及产品价格大幅波动,影响公司盈利稳定性;宏观经济下行可能抑制消费需求,对食品饮料行业造成压力。此外,行业竞争加剧和产品价格下降也是潜在风险因素。
你可能感兴趣
产品价格下行致业绩承压,磁组件有望打开第二成长曲线
建筑建材中泰证券2024-03-31
26 Q3业绩阶段性承压,硫资源循环打开降本空间
基础化工华安证券2026-11-06
2024年报点评:需求下行短期承压,端侧AI破局有望打开第二增长曲线
华创证券2025-04-08
短期业绩承压,新业务高速增长打开第二成长曲线
电气设备国金证券2026-04-20
公牛集团Q3业绩承压 出海或成新增长曲线
未知机构2026-10-29
Q3业绩承压,高端科学仪器驱动未来增长
国投证券2025-11-03
26 Q3业绩稳健增长,新材料打开成长空间
医药生物华安证券2026-11-02
26 Q3业绩放缓增长,气化技改投产打开降本空间
基础化工华安证券2026-11-05
26 Q3业绩显著承压,磷氟新材料延链补链
基础化工华安证券2026-11-03
传统周期承压,医药氨基酸与全球化布局打开成长空间
中邮证券2026-09-04