猜你想问
这份报告的核心内容是什么?
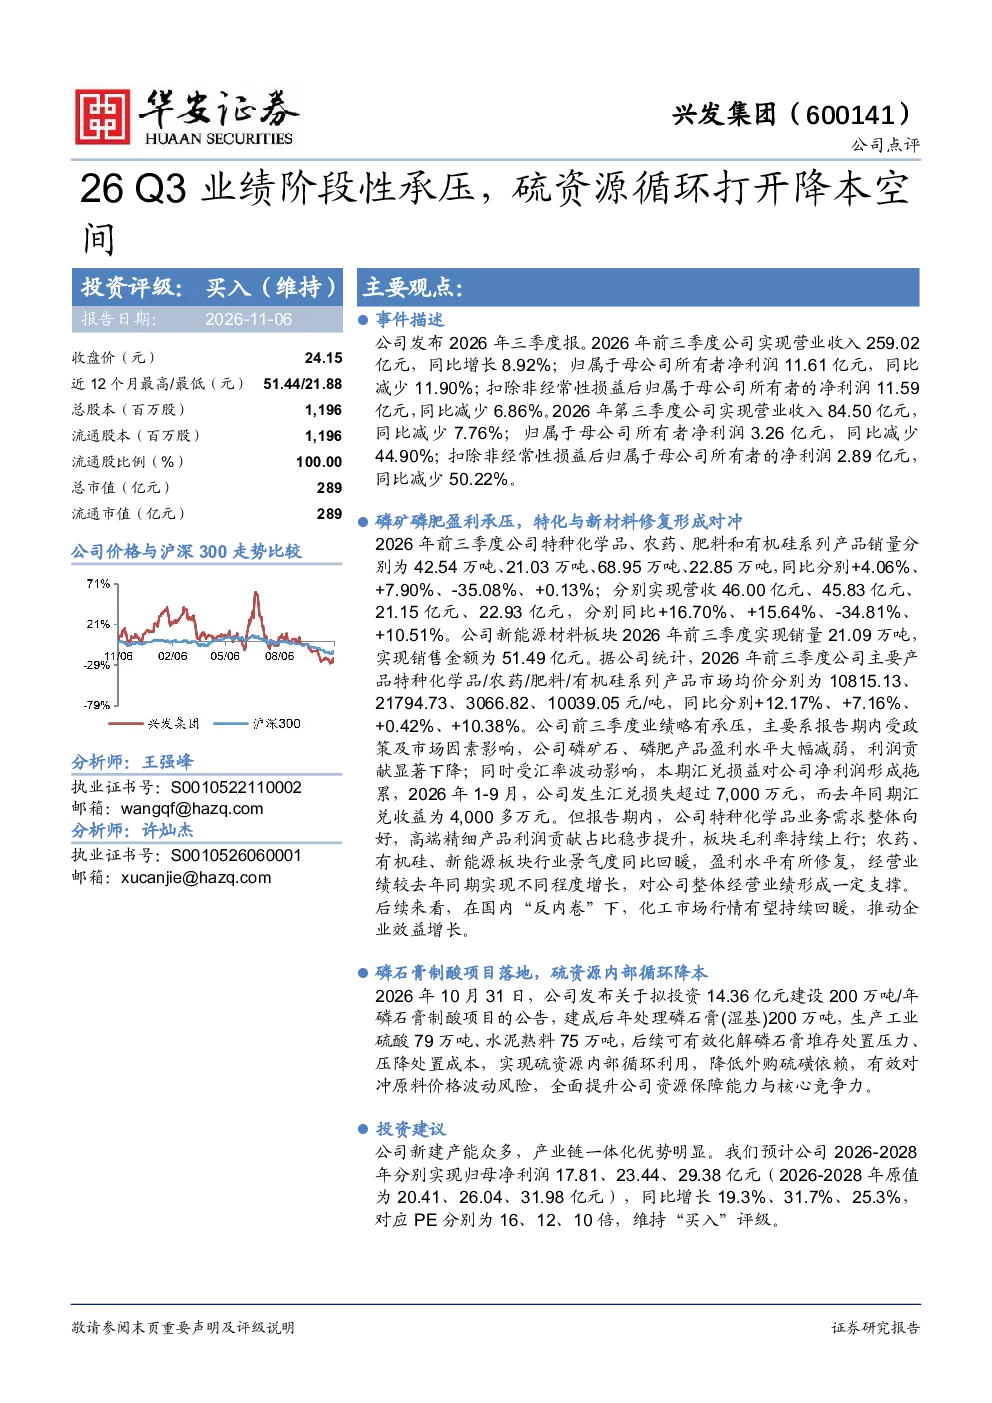
报告显示2026年前三季度公司营收增长8.92%至259.02亿元,但净利润下降11.90%至11.61亿元,第三季度净利润同比大幅减少44.90%。特种化学品销量增长4.06%,农药增长7.90%,但肥料销量下降35.08%。报告强调特种化学品需求向好,毛利率上行,但磷矿磷肥板块受政策影响利润贡献显著下降,汇兑损失超7,000万元。
基础化工行业未来发展趋势如何?
报告指出国内化工市场有望回暖,特种化学品、农药、有机硅、新能源板块景气度回暖,盈利水平修复。行业受益于产业链一体化和新建产能释放,但需关注原材料价格波动和宏观经济环境变化。硫资源循环利用成为降本关键,磷石膏制酸项目将有效化解堆存压力并降低外购硫磺依赖。
报告重点分析了哪些方面?
报告重点分析公司新建产能的产业链一体化优势,如特种化学品、农药、有机硅、新能源板块的修复对整体业绩的支撑作用。同时关注磷石膏制酸项目,该项目拟投资14.36亿元,建成后可年产工业硫酸79万吨、水泥熟料75万吨,实现硫资源内部循环利用。报告还评估了汇率波动对财务状况的影响。
当前市场对化工板块的判断是什么?
当前市场对化工板块呈现分化态势,特种化学品和部分新能源相关产品需求向好,景气度回升,盈利水平改善。但传统磷矿磷肥板块受政策及市场因素影响,盈利承压。整体看,化工行业处于修复阶段,未来随着宏观经济改善和行业整合,有望迎来新的增长动力。
这份报告提示了哪些风险?
报告提示的主要风险包括:新建项目建设进度不及预期可能导致产能释放延迟;原材料及产品价格大幅波动可能影响盈利稳定性;宏观经济下行可能对下游需求造成压力。此外,汇率波动带来的汇兑损益也需要持续关注,去年同期的汇兑收益超4,000万元,但今年第三季度已出现超7,000万元的汇兑损失。
你可能感兴趣
2026年三季报点评Q3业绩阶段性承压,磷矿资源与降本举措夯实长期竞争力
中泰证券2026-10-31
26 Q3业绩放缓增长,气化技改投产打开降本空间
基础化工华安证券2026-11-05
26 Q3产品价格下行业绩承压,高端氨基酸打开增长曲线
食品饮料华安证券2026-11-04
业绩短期阶段性承压,海外并购打开长期成长新空间
中邮证券2026-04-28
中小盘信息更新:业绩阶段性承压,拓宽多领域应用打开增量空间
机械设备开源证券2024-05-06
公司信息更新报告:2024Q1业绩阶段性承压,新业务推进打开成长空间
医药生物开源证券2024-04-29
2026年中报点评业绩阶段性承压,医美新品打开增长新空间
华创证券2026-09-21
公司信息更新报告:经营业绩阶段性承压,研发+BD有望打开成长空间
医药生物开源证券2025-04-28
业绩阶段性承压,盘龙七片入基药打开中长期成长空间
长城证券2026-08-31
业绩阶段性承压,STS8600有望打开新成长空间
机械设备国投证券2024-05-09