猜你想问
这份研报的核心内容是什么?
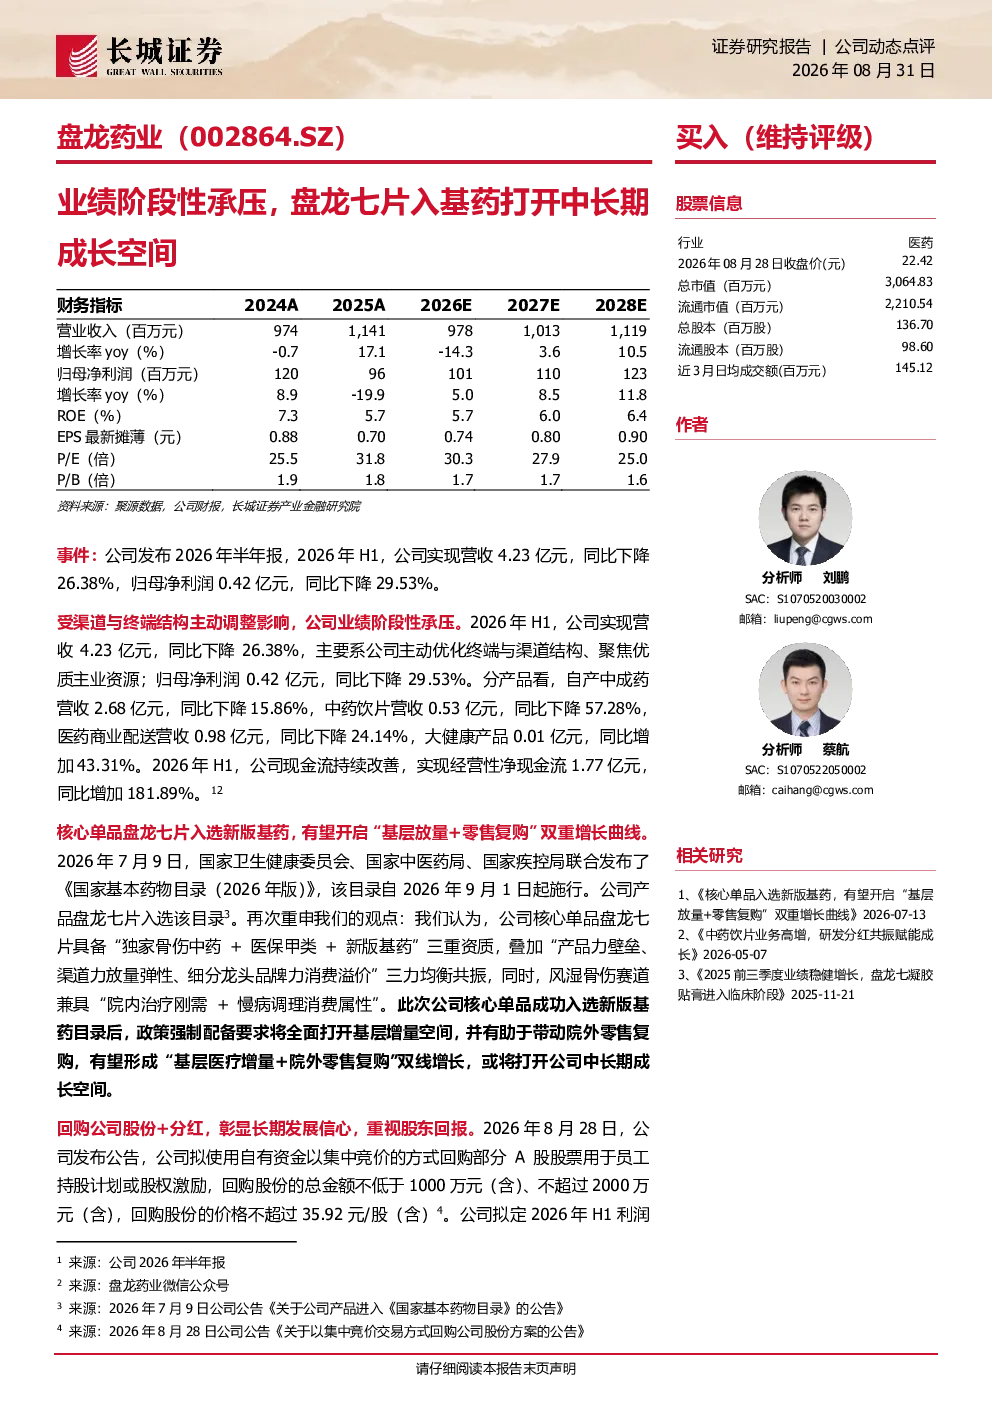
本报告指出公司2026年H1业绩受渠道与终端结构主动调整影响,营收与净利润均出现下滑,但现金流持续改善。核心亮点是盘龙七片入选新版基药目录,有望通过“基层放量+零售复购”实现双线增长,打开中长期成长空间。盘龙七片具备独家骨伤中药、医保甲类及新版基药三重资质,结合产品力、渠道力与品牌力优势,在风湿骨伤赛道中兼具院内刚需与慢病消费属性。公司还计划回购股票用于员工激励,并拟定2026年H1现金分红方案。预计未来三年营收与净利润将稳步增长,维持“买入”评级。
风湿骨伤赛道的发展趋势如何?
风湿骨伤赛道具有院内治疗刚需与慢病调理消费属性的双重驱动。政策强制配备要求为基层市场打开增量空间,同时带动院外零售复购,形成双线增长格局。核心产品如盘龙七片具备独家资质与产品力壁垒,在医保甲类与新版基药加持下,有望受益于政策红利与市场需求的双重提升。随着人口老龄化和健康意识提升,该赛道长期发展前景向好,尤其关注具备三重资质与品牌力的企业。
研报重点分析了哪些方面?
研报重点分析了公司业绩阶段性承压的原因,包括渠道与终端结构调整导致的营收利润下滑,以及现金流改善情况。核心分析聚焦于盘龙七片入选新版基药目录的战略意义,评估其通过“基层放量+零售复购”实现增长的潜力。报告从产品力、渠道力、品牌力三方面论证盘龙七片的竞争优势,并探讨了风湿骨伤赛道的市场属性。此外,报告还涉及公司资本运作计划,如股票回购与现金分红,以及未来三年业绩预测与估值。
当前市场对盘龙药业的判断是什么?
当前市场关注公司业绩调整后的中长期发展潜力,特别是盘龙七片入基药带来的机遇。分析认为,虽然短期业绩承压,但政策红利与产品优势或能打开新的增长曲线。盘龙七片的三重资质与市场竞争力被看好,其在基层医疗与零售市场的双线增长策略或能有效对冲短期压力。公司治理方面,股票回购与现金分红计划也体现了管理层信心。整体来看,市场对盘龙药业维持“买入”评级,但关注其执行能力与市场变化。
研报提示了哪些风险?
研报提示了多项潜在风险,包括行业政策变动可能影响基药目录政策稳定性;市场竞争加剧可能压缩产品利润空间;原材料供给及价格波动可能影响成本控制;集采降价压力可能传导至中成药领域;高端产品拓展若不及预期,可能限制公司长期增长。这些风险需关注,但报告同时强调盘龙七片具备差异化竞争优势,有望在政策红利与市场需求驱动下实现稳健发展。