猜你想问
这份研报的核心内容是什么?
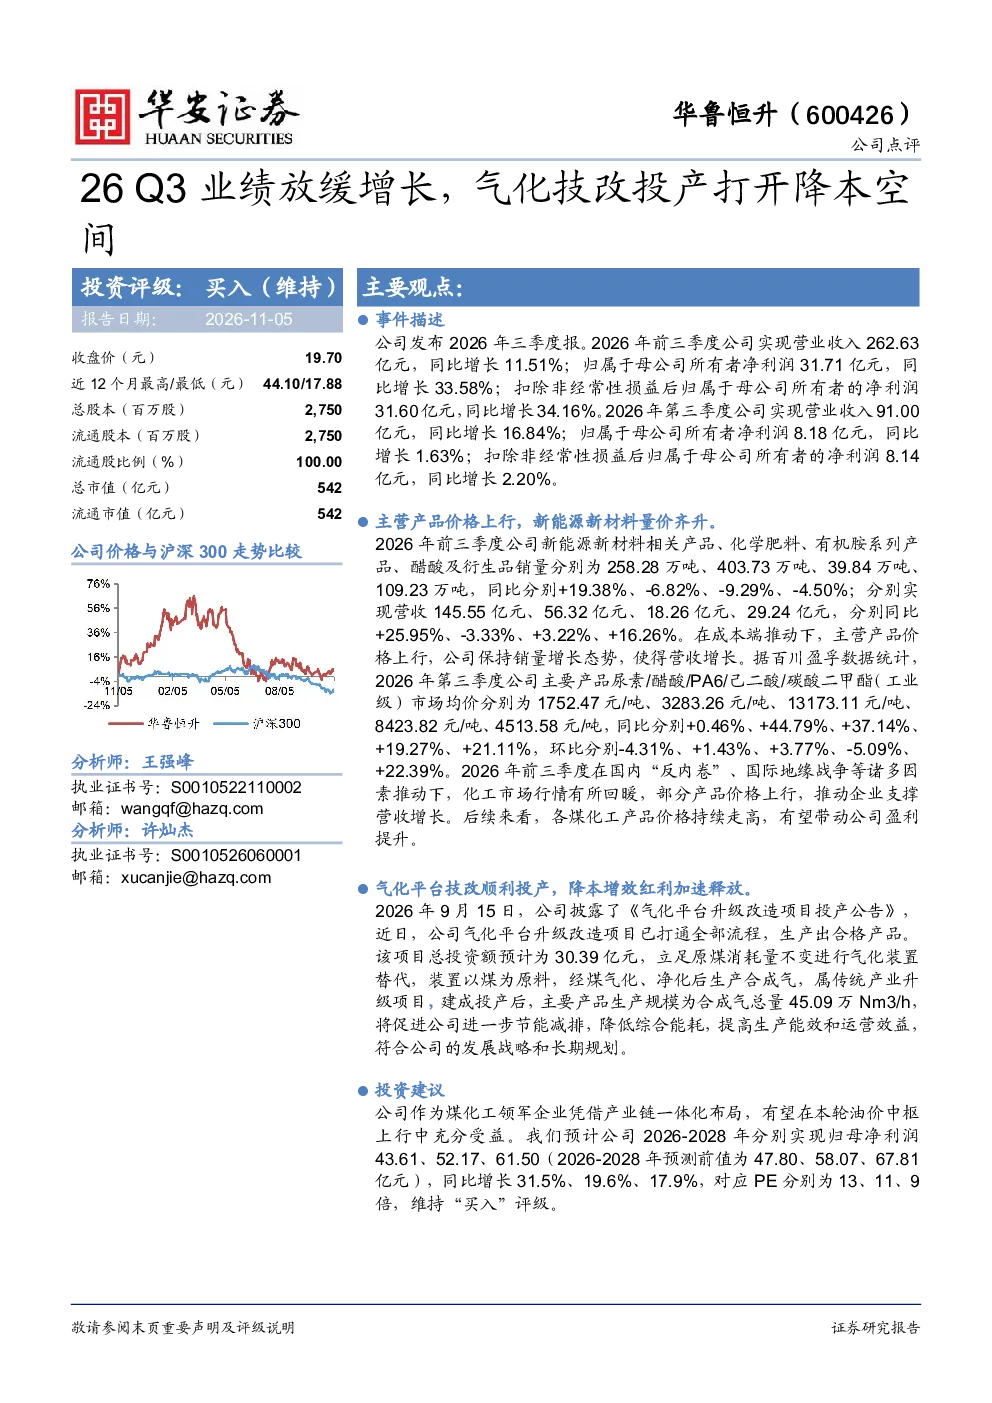
本报告分析了华鲁恒升2026年前三季度业绩表现,指出第三季度增长放缓,但气化平台技改投产带来降本空间。公司营收262.63亿元,同比增长11.51%;归母净利润31.71亿元,同比增长33.58%。第三季度营收91.00亿元,同比增长16.84%;归母净利润8.18亿元,同比增长1.63%。新能源新材料相关产品销量同比增长19.38%,营收同比增长25.95%
基础化工行业发展趋势如何?
基础化工行业正经历转型升级,新能源新材料相关产品需求增长显著。华鲁恒升的案例显示,产业链一体化布局有助于企业受益于油价中枢上行。主要产品尿素、醋酸、PA6、己二酸、碳酸二甲酯市场均价同比分别+0.46%/+44.79%/+37.14%/+19.27%/+21.11%,显示出行业产品价格上行趋势
研报重点分析了哪些方向?
研报重点分析了华鲁恒升的业绩表现、主营产品结构变化、产品价格趋势及气化平台技改项目影响。报告指出,新能源新材料相关产品销量和营收增长显著,而传统产品如化学肥料、有机胺系列销量和营收有所下降。气化平台技改投产将降低综合能耗,提高生产能效和运营效益
当前市场现状如何判断?
当前市场现状显示基础化工行业产品价格普遍上行,尤其新能源新材料领域量价齐升。华鲁恒升凭借产业链一体化布局,在油价中枢上行中具备受益潜力。公司主营产品价格普遍上涨,气化平台技改顺利投产将加速降本增效红利释放,推动盈利提升
研报提示了哪些风险?
研报提示的主要风险包括新建项目建设进度不及预期、原材料及产品价格大幅波动、宏观经济下行。这些因素可能影响公司业绩表现。例如,原材料价格波动会直接冲击生产成本,而宏观经济下行可能导致下游需求减弱,影响产品销量
你可能感兴趣
26 Q3业绩稳健增长,新材料打开成长空间
医药生物华安证券2026-11-02
有机硅项目正式投产,打开业绩增长空间
轻工制造华安证券2021-12-30
业绩短期筑底,黄金投产打开增长空间
国联民生证券2026-03-19
Q3业绩高增,通信+新能源打开长期增长空间
长城证券2023-11-20
公司信息更新报告:Q3业绩同环比增长,反内卷及新材料布局打开成长空间
基础化工开源证券2025-10-29
动态报告:Q3扣非归母净利稳中有增,玉龙技改圆满投产
有色金属民生证券2023-11-12
一季度净利润同比增长26%,低空经济打开成长空间
国信证券2025-05-08
26上半年利润增长42%,算力、出海、AI打开成长空间
国信证券2026-09-17
第三季度营收同比增长26%,人形机器人打开长期空间
国信证券2024-12-31
2024年三季报点评:Q3业绩恢复正增长,人形机器人打开成长空间
机械设备东吴证券2024-10-30