猜你想问
这份报告的核心内容是什么?
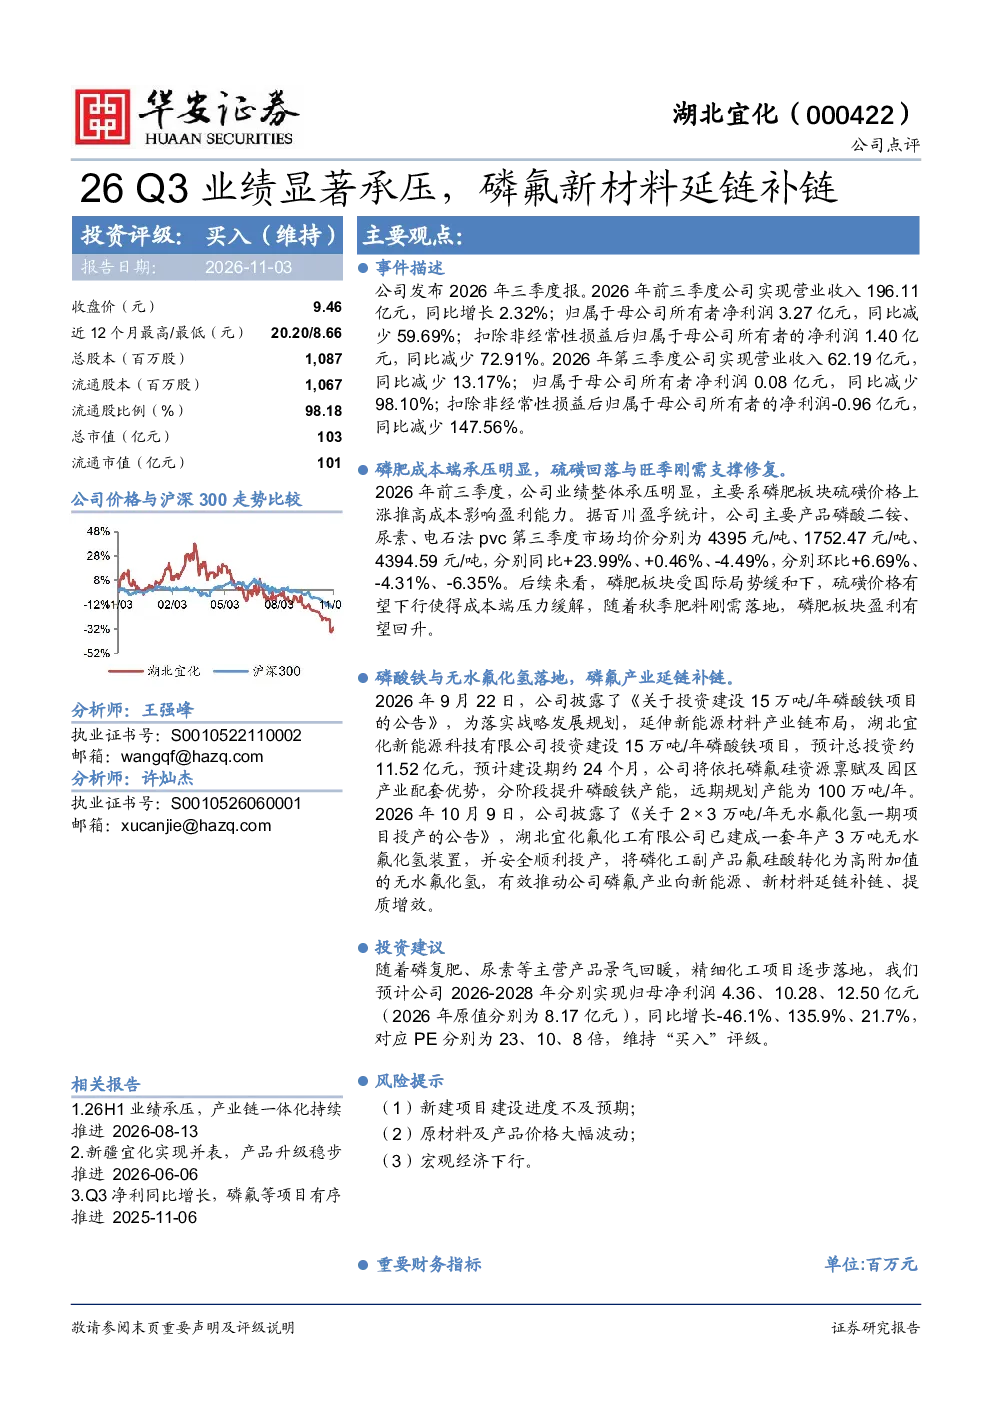
报告显示公司2026年前三季度营收196.11亿元,同比增长2.32%,但净利润3.27亿元,同比减少59.69%。第三季度营收62.19亿元,同比减少13.17%,净利润0.08亿元,同比减少98.10%。磷肥板块受硫磺价格上涨影响,磷酸二铵、尿素、电石法PVC市场均价同比分别+23.99%、+0.46%、-4.49%。公司投资建设15万吨/年磷酸铁项目,分阶段提升产能至100万吨/年;2×3万吨/年无水氟化氢一期项目投产,推动磷氟产业向新能源、新材料延链补链。
磷氟新材料赛道的发展趋势如何?
磷肥板块受硫磺价格上涨影响明显,但国际局势缓和下硫磺价格有望下行,缓解成本端压力。公司通过投资磷酸铁和无水氟化氢项目,推动产业向新能源、新材料延链补链,符合行业发展趋势。磷酸铁作为锂电池正极材料关键原料,市场需求持续增长;无水氟化氢是氟化工重要基础原料,应用于制冷剂、电子材料等领域,产业升级潜力较大。
报告重点分析了哪些方向?
报告重点分析了公司2026年三季度业绩承压的原因,包括磷肥板块成本端压力和市场需求变化。同时,报告关注公司产业延链补链战略,如15万吨/年磷酸铁项目和2×3万吨/年无水氟化氢一期项目的进展及其对未来的影响。此外,报告还评估了公司新建项目投资进度、原材料及产品价格波动、宏观经济下行等潜在风险。
当前磷化工市场现状如何?
当前磷化工市场呈现成本端上涨压力,硫磺价格高位运行导致磷酸二铵、尿素等产品成本上升。但国际局势缓和或带来硫磺价格下行空间,市场预期有所改善。行业竞争加剧,企业通过延链补链提升竞争力,如向磷酸铁、无水氟化氢等高附加值产品延伸。新能源、新材料领域对磷化工产品需求增长,为行业带来发展机遇。
这份报告有哪些风险提示?
报告提示的主要风险包括:新建项目建设进度不及预期,可能影响公司产能扩张和盈利改善;原材料及产品价格大幅波动,硫磺、磷矿石等成本端价格不稳定,以及下游产品市场需求变化,都将影响公司经营业绩;宏观经济下行可能抑制下游行业需求,对化工企业整体盈利能力造成压力。