猜你想问
这份研报的核心内容是什么?
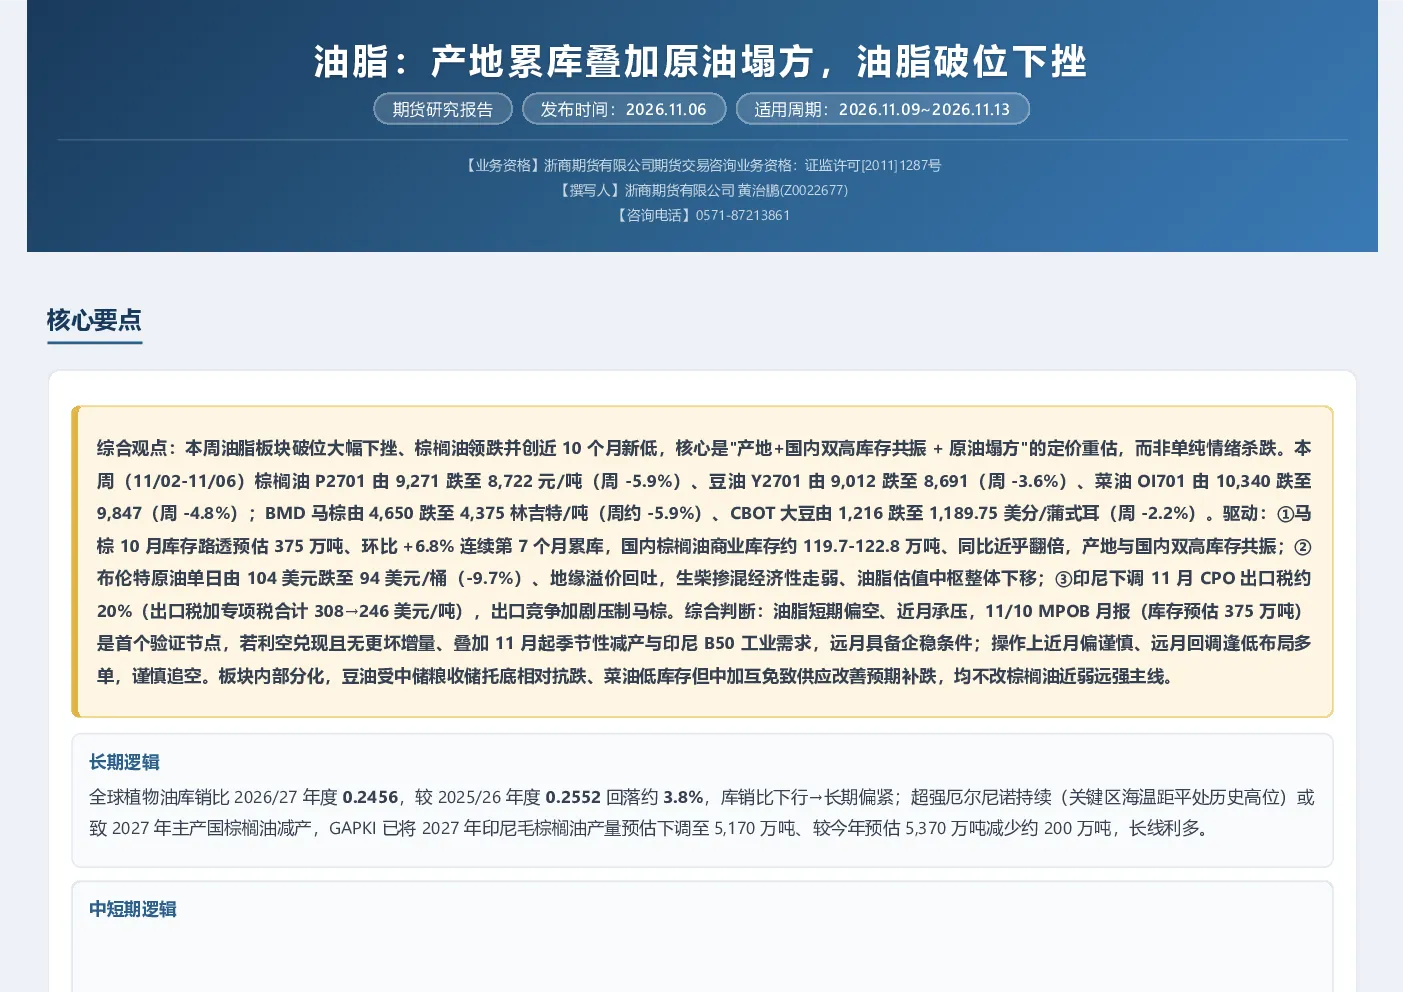
这份研报指出油脂板块本周破位大幅下挫,棕榈油领跌并创近10个月新低。核心原因是产地库存高企、国内双高库存共振以及原油价格暴跌,导致定价重估而非单纯情绪杀跌。报告强调马来西亚棕榈油10月库存预估375万吨,环比增6.8%,连续第七个月累库,国内棕榈油商业库存同比近乎翻倍。布伦特原油单日由104美元跌至94美元/桶,地缘溢价回吐,生柴掺混经济性走弱。印尼下调11月CPO出口税约20%,加剧出口竞争压制马棕。报告认为油脂短期偏空、近月承压,11/10 MPOB月报是首个验证节点,若利空兑现且无更坏增量,远月具备企稳条件。操作上近月偏谨慎,下跌企稳后可逢低布局远月多单,谨慎追空。
油脂行业未来发展趋势如何?
油脂行业未来发展趋势显示中长期供应趋紧、偏多。全球植物油库销比2026/27年度预估为0.2456,较2025/26年度回落约3.8%,表明库销比下行。超强厄尔尼诺持续可能致2027年主产国棕榈油减产,印尼GAPKI已将2027年印尼毛棕榈油产量预估下调至5,170万吨。国内方面,棕榈油库存持续处于高位,豆油库存高位但中储粮收储提供托底,菜油库存虽处低位但中加互免关税延至2028年底致供应改善预期。整体看,油脂板块近弱远强格局延续,远月具备企稳条件。
研报重点分析了哪些方向?
研报重点分析了油脂板块短期与中长期供需关系。短期方面,聚焦产地累库、国内库存高企、原油价格暴跌、印尼降税等核心驱动因素对油脂价格的影响,指出棕榈油领跌并创近10个月新低。中长期方面,通过分析全球植物油库销比变化、主产国产量预期、国内供需格局,指出供应趋紧、偏多趋势。报告还分析了板块内部分化,如豆油受中储粮收储托底相对抗跌、菜油因中加互免关税致供应改善预期补跌,均不改棕榈油近弱远强主线。此外,报告对BMD马棕、CBOT大豆、棕榈油主力P2701、豆油主力Y2701、菜油主力OI701等技术面进行了分析。
当前油脂市场现状如何判断?
当前油脂市场现状判断显示板块破位大幅下挫,棕榈油领跌并创近10个月新低。主要驱动因素包括产地库存高企,马来西亚棕榈油10月库存预估375万吨,环比增6.8%,国内棕榈油商业库存约119.7-122.8万吨,同比近乎翻倍;印尼下调11月CPO出口税约20%,出口竞争加剧;布伦特原油单日由104美元跌至94美元/桶,地缘溢价回吐,生柴掺混经济性走弱。市场情绪谨慎偏空,多空分歧仍大,资金博弈印尼11月是否降税、马来出口税、2027年减产幅度与巴西汇率企稳。技术面看,棕榈油主力P2701MACD死叉加速,跌破全部均线,技术超卖;豆油主力Y2701相对抗跌但重心下移;菜油主力OI701由前期相对抗跌转为补跌。
研报提示哪些风险?
研报提示的风险包括产地累库超预期、印尼B50执行力度不及预期、印尼降税持续抢占份额、国际原油大幅走弱、国内棕榈油高库存持续压制、厄尔尼诺强度不及预期。产地累库超预期可能进一步压制油脂价格;印尼B50执行力度不及预期或影响棕榈油出口;印尼降税持续可能加剧出口竞争;国际原油大幅走弱或持续压制油脂成本端;国内棕榈油高库存可能持续压制价格;厄尔尼诺强度不及预期可能影响主产国产量预期。这些因素均需密切关注,可能对油脂市场产生重大影响。